
Opções de Cartão de Crédito para Negativados e Como Solicitar
Se o seu CPF está negativado, o ponto de partida é este: ainda há cartões possíveis, mas quase nunca com aprovação automática e sem custo. Em geral, o caminho passa por análise flexibilizada, cartão consignado, limite ligado a saldo ou depósito, ou produtos de fintechs e bancos como Banco PAN, C6 Bank, PagBank, Mercado Pago, BMG, Banco Master, Caixa Econômica Federal e Banco do Brasil, sempre com regras próprias e risco real de reprovação.
Principais conclusões
- A aprovação fácil não garante aprovação: o emissor ainda pode exigir renda, vínculo com benefício ou saldo inicial.
- Existem 4 caminhos principais, análise flexibilizada, consignado, pré-pago e com garantia, e cada um muda limite e exigências.
- Mesmo com anuidade zero, o cartão pode ter outras cobranças, como saque, emissão, mensalidade ou juros do rotativo.
- No cartão consignado, a margem e o vínculo com folha ou benefício costumam definir se o pedido anda ou trava.
- Antes de solicitar, confira no contrato o CET, a tarifa de segunda via e a política de manutenção da conta.
O que realmente significa aprovação fácil para quem está negativado
A expressão aprovação fácil costuma significar análise menos rígida, não aceitação garantida. Para quem está negativado, isso faz diferença porque a instituição pode até consultar SPC Brasil, Serasa e Boa Vista, mas também olhar renda, histórico de pagamento, vínculo com conta ou benefício e o tipo de produto pedido.
Na prática, existem dois caminhos comuns. Um é a análise automática, feita pelo sistema com base em dados cadastrais, CPF, renda e políticas internas. O outro é a análise manual, usada quando o caso foge do padrão, por exemplo, com documentação de renda, extratos ou vínculo com benefício. O nome do canal muda, mas o efeito é o mesmo: a restrição no CPF reduz as opções, embora não elimine todas.
O erro mais comum é confundir cartão acessível com cartão sem critério. Um emissor pode aceitar negativado, mas ainda exigir movimentação na conta, depósito inicial, margem consignável ou cadastro consistente. Se faltar esse detalhe, a solicitação trava, mesmo quando a propaganda parece aberta a todos.
Quais caminhos existem para pedir cartão com restrição no nome
| Tipo de cartão ou modalidade | Consulta ao CPF | Exige comprovação de renda | Anuidade e custos típicos | Como o limite costuma funcionar |
|---|---|---|---|---|
| Tradicional com análise flexibilizada | Normalmente consulta SPC, Serasa ou bureaus equivalentes | Pode pedir holerite, extrato ou renda declarada | Pode ter anuidade, taxa de emissão ou isenção promocional | Limite definido após análise, sem garantia |
| Consignado | Pode haver consulta, mas o peso da restrição costuma ser menor | Geralmente usa benefício, aposentadoria, pensão ou folha | Costuma ter custo menor, mas é preciso conferir CET e tarifa do contrato | Limitado pela margem consignável |
| Pré-pago ou com saldo vinculado | Em muitos casos a consulta é dispensada ou menos relevante | Pode não exigir renda formal, mas pede cadastro e, às vezes, saldo inicial | Pode haver mensalidade, recarga, emissão ou tarifa de manutenção | Limite atrelado ao valor carregado ou depositado |
| Com garantia ou caução | Consulta pode existir, mas a garantia pesa mais na decisão | Pode pedir prova de origem do valor usado como garantia | Pode ter tarifa de abertura, manutenção ou custos operacionais | Limite vinculado ao depósito ou ao valor bloqueado |
Essa comparação ajuda a separar o que é cartão de crédito de fato do que funciona como substituto do crédito tradicional. O consignado costuma atender melhor quem tem benefício ou folha elegível, enquanto o pré-pago ou com garantia costuma servir para quem quer controle e não quer depender de limite pré-aprovado.
Entre as opções de mercado, bancos e fintechs variam bastante na política interna. Banco PAN, C6 Bank, PagBank, Mercado Pago, BMG, Banco Master, Caixa Econômica Federal e Banco do Brasil podem trabalhar com produtos diferentes entre si, então o nome da instituição não basta: o que manda é a modalidade exata do cartão e as regras daquele pedido.
Taxas, tarifas e outros custos que o leitor precisa conferir antes de solicitar
- Anuidade, tarifa de saque, juros do rotativo e encargos de parcelamento são os custos que mais pesam no longo prazo.
- Cartão com conta vinculada pode embutir manutenção de conta, tarifa de emissão ou exigência de movimentação mínima.
- Cartão consignado costuma parecer mais barato, mas o CET pode mudar bastante conforme o contrato e o emissor.
- Cartão pré-pago ou com saldo vinculado reduz o risco de endividamento, porém pode cobrar recarga, emissão, segunda via ou mensalidade.
- A informação correta aparece no site oficial, no contrato, no aplicativo e na tabela de tarifas. Se houver dúvida, confira também o CET antes de confirmar o pedido.
A conta prática é simples: se o cartão cobra anuidade de R$ 0, o custo pode continuar existindo em tarifa de saque, juros do rotativo, atraso ou manutenção. Se cobra mensalidade, essa despesa entra todo mês mesmo sem uso intenso. Para quem está com orçamento apertado, um cartão barato no anúncio pode sair caro no uso real.
Outro ponto que costuma passar despercebido é a segunda via. Em alguns produtos, ela é cobrada; em outros, é gratuita só em casos específicos. Se a tarifa não estiver clara na página oficial ou no contrato, vale parar antes de pedir, porque o problema não é só o valor, é a surpresa.
Cartão consignado: quando ele entra na conversa e quais exigências mudam
O cartão consignado entra na conversa quando o cliente tem benefício ou folha elegível para desconto automático, como aposentados, pensionistas e alguns servidores, conforme as regras da instituição. Como a parcela mínima é descontada diretamente, o emissor enxerga menos risco de inadimplência, e isso muda a análise.
Essa modalidade costuma considerar a margem consignável, isto é, a parte da renda que pode ser comprometida sem ultrapassar o limite permitido. O efeito prático é claro: o cartão pode ficar mais acessível para quem está negativado, mas o orçamento mensal fica mais apertado porque parte da renda já nasce comprometida.
O cuidado principal é não tratar limite como dinheiro livre. Quando o pagamento mínimo vem em folha, o usuário pode perder a noção do custo total e acumular fatura acima da capacidade de quitação. Se o benefício já está justo, o consignado pode piorar a folga mensal em vez de resolver o problema.
Como aumentar as chances de aprovação sem cair em promessa vazia
A melhor chance de aprovação começa antes do pedido: deixe documento, renda e cadastro consistentes. Nome, CPF, endereço, telefone e renda precisam bater entre o aplicativo, o banco e o que você informa na solicitação, porque uma inconsistência simples derruba uma análise que, no papel, parecia favorável.
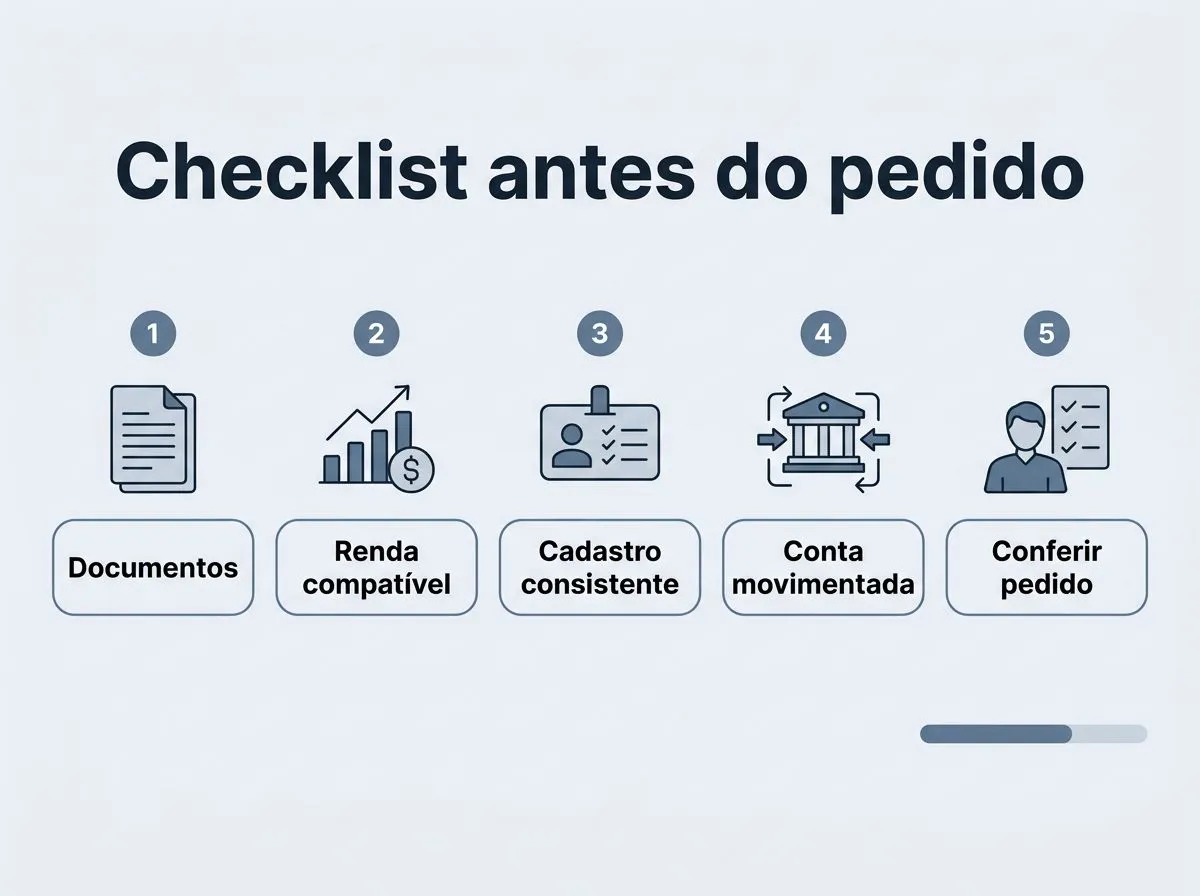
- Separe CPF, documento com foto, comprovante de renda ou benefício e dados bancários antes de iniciar a solicitação.
- Confira se a renda informada combina com o produto escolhido, especialmente em cartão tradicional e consignado.
- Veja se a instituição aceita CPF restrito, conta digital, depósito caução ou vínculo com benefício antes de insistir no pedido.
- Leia a proposta no aplicativo, o contrato e a tabela de tarifas antes de confirmar, porque o botão de solicitação não mostra o custo completo.
Se o cartão depende de conta digital ativa, use a conta com alguma movimentação. Se depende de benefício, confirme se o emissor realmente trabalha com essa base. Se exige garantia, entenda quanto do valor ficará bloqueado e por quanto tempo. O ponto é escolher o produto que conversa com o seu perfil, não tentar encaixar o seu perfil em qualquer oferta.
Para organizar a busca, Serasa, SPC Brasil e Boa Vista ajudam a verificar a situação do CPF antes de pedir. Isso não aprova ninguém, mas evita solicitar um produto claramente incompatível com a restrição, o que economiza tempo e reduz consulta desnecessária.
A decisão mais sensata costuma ser esta: se você tem renda comprovável e algum vínculo estável, avalie cartões com análise flexibilizada; se tem benefício ou folha elegível, olhe o consignado; se quer controle e menor chance de endividamento, considere pré-pago ou com saldo vinculado. O melhor cartão para negativado não é o que promete mais fácil, é o que cabe no seu orçamento e no seu tipo de vínculo.
Perguntas frequentes
Dá para conseguir cartão de crédito estando negativado sem comprovar renda?
Em alguns produtos, sim, mas isso não é a regra. Cartões com análise flexibilizada, pré-pagos ou com saldo vinculado podem aceitar CPF restrito sem exigir renda formal, enquanto outros pedem holerite, extrato, benefício ou renda declarada. O ideal é confirmar no regulamento se o pedido aceita análise por renda presumida ou se a comprovação é obrigatória.
Cartão pré-pago ajuda a construir histórico de crédito?
Não necessariamente. Ele ajuda no controle de gastos e pode ser uma porta de entrada para quem está negativado, mas não funciona como crédito rotativo tradicional. O efeito no histórico depende de o emissor reportar o uso e da forma como o produto é estruturado, então não dá para contar com isso como regra.
Quanto tempo leva a análise depois da solicitação?
Depende do emissor e do canal usado. Em pedido digital, a resposta pode sair rápido, mas isso não significa cartão liberado na hora, porque emissão e envio seguem prazos próprios da instituição. Em alguns casos, a análise ainda passa para avaliação manual quando falta documento ou a situação foge do padrão.
Posso ser aprovado mesmo com score baixo?
Pode, sim, embora o score baixo reduza as opções. Emissoras podem pesar mais relacionamento, renda, garantia, benefício ou modalidade consignada do que o score isolado. Na prática, isso abre espaço para aprovação em alguns casos, mas não elimina a chance de reprovação.
Qual é a diferença entre cartão sem consulta e cartão sem aprovação?
Cartão sem consulta dispensa uma etapa da análise, normalmente a consulta a bureaus de crédito, mas ainda pode exigir cadastro, validação de identidade e avaliação de risco. Já cartão sem aprovação não existe como contratação, porque toda oferta precisa passar por algum tipo de aceite do emissor. Em outras palavras, sem consulta não quer dizer sem critério.

Como Funcionam os Programas de Pontos do Cartão de Crédito Passo a Passo
Veja como os pontos entram, como são calculados e quando o resgate compensa. Também descubra os erros que mais fazem o saldo perder valor.
Como Escolher o Cartão de Crédito Ideal para o Seu Perfil de Consumo
Compare anuidade, juros, aprovação e benefícios antes de pedir um cartão. O melhor é o que cabe no seu uso real, não no marketing.
Como Cancelar um Cartão de Crédito Junto ao Banco Sem Complicação
Veja como pedir o cancelamento do cartão, o que o banco pode exigir e como agir se o pedido travar ou vier negado.
Como Funciona o Cashback no Cartão de Crédito e Como Receber Dinheiro de Volta
Veja como o cashback volta, quando pode ser cancelado e quais custos reduzem o ganho real no cartão de crédito.
Como Aumentar o Limite do Cartão de Crédito Rápido e de Forma Segura
Saiba o que realmente pesa na análise e como pedir revisão de limite no app, sem criar expectativas irreais.
O Que É Cartão de Crédito Virtual e Por Que Usar em Compras Online
Cartão virtual reduz a exposição dos dados em compras online. Veja diferenças, ativação, limites e quando ele compensa mais que o físico.