
Como Funciona o Cashback no Cartão de Crédito e Como Receber Dinheiro de Volta
Como funciona o cashback no cartão de crédito? Em geral, você recebe de volta uma parte do que gastou, mas esse crédito pode cair na fatura do cartão, ir para o saldo na conta ou aparecer na carteira digital, e só vale quando a compra segue as regras do programa. Parece simples, só que anuidade, juros, estornos e compras fora da regra podem cortar o ganho ou até zerá-lo.
Principais conclusões
- O cashback pode voltar em 3 formatos: crédito na fatura, saldo em conta ou carteira digital, e o prazo depende do emissor.
- Compras fora da regra, estornos e cancelamentos podem zerar o valor, inclusive em uma fatura posterior.
- Cashback promocional costuma ter prazo curto e limite por CPF; o recorrente vale enquanto o programa estiver ativo.
- Se houver anuidade, juros ou parcelamento da fatura, o ganho líquido pode ficar abaixo de zero.
O que é cashback no cartão de crédito e em que formato o valor volta para você
Cashback é a devolução de parte do valor da compra feita no cartão. Na prática, o emissor aplica um percentual sobre o gasto elegível e devolve esse dinheiro depois, normalmente como crédito na fatura do cartão, saldo em conta ou crédito em carteira digital, conforme a política do Banco Inter, do Méliuz, do Nubank, do C6 Bank, do PicPay e de cartões co-branded de instituições como Itaú, Bradesco e Santander.
O formato muda bastante o efeito prático. Se o valor volta como desconto na fatura do cartão, ele abate o que você vai pagar naquele fechamento. Se entra em saldo na conta ou em carteira digital, a flexibilidade aumenta para transferir, pagar contas ou usar em novas compras, mas aí vale conferir se existe prazo para resgate ou limite mínimo.
Nem sempre o benefício aparece com o nome cashback no app. Alguns emissores mostram o crédito como saldo, ressarcimento, recompensa ou abatimento na próxima fatura do cartão. O ponto central continua o mesmo: ver onde o valor entra, em que prazo fica disponível e se a compra foi classificada como elegível.
Os prazos variam bastante. Em alguns programas, a devolução aparece depois que a compra é aprovada e lançada. Em outros, só depois do fechamento da fatura do cartão, ou até alguns dias depois, quando a transação já não pode ser estornada sem ajuste no benefício. Se o regulamento não deixar isso claro, o caminho mais seguro é conferir no app do emissor e no extrato do cartão antes de contar com o dinheiro.
Quando o cashback é reduzido, cancelado ou simplesmente não aparece
- Compras excluídas da regra, como saque, pagamento de boletos, transferência entre contas, envio de dinheiro e outras operações financeiras, geralmente não geram cashback porque não são tratadas como compra no cartão.
- Exigência de gasto mínimo, ativação da oferta ou compra em loja parceira: sem cumprir essa condição, o percentual não entra ou entra menor do que o anunciado.
- Compras à vista e parceladas podem ser tratadas de formas diferentes. Em alguns programas, o cashback incide sobre o total aprovado; em outros, ele é liberado por parcela ou só quando a compra deixa de ter risco de estorno.
- Estornos, cancelamentos e devoluções costumam anular o valor já creditado. Se a compra for revertida, o cashback também pode ser debitado depois, inclusive em uma fatura do cartão posterior.
- Pode existir limite mensal, teto de acúmulo ou validade para usar o valor. Passou do prazo ou do teto, o benefício para de render, mesmo que você continue comprando.
Cashback promocional x cashback recorrente do programa do cartão
| Tipo de benefício | Duração da regra | Percentual ou condição de ganho | Forma de crédito ou resgate | Riscos de expiração ou limitação | Onde o benefício costuma aparecer |
|---|---|---|---|---|---|
| Cashback promocional | Temporária, ligada a campanha, parceiro ou período específico | Pode ser percentual maior, valor fixo ou condição extra, como compra acima de um mínimo | Normalmente entra como crédito na fatura do cartão, saldo na conta ou cupom para resgate | Costuma ter prazo curto, limite por CPF, teto por compra e regras mais restritas | App do emissor, oferta ativada, página da campanha ou checkout do parceiro |
| Cashback recorrente do programa do cartão | Contínua enquanto o cartão e o programa estiverem ativos | Percentual fixo ou faixas por categoria de gasto | Geralmente entra como crédito automático ou saldo acumulado para resgate | Pode ter teto mensal, carência para liberar o saldo e exigência de conta elegível | Extrato do cartão, área de benefícios e regulamento do programa |
Quais custos podem comer a vantagem do cashback
A conta certa é a líquida, não a prometida. Se o cartão devolve parte do gasto, mas cobra anuidade, tarifa mensal ou exige consumo alto para manter o benefício, o retorno real encolhe. Um cartão de crédito com cashback só faz sentido quando o valor devolvido supera os custos fixos e não empurra você para juros.
O ponto mais caro aqui é o rotativo. Se você entra no crédito rotativo da fatura do cartão, os encargos costumam superar com folga qualquer percentual de cashback. Parcelar a fatura também pesa, porque o custo financeiro corrói o benefício que parecia vantagem no anúncio. Em compras internacionais, ainda entra o IOF e, em muitos casos, o câmbio desfavorável, então o dinheiro de volta não compensa sozinho uma compra que já ficou mais cara na origem.
A leitura prática é esta: some o cashback recebido e subtraia anuidade, tarifas, juros e encargos. Se o resultado ficar positivo sem mudar seu comportamento normal de pagamento, o cartão pode valer a pena. Se você só consegue “ganhar” cashback aceitando juros ou compras fora do seu orçamento, o benefício é fraco e pode sair caro.
Como receber dinheiro de volta na prática sem perder o benefício
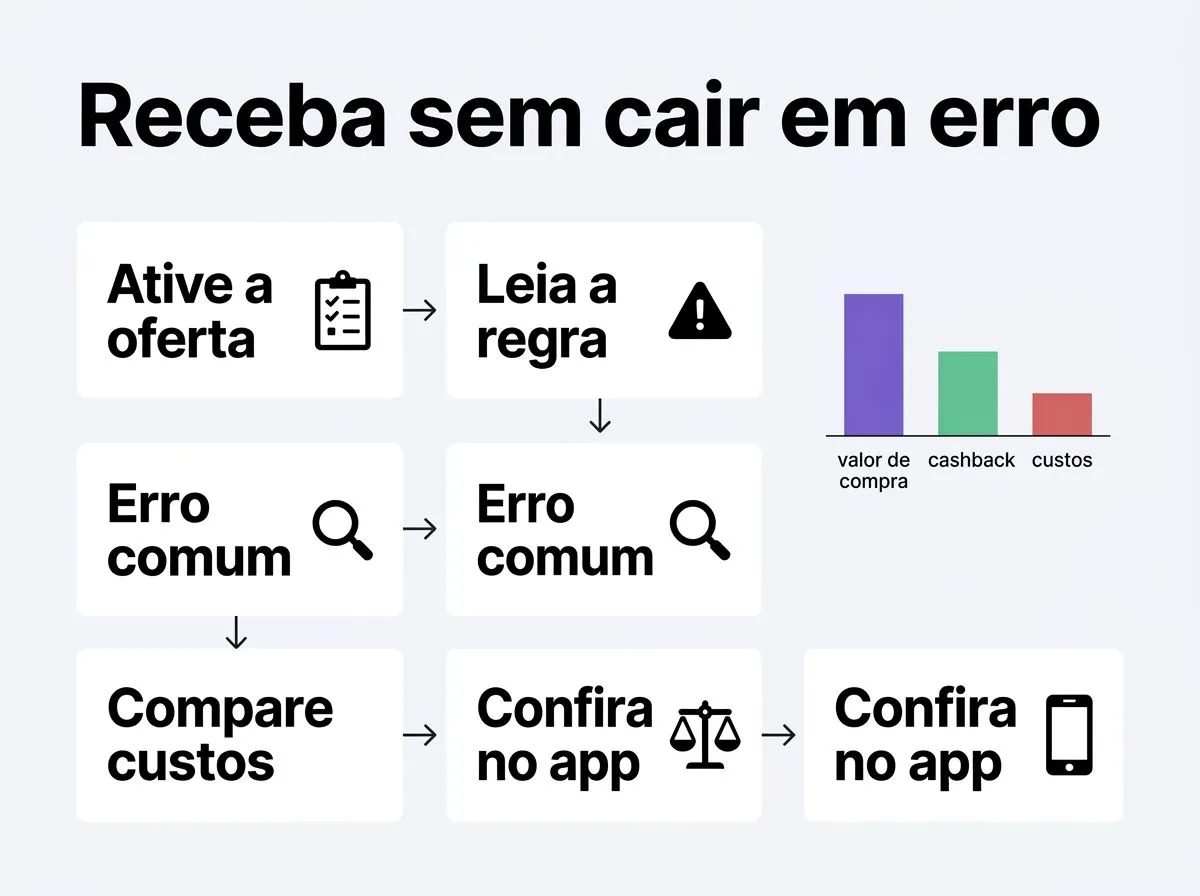
- Ative a oferta, quando houver ativação, e leia a regra antes de comprar. Veja se o cashback vale para qualquer compra ou apenas para lojas, categorias ou links específicos.
- Confira no app, no contrato ou no regulamento o prazo de processamento e de elegibilidade. O que importa é saber quando a compra passa a contar e quando o saldo fica disponível.
- Verifique se a compra foi aprovada, lançada e mantida fora das exceções que anulam o cashback. Compra pendente, cancelada ou estornada costuma travar o crédito.
- Guarde comprovantes, número do pedido, data, valor e, se necessário, print da oferta. Se o cashback não cair, esses dados ajudam a contestar a falha com o emissor.
- Acompanhe a fatura do cartão, o extrato e a área de recompensas até o valor aparecer no formato prometido. Se a regra falar em resgate, veja também se existe valor mínimo para sacar ou transferir.
Na prática, o erro mais comum é comprar primeiro e checar a regra depois. O segundo erro é confundir crédito na fatura do cartão com dinheiro livre na conta. À primeira vista, os dois parecem iguais na propaganda, mas o momento em que o valor vira uso real no seu bolso muda bastante.
Para decidir bem, compare três coisas: quanto o cartão devolve, quanto custa manter esse cartão e como você costuma pagar a fatura do cartão. Se você paga em dia e usa o cartão de forma concentrada, o cashback tende a fazer mais sentido. Se você carrega saldo, parcela fatura ou faz compras fora das regras, o benefício perde força rápido.
Perguntas frequentes
O cashback cai automaticamente ou precisa ser resgatado?
Depende do programa. Em alguns cartões, o valor vira crédito na fatura sozinho; em outros, ele fica acumulado em saldo e precisa ser resgatado no app ou no site do emissor. O artigo também destaca que alguns emissores mostram esse retorno como saldo, ressarcimento, recompensa ou abatimento, então o nome muda, mas a lógica de uso é a mesma.
Compra parcelada gera cashback em todas as parcelas?
Nem sempre. Há programas em que o cashback incide sobre o valor total aprovado da compra, e outros em que ele só é calculado na parcela lançada ou até fica suspenso enquanto a transação ainda pode ser estornada. Por isso, o ponto decisivo é ler a regra do cartão antes de parcelar, porque o benefício pode mudar bastante de um emissor para outro.
Se eu cancelar a compra, perco o cashback?
Na maioria dos casos, sim. Se a compra for estornada ou devolvida, o cashback pode ser retirado depois ou simplesmente não ser liberado, inclusive em uma fatura posterior. O artigo também lembra que compras pendentes, canceladas ou revertidas costumam travar o crédito, então o benefício depende de a operação continuar válida.
Cashback vale para saque ou pagamento de boleto?
Normalmente não. Saques, pagamento de boletos, transferências entre contas, envio de dinheiro e outras operações financeiras costumam ficar fora das regras porque não são tratadas como compra no cartão. Na prática, o cashback aparece para gastos elegíveis, não para movimentações que funcionam como operação financeira.

Como Funcionam os Programas de Pontos do Cartão de Crédito Passo a Passo
Veja como os pontos entram, como são calculados e quando o resgate compensa. Também descubra os erros que mais fazem o saldo perder valor.
Como Escolher o Cartão de Crédito Ideal para o Seu Perfil de Consumo
Compare anuidade, juros, aprovação e benefícios antes de pedir um cartão. O melhor é o que cabe no seu uso real, não no marketing.
Como Cancelar um Cartão de Crédito Junto ao Banco Sem Complicação
Veja como pedir o cancelamento do cartão, o que o banco pode exigir e como agir se o pedido travar ou vier negado.
Como Aumentar o Limite do Cartão de Crédito Rápido e de Forma Segura
Saiba o que realmente pesa na análise e como pedir revisão de limite no app, sem criar expectativas irreais.
O Que É Cartão de Crédito Virtual e Por Que Usar em Compras Online
Cartão virtual reduz a exposição dos dados em compras online. Veja diferenças, ativação, limites e quando ele compensa mais que o físico.
O Que É Anuidade do Cartão de Crédito e Como Pedir Isenção no Banco
Veja o que a anuidade remunera, quando pode ser reduzida e como pedir isenção ao banco sem deixar a cobrança passar.