
Como Escolher o Cartão de Crédito Ideal para o Seu Perfil de Consumo
Escolher o cartão de crédito ideal exige comparar custo total, benefícios e chance de aprovação ao mesmo tempo. O melhor cartão para você não é o mais famoso, nem o que promete limite alto, e sim o que combina com o seu padrão de gasto, cabe no seu orçamento e não cobra tarifa que você não vai usar. Este guia não trata de cartões consignados nem de modalidades pré-pagas, que seguem outra lógica de análise.
Principais conclusões
- Compare o custo anual total, incluindo anuidade, tarifas e juros, antes de decidir.
- Se você não paga a fatura inteira, o rotativo costuma ser a opção mais cara e merece prioridade na comparação.
- Pedidos em sequência podem reduzir sua chance de aprovação, então escolha 1 ou 2 opções bem alinhadas ao seu perfil.
- Cartões com benefícios só compensam quando você usa de fato o que eles entregam, como cashback ou milhas.
- Se o seu uso é básico, um cartão sem anuidade pode ser a decisão mais racional.
O que realmente importa na escolha do cartão
O ponto de partida é o uso que você faz do cartão. Se a maior parte das compras fica no dia a dia, um cartão sem anuidade pode fazer mais sentido do que um premium com benefícios pouco aproveitados. Agora, se você concentra gastos em passagens, seguros ou salas VIP, o custo anual só compensa quando essas vantagens entram de fato na sua rotina.
Na prática, a escolha fica mais clara quando você separa três perguntas: quanto custa manter o cartão, o que ele devolve em benefício e qual é a sua chance de aprovação. Muita gente olha só a anuidade e esquece que juros, tarifas de saque e serviços avulsos podem pesar mais do que a mensalidade da taxa.
Também vale observar o seu perfil de consumo. Quem gasta pouco e quer simplicidade costuma se dar melhor com cartão básico, sem pacote agregado. Já quem concentra despesas mensais, compra online com frequência ou quer organizar limites separados pode aceitar pagar mais, desde que a conta feche no uso real.
Como comparar o custo total do cartão
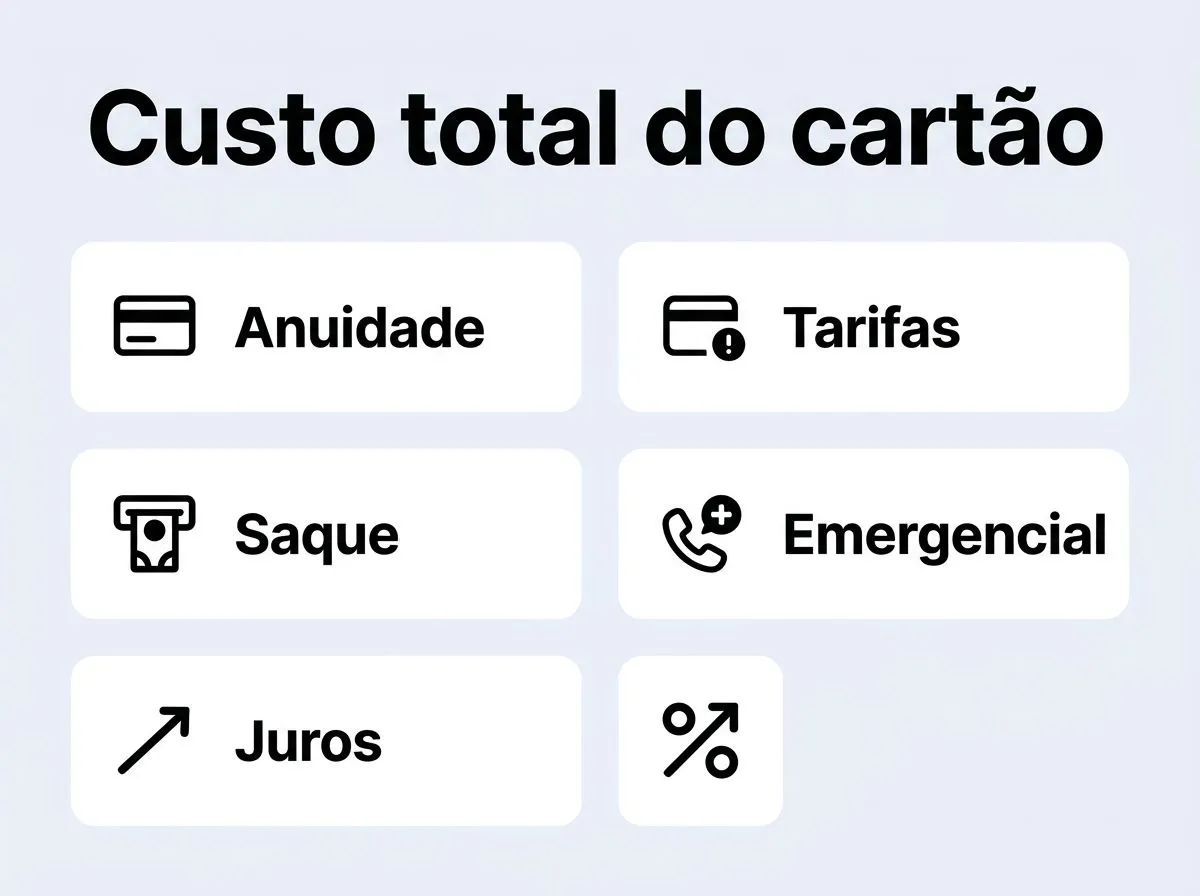
- Anuidade: veja se é cobrada integralmente, parcelada ou isenta por regra de gasto mínimo.
- Tarifas e serviços cobrados à parte: segunda via, saque em espécie, avaliação emergencial de crédito e outros serviços extras podem encarecer o uso.
- Juros do rotativo: entram quando você não paga a fatura inteira no vencimento e costumam ser a parte mais cara da conta.
- Encargos do parcelamento da fatura: podem ser menos agressivos que o rotativo, mas ainda aumentam o custo final.
- Outros custos eventuais: emissão de segunda via, saque no crédito, envio de fatura em papel e pacotes de serviços podem aparecer fora da propaganda.
O erro mais comum é olhar só a anuidade zerada e ignorar o resto. Um cartão sem anuidade perde a vantagem se você usa saque, parcela fatura com frequência ou aceita pagar juros por atraso. O Banco Central do Brasil orienta, em regras de transparência da fatura, que o consumidor consiga identificar tarifas, encargos e custos do crédito antes de decidir.
Se a sua meta é economia, compare o custo anual estimado do cartão com o uso que você realmente faz. Um cartão com anuidade pode valer a pena quando devolve benefícios que você usa de verdade, mas só se esse retorno for maior do que o gasto extra. Caso contrário, a conta é simples: o cartão mais barato é o que não acrescenta custo a um uso que já seria atendido por outro produto.
Taxa de juros, rotativo e parcelamento da fatura
Quando você não paga a fatura integralmente, o cartão pode entrar no rotativo ou ser parcelado. Pagar o mínimo só empurra o problema, porque o saldo restante passa a gerar encargos, e o custo sobe rápido. O caminho mais caro costuma ser usar o cartão como extensão do salário, e não como meio de pagamento com controle mensal.
No Brasil, os juros do cartão variam bastante por instituição e por perfil, então a comparação certa é pela taxa informada no contrato e no app, não pela promessa de marketing. O Banco Central do Brasil publica estatísticas de juros do crédito, e a linha do cartão de crédito rotativo costuma aparecer entre as mais caras do sistema. Se você precisa parcelar a fatura, compare o CET, que inclui juros e encargos, e não apenas a taxa nominal.
O parcelamento da fatura pode ser menos ruim que o rotativo quando a dívida já existe e o orçamento não fecha no vencimento. Mas ele só faz sentido como solução pontual. Se virar hábito, o cartão deixa de ser ferramenta de pagamento e passa a carregar uma dívida recorrente, com impacto direto no limite disponível e no custo total mensal.
A regra prática é simples: se você não consegue quitar a fatura cheia, revise o gasto antes de aumentar o limite ou pedir outro cartão. O problema quase nunca é falta de opção de parcelamento, e sim o acúmulo de compras fora do orçamento. Quem usa o cartão com folga para pagar depois normalmente paga duas vezes, uma na compra e outra nos encargos.
Requisitos de aprovação e chance real de ser aceito
- Informe renda compatível com o uso pretendido, porque limite e aprovação tendem a considerar capacidade de pagamento.
- Verifique seu histórico de pagamento em birôs como Serasa, Boa Vista SCPC e SPC Brasil, já que atrasos e dívidas podem pesar na análise.
- Mantenha movimentação financeira coerente com o pedido, especialmente se o banco já enxerga sua conta, salário ou investimentos.
- Se o perfil é de renda baixa, estudante ou negativado, prefira produtos com regras mais simples, limite inicial conservador ou análise alternativa.
- Evite fazer muitos pedidos em sequência, porque várias consultas em pouco tempo podem sinalizar risco maior para alguns emissores.
A chance de aprovação depende menos de um número isolado e mais do conjunto do seu cadastro. Bancos como Nubank, Banco Inter, C6 Bank, Itaú Unibanco, Bradesco, Santander e Caixa Econômica Federal usam critérios próprios, e a resposta pode mudar conforme renda, movimentação e relacionamento. Não existe aprovação garantida, só uma combinação mais ou menos favorável de dados.
Se você está tentando o primeiro cartão, a estratégia mais segura é pedir algo compatível com seu perfil real, não com o limite que gostaria de ter. Estudantes e pessoas com pouca renda costumam ter mais chance em cartões de entrada, desde que o cadastro esteja limpo e a documentação, correta. Para negativados, a análise costuma ser mais dura, e qualquer solução que prometa aprovação certa merece desconfiança.
Uma prática útil é conferir seu CPF nos birôs de crédito antes da solicitação e corrigir pendências que ainda apareçam. Isso não cria aprovação, mas evita erro simples, como cadastro desatualizado, restrição antiga já quitada ou telefone sem confirmação. Quando o banco cruza dados com renda e relacionamento, esses detalhes fazem diferença.
Como ler pontos, cashback e outros benefícios
Benefício bom é aquele que você usa com facilidade e sem custo oculto maior do que o retorno. Pontos funcionam melhor para quem concentra gastos e sabe resgatar com frequência, enquanto cashback costuma ser mais simples para quem quer desconto direto na fatura ou na conta. O nome do programa chama atenção, mas o que vale é a taxa efetiva de retorno depois das regras.
Cartões com pontos podem exigir gasto mínimo, anuidade ou conversão pouco vantajosa para quem usa pouco. Já o cashback pode parecer direto, mas às vezes depende de categoria de compra, prazo de crédito em conta ou vínculo com programa específico. Leia também a validade dos pontos, o teto de acúmulo e o valor mínimo de resgate, porque isso muda a conta final.
Um cartão premium só compensa se os benefícios forem usados de verdade. Sala VIP, seguro viagem, pontuação maior e isenção de IOF em alguns contextos de viagem internacional, como compras feitas fora do Brasil ou no exterior, são úteis para quem viaja, mas viram custo inútil para quem quase não sai da rotina local. Nessa comparação, o gasto anual precisa caber no retorno esperado, e não na sensação de status.
Se a meta é simplicidade, cashback costuma ser mais fácil de entender do que pontos. Agora, se você quer acumular e trocar por milhas ou produtos, pontos podem render mais, desde que o resgate seja claro e o programa não perca valor com regras apertadas. Para não se enrolar, compare o benefício líquido, ou seja, o que sobra depois da anuidade e das exigências de uso.
Como tomar a decisão final sem cair em armadilhas
A decisão fica mais segura quando você compara três cenários: uso básico, uso intenso e atraso eventual. No cenário básico, o cartão barato quase sempre leva vantagem. No uso intenso, os benefícios podem compensar. Já no atraso eventual, o que pesa de verdade deixa de ser ponto ou cashback e passa a ser a taxa de juros, que costuma ser a parte mais cara da operação.
Também ajuda separar desejo de necessidade. Limite alto, programa de milhas e cartão metal chamam atenção, mas não resolvem orçamento apertado. Se a sua renda ainda está instável, prefira um cartão com regras simples, app claro e cobrança previsível, porque isso reduz a chance de surpresa na fatura.
No fim, a escolha certa passa por três decisões práticas: aceitar ou não pagar anuidade, assumir ou não um cartão com benefícios mais complexos e pedir ou não um produto com exigência maior de renda e histórico. O critério é sempre o mesmo, quanto esse cartão custa por ano, quanto devolve no seu uso real e qual é a chance de você ser aprovado sem cair em dívida cara.
Perguntas frequentes
Qual cartão costuma ser mais fácil de aprovar para quem tem pouco histórico de crédito?
Em geral, os cartões de entrada, com análise mais simples, limite inicial conservador ou até garantia de limite, costumam ser os mais acessíveis. Para quem está começando, também ajuda escolher um produto compatível com renda baixa, cadastro limpo e documentação correta, em vez de tentar cartões premium logo de cara.
Cartão sem anuidade sempre vale mais a pena?
Não. Um cartão sem anuidade só é melhor se os benefícios dos outros cartões não compensarem o custo extra no seu uso real. Se você aproveita cashback, pontos, seguro viagem ou outros recursos com frequência, a anuidade pode fazer sentido, desde que o retorno líquido seja maior que o gasto.
O que pesa mais na análise: score ou renda?
Os dois pesam, mas a renda costuma mostrar melhor a sua capacidade de pagamento, enquanto o score ajuda a sinalizar seu histórico de crédito. O peso exato muda de emissor para emissor, então o melhor é avaliar renda, pagamento em dia e seu cadastro como um conjunto, não só um número isolado.
Posso pedir vários cartões ao mesmo tempo?
Pode, mas não é o ideal. Várias solicitações em sequência podem gerar consultas demais e passar uma impressão de risco maior em algumas análises. Em geral, vale mais a pena pedir primeiro o cartão que combina com seu perfil e só depois avançar para opções mais exigentes.

Como Funcionam os Programas de Pontos do Cartão de Crédito Passo a Passo
Veja como os pontos entram, como são calculados e quando o resgate compensa. Também descubra os erros que mais fazem o saldo perder valor.
Como Cancelar um Cartão de Crédito Junto ao Banco Sem Complicação
Veja como pedir o cancelamento do cartão, o que o banco pode exigir e como agir se o pedido travar ou vier negado.
Como Funciona o Cashback no Cartão de Crédito e Como Receber Dinheiro de Volta
Veja como o cashback volta, quando pode ser cancelado e quais custos reduzem o ganho real no cartão de crédito.
Como Aumentar o Limite do Cartão de Crédito Rápido e de Forma Segura
Saiba o que realmente pesa na análise e como pedir revisão de limite no app, sem criar expectativas irreais.
O Que É Cartão de Crédito Virtual e Por Que Usar em Compras Online
Cartão virtual reduz a exposição dos dados em compras online. Veja diferenças, ativação, limites e quando ele compensa mais que o físico.
O Que É Anuidade do Cartão de Crédito e Como Pedir Isenção no Banco
Veja o que a anuidade remunera, quando pode ser reduzida e como pedir isenção ao banco sem deixar a cobrança passar.