
O Que É Cartão de Crédito Virtual e Por Que Usar em Compras Online
Muita gente trata cartão virtual e cartão físico como se fossem a mesma coisa com nomes diferentes, mas a diferença real aparece no risco, no uso e no controle dos dados. O cartão de crédito virtual é um número gerado no app do emissor para compras digitais; o físico continua sendo o mais amplo para loja, aproximação e para situações em que o ambiente online simplesmente não resolve.
Principais conclusões
- O cartão virtual usa número, validade e CVV próprios, o que reduz a exposição do cartão físico em compras online.
- Em muitos emissores, o cartão virtual é limitado a sites, apps e assinaturas, sem saque nem uso presencial.
- Se o emissor trocar o número virtual, cadastros recorrentes podem falhar até você atualizar os dados.
- O cartão físico continua mais versátil para maquininha, aproximação e carteiras digitais.
O que é cartão de crédito virtual e o que é cartão físico
O cartão de crédito virtual tem número próprio, validade própria e CVV próprio, tudo criado dentro do aplicativo do banco ou da fintech. Em muitos emissores, ele fica separado do plástico principal justamente para diminuir a exposição dos dados do cartão físico em compras online e assinaturas.
O cartão físico é o plástico que você leva na carteira e usa em maquininhas, compras presenciais e, em alguns casos, também na internet. A diferença aqui vai além do formato: o virtual nasce para o ambiente digital, enquanto o físico cobre o uso fora do app com muito mais amplitude.
Na prática, os emissores não entregam as mesmas funções nas duas versões. Há bancos que deixam pagar por aproximação com o cartão físico, integrar o cartão à Apple Pay, ao Google Pay ou à Samsung Wallet, e usar o número virtual só em sites e aplicativos. Outros restringem o cartão virtual a compras online e recorrências, sem aceitar saque nem pagamento presencial.
Isso muda a escolha no dia a dia. Se a compra é em um site que você não conhece bem, o virtual reduz a exposição do número principal. Se a necessidade é passar o cartão na maquininha, usar aproximação ou fechar uma compra sem depender do celular, o físico continua sendo o caminho mais direto.
Diferença entre cartão de crédito virtual e físico na prática de uso
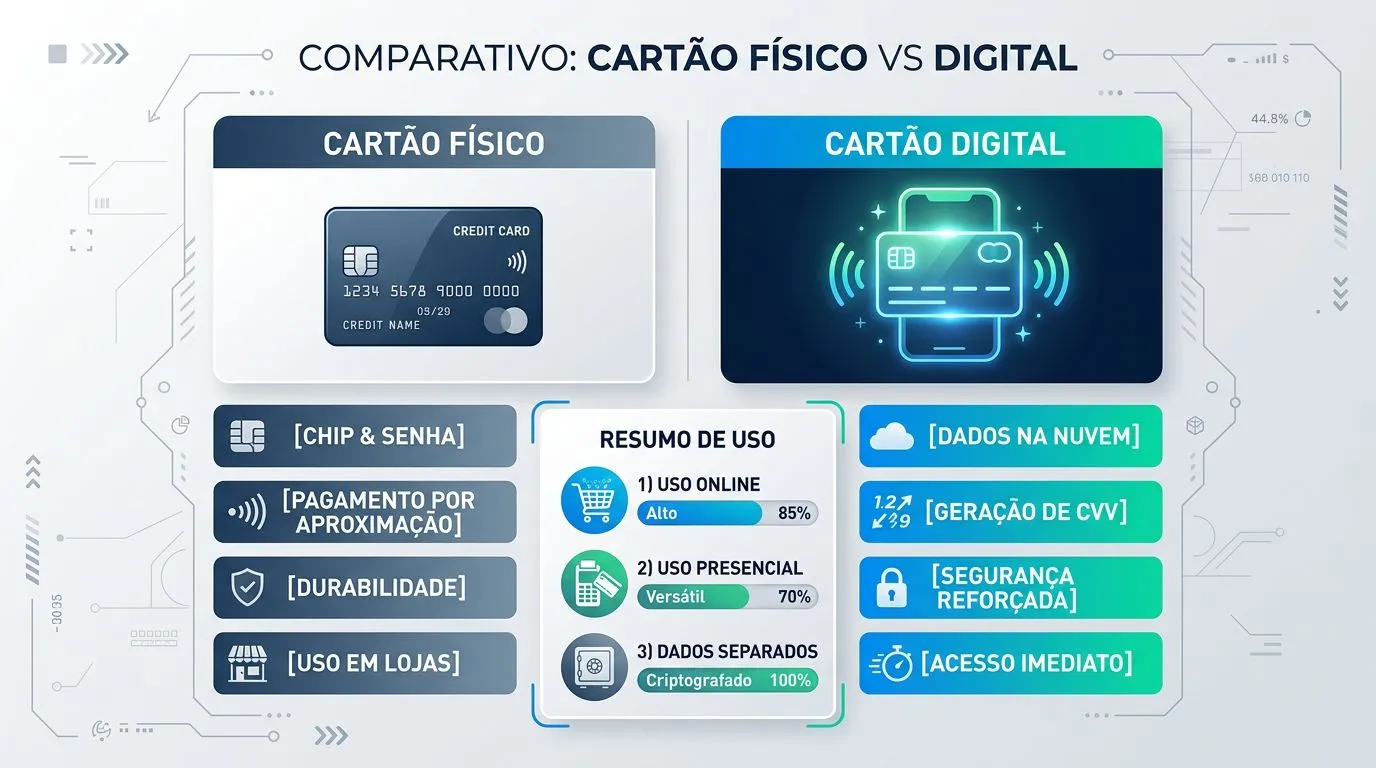
| Critério | Cartão de crédito virtual | Cartão físico |
|---|---|---|
| Uso principal | Compras online, apps e assinaturas | Compras presenciais, aproximação e também online |
| Dados do cartão | Número, validade e CVV próprios, separados do cartão principal em muitos emissores | Dados fixos do cartão principal ou do cartão adicional |
| Disponibilidade | Depende do app do emissor e da política de segurança | Costuma ser o cartão base da conta |
| Recorrências | Pode exigir atualização se o emissor trocar o número | Mais estável para cadastros de longo prazo |
| Pagamentos aceitos | Sites, apps e, em alguns casos, carteiras digitais | Maquininhas, aproximação, carteiras digitais e internet |
| Impacto prático | Mais controle sobre exposição de dados | Mais versatilidade fora do ambiente online |
O virtual costuma levar vantagem em compra online, cadastro em marketplace e uso em serviços com maior risco de vazamento de dados. Como o número não é o mesmo do cartão físico, você diminui o impacto de uma exposição no site ou no aplicativo onde comprou.
O físico segue indispensável quando a compra acontece fora da internet ou quando o estabelecimento não aceita carteira digital. Em muitos casos, ele também é o mais simples para manter ativo em assinaturas de longo prazo, porque o número tende a mudar menos do que o de um cartão virtual temporário.
A troca de número no virtual é o ponto que mais pesa no uso real. Se o emissor expira o cartão virtual, bloqueia por segurança ou gera um novo número, serviços como streaming, clubes de assinatura e cobranças recorrentes podem falhar até você atualizar os dados.
Como ativar e usar o cartão virtual no dia a dia
- Abra o aplicativo do seu banco ou fintech e entre na área de cartões. Em geral, a opção de cartão virtual aparece dentro do menu do cartão principal.
- Toque em gerar, ativar ou visualizar cartão virtual e confirme a autenticação pedida. Alguns emissores exigem senha, biometria ou confirmação no próprio app.
- Anote ou copie os dados que o aplicativo mostrar, número, validade e CVV. Eles podem ser diferentes do cartão físico e normalmente são os dados que você usa no checkout online.
- Faça a compra no site ou app e confira se a cobrança apareceu como cartão virtual no extrato. Isso ajuda a identificar qual número foi usado caso você precise bloquear ou substituir depois.
- Sempre que o emissor trocar o número do cartão virtual, revise cadastros de streaming, marketplace e assinatura. Se isso não for atualizado, a cobrança pode ser recusada na próxima tentativa.
No uso diário, o melhor hábito é tratar o cartão virtual como um cartão de trabalho, não como um cartão para tudo. Use-o onde faz sentido blindar os dados e deixe o físico para o restante. Essa separação simplifica a vida quando algo dá errado, porque você sabe exatamente qual número precisa substituir.
Limites e restrições que podem aparecer no cartão virtual e no físico
- O cartão virtual em geral não serve para saque em caixa eletrônico. Essa função, quando existe, fica no cartão físico e depende do produto contratado.
- Compras presenciais normalmente pedem o plástico ou uma carteira digital compatível. Digitar o número do cartão virtual é recurso pensado principalmente para o ambiente online.
- Algumas compras são barradas por regras antifraude, como sequência de transações, valor incomum ou tentativa repetida de pagamento. Isso pode acontecer tanto no virtual quanto no físico.
- Assinaturas e cobranças recorrentes podem funcionar bem com cartão virtual, mas alguns emissores usam números temporários ou trocas periódicas, o que exige atualização de cadastro.
- A compatibilidade depende do banco, da fintech e das políticas de segurança do emissor, não apenas do fato de o cartão ser virtual ou físico.
Na prática, a limitação mais frustrante é descobrir só na hora que o número virtual não serve para o uso que você queria. Se a ideia é pagar presencialmente, sacar dinheiro ou depender de uma cobrança recorrente por muito tempo, vale confirmar antes se o emissor permite isso no cartão virtual. Se não permitir, o físico ou uma carteira digital integrada pode ser a saída mais estável.
Custos, anuidade e regras que variam por emissor
A modalidade virtual, por si só, nem sempre tem custo separado. Em muitos emissores, a anuidade, quando existe, fica ligada ao cartão principal, e o cartão virtual é liberado sem cobrança extra. Isso não é uma regra universal, então o que vale mesmo é a tabela de tarifas e o contrato do cartão.
Também existe diferença na forma como cada emissor organiza o serviço. Banco do Brasil, Nubank, Itaú e Bradesco, por exemplo, podem adotar políticas diferentes para emissão, troca, prazo de validade e quantidade de cartões virtuais disponíveis. O mesmo vale para integrações com Visa, Mastercard, Visa Token Service e Mastercard Digital Enablement Service, que sustentam a tokenização em carteiras digitais e pagamentos compatíveis.
Na prática, isso significa que você não deve escolher só pelo nome da bandeira ou pela fama do banco. Um cartão pode ser ótimo para compras online e ainda assim gerar mais atrito em assinaturas; outro pode facilitar recorrências, mas ter menos flexibilidade para troca de dados. A leitura certa é a combinação entre app, regras de segurança e tarifa.
Se você quer evitar surpresa, confirme três pontos antes de depender do cartão virtual: se há anuidade no cartão principal, se existe custo para emitir ou substituir o virtual e se o emissor usa número fixo ou temporário. A resposta costuma estar na tabela de tarifas, no contrato e na área de ajuda do aplicativo.
Quando o cartão virtual vale mais a pena
O cartão virtual vale mais a pena quando você faz compras online com frequência e quer reduzir a exposição do número principal. Ele também ajuda em cadastros em sites novos, compras pontuais e serviços em que você prefere limitar o uso do cartão físico fora do app.
Já o cartão físico segue sendo o mais completo para uso cotidiano fora da internet, para aproximação e para quem precisa de um número mais estável em cobranças recorrentes. Se o seu padrão mistura loja física, transporte, saques e compras online, os dois se complementam melhor do que competem.
A escolha mais sensata costuma ser simples: use o virtual como camada de proteção nas compras digitais e mantenha o físico como base operacional. Assim, você ganha segurança sem perder praticidade, e ainda reduz o impacto de vazamentos, trocas de número e bloqueios preventivos.
Perguntas frequentes
O cartão virtual pode ser usado em compras presenciais?
Em geral, não no formato de número digitado. O uso presencial costuma depender de carteira digital, do app do banco ou de um cartão virtual compatível com pagamento por aproximação, quando o emissor oferece essa função. Se o banco restringe o virtual ao ambiente online, a maquininha continua sendo caso do cartão físico.
Se eu trocar o cartão físico, o virtual também muda?
Depende do emissor. Em alguns bancos, a troca do plástico exige atualizar também o cartão virtual, porque os dados ficam vinculados. Em outros, os dois números são tratados de forma separada, então a substituição de um não altera o outro automaticamente.
O cartão virtual funciona para assinatura e pagamento recorrente?
Pode funcionar, desde que o emissor permita recorrência e o número virtual continue válido. O ponto de atenção é que alguns bancos geram números temporários ou trocam o virtual por segurança, o que pode interromper cobranças como streaming e outros serviços até você atualizar o cadastro.
Cartão virtual aceita saque ou transferência?
Não. O cartão de crédito virtual é voltado para compras e, em alguns emissores, para pagamentos digitais. Saque em caixa eletrônico depende do produto de crédito contratado pelo banco e, na prática, fica ligado ao cartão físico ou a outra função específica da conta.

Como Funcionam os Programas de Pontos do Cartão de Crédito Passo a Passo
Veja como os pontos entram, como são calculados e quando o resgate compensa. Também descubra os erros que mais fazem o saldo perder valor.
Como Escolher o Cartão de Crédito Ideal para o Seu Perfil de Consumo
Compare anuidade, juros, aprovação e benefícios antes de pedir um cartão. O melhor é o que cabe no seu uso real, não no marketing.
Como Cancelar um Cartão de Crédito Junto ao Banco Sem Complicação
Veja como pedir o cancelamento do cartão, o que o banco pode exigir e como agir se o pedido travar ou vier negado.
Como Funciona o Cashback no Cartão de Crédito e Como Receber Dinheiro de Volta
Veja como o cashback volta, quando pode ser cancelado e quais custos reduzem o ganho real no cartão de crédito.
Como Aumentar o Limite do Cartão de Crédito Rápido e de Forma Segura
Saiba o que realmente pesa na análise e como pedir revisão de limite no app, sem criar expectativas irreais.
O Que É Anuidade do Cartão de Crédito e Como Pedir Isenção no Banco
Veja o que a anuidade remunera, quando pode ser reduzida e como pedir isenção ao banco sem deixar a cobrança passar.