
Como Aumentar o Limite do Cartão de Crédito Rápido e de Forma Segura
Como aumentar o limite do cartão de crédito rápido e com segurança? O caminho mais ágil costuma ser pedir a revisão no aplicativo do banco, mantendo cadastro e renda atualizados e a fatura em dia. Só que não existe aumento garantido, nem limite alto automático: o banco cruza risco, renda e uso, e cartões com regras próprias podem seguir critérios diferentes deste guia.
Principais conclusões
- O pedido pelo aplicativo é o caminho mais rápido, mas sem prazo garantido de resposta.
- Renda atualizada e faturas pagas em dia pesam mais do que aumentar gastos.
- A revisão automática pode demorar meses, dependendo da política do banco.
- Limite maior não assegura isenção de anuidade nem muda tarifas por padrão.
O que realmente influencia o aumento de limite
O que pesa mesmo na análise é a soma de uso responsável, renda compatível e bom histórico de pagamento. Gastar mais não ajuda sozinho, e atrasar a fatura costuma jogar contra. No fim, o banco quer ver se o limite pedido cabe no seu orçamento real, sem empurrar você para o rotativo.
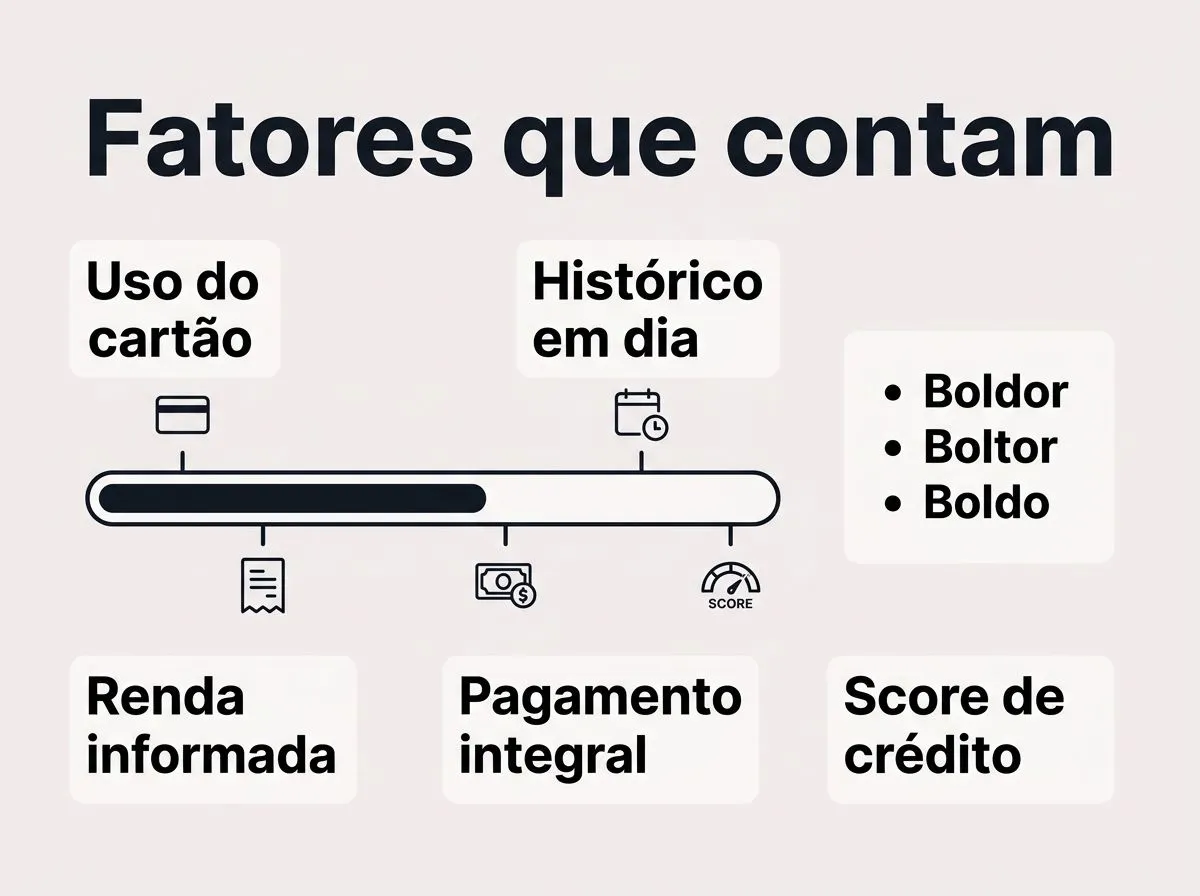
- Uso do cartão e histórico de pagamento em dia, com foco em regularidade, não em gastos altos por impulso
- Renda informada e capacidade de pagamento, porque limite maior precisa caber no orçamento real
- Score de crédito e relacionamento com a instituição, incluindo tempo de conta e comportamento financeiro
- O que não garante aumento, como pedir várias vezes em pouco tempo, concentrar atrasos ou gastar além do controle
Na prática, o banco observa sinais bem diretos: a fatura fecha e é paga integralmente, a renda cadastrada faz sentido para o valor pedido e a conta não mostra aperto financeiro frequente. Consultas e histórico em bases como Serasa, Boa Vista e SPC Brasil podem influenciar a leitura de risco, mas o peso exato varia conforme a política de cada instituição.
Como pedir revisão de limite nos canais mais comuns
O pedido costuma ser feito no aplicativo do banco, no internet banking ou na central de atendimento, quando esses canais oferecem a opção de revisão. Antes de enviar a solicitação, confira se CPF, endereço, telefone, renda e ocupação estão coerentes. Informação antiga ou desencontrada costuma travar a análise em boa parte dos casos.
- Pedido pelo aplicativo, quando existe a opção de revisão de limite no menu do cartão
- Solicitação no internet banking ou na central de atendimento, para instituições que ainda usam esses canais
- Informações que costumam ser exigidas, como CPF, renda atualizada e dados cadastrais consistentes
- Casos em que a instituição pede comprovantes adicionais, como holerite, extrato ou declaração de renda
Se o banco pedir comprovação, responda com um documento legível e recente. Um comprovante de renda pode ser holerite, extrato bancário ou declaração, dependendo da profissão e do que a instituição aceita. Em muitos casos, o pedido anda mais rápido quando a renda já aparece atualizada no cadastro e o documento confirma o mesmo valor.
Aumento temporário, revisão automática e pedido por aplicativo: qual é a diferença
Essas três formas parecem próximas, mas servem para momentos diferentes. O aumento temporário atende a uma necessidade pontual, a revisão automática depende do comportamento do cliente ao longo do tempo e o pedido pelo aplicativo é a solicitação ativa feita por você. Misturar as opções costuma criar expectativa errada sobre prazo e validade.
| Tipo de aumento | Como funciona | Prazo de validade ou revisão | Como costuma ser concedido | Vantagem principal | Ponto de atenção |
|---|---|---|---|---|---|
| Aumento temporário | O banco libera um limite maior por período determinado | Validade definida pela instituição, com retorno ao limite anterior ao fim do prazo | Geralmente após análise de risco e necessidade pontual | Ajuda em compras específicas ou viagens | Pode voltar ao patamar original sem aviso prático se a regra estiver no contrato |
| Revisão automática | O sistema reavalia seu perfil periodicamente | Sem prazo fixo para o cliente, depende da política interna | Baseada em uso, pagamentos e atualização cadastral | Não exige novo pedido a cada tentativa | Você pode ficar meses sem mudança se o perfil não melhorar |
| Pedido por aplicativo | Você solicita a revisão no menu do cartão | Sem prazo garantido de resposta | Normalmente exige renda e cadastro atualizados | É o canal mais direto e costuma ser o primeiro a testar | Pedidos repetidos sem mudança no perfil raramente ajudam |
Se você precisa de limite extra só por um período, o aumento temporário faz mais sentido. Se a ideia é mudar a estrutura de fato, o foco deve ser melhorar o perfil para a próxima análise. E, quando o banco já libera revisão automática, insistir no pedido manual sem mudança real costuma render só mais uma negativa.
Custos e condições que podem mudar junto com o limite
Aumentar o limite não deveria alterar, por si só, a anuidade do cartão, mas o contrato pode prever condições diferentes em produtos segmentados. Por isso, vale conferir se o cartão tem isenção por gasto mínimo, se há cobrança de serviços extras e se alguma mudança no produto vem junto com a nova faixa de limite.
- Anuidade do cartão e critérios de isenção, que podem permanecer iguais ou mudar conforme o tipo de produto
- Tarifas ligadas a serviços do cartão, como emissão de segunda via, avaliação emergencial ou outras cobranças previstas em contrato
- Parcelamento da fatura e juros, já que um limite maior pode facilitar o uso do crédito rotativo se o controle falhar
- Mudanças em benefícios, elegibilidade ou regras do produto, especialmente em cartões segmentados ou com programas de pontos
O risco financeiro mais comum não é a cobrança do limite em si, e sim o uso mais frouxo do crédito depois da liberação. Um teto maior pode parecer conforto, mas também aumenta a chance de levar saldo para o mês seguinte. Nessa hora, a CET do cartão importa mais do que o limite novo, porque ela mostra o custo total do crédito quando a fatura não é paga integralmente.
O que fazer se o limite não aumentar
Se a análise negar o aumento, o próximo passo é corrigir o perfil, não repetir o mesmo pedido na semana seguinte. O banco precisa enxergar uma mudança concreta, como renda melhor informada, menos atraso e uso mais estável do cartão. Sem isso, a tendência é o resultado se repetir.
- Atualizar renda e cadastro para evitar análise com informação desatualizada
- Reduzir atrasos e uso excessivo do limite, mostrando comportamento mais estável
- Concentrar gastos em um cartão e manter bom histórico de pagamento, sem forçar consumo
- Acompanhar o canal oficial para nova revisão, em vez de insistir sem mudança real no perfil
Se o atraso virou hábito, priorize organizar a fatura do cartão de crédito antes de tentar aumentar o limite. Um perfil que paga em dia, usa só parte moderada do limite e mantém renda coerente costuma ter mais chance de revisão positiva do que alguém que pede aumento enquanto ainda rola saldo ou parcela a fatura com frequência.
Checklist de verificação antes de pedir o aumento
Use este checklist para saber se o pedido está pronto para sair. Cada item precisa estar verdadeiro no seu caso, não apenas prometido pelo banco.
- Meu cadastro no aplicativo do banco, internet banking ou central de atendimento está atualizado, com renda e contato corretos.
- Minha fatura do cartão de crédito está sendo paga em dia, sem atraso recorrente.
- Meu uso do limite está compatível com minha renda, sem depender de rotativo ou parcelamento frequente.
- Se o banco pedir documento, eu consigo enviar comprovante de renda legível e recente.
- Eu verifiquei se o cartão tem anuidade, tarifas e regras que podem mudar com a nova faixa de limite.
Perguntas frequentes
Em quanto tempo o banco costuma responder ao pedido de aumento de limite?
Não existe um prazo único. Em muitos bancos, a resposta aparece no app, no internet banking ou por mensagem depois da análise interna, e isso pode ser rápido ou levar mais tempo conforme o canal e o perfil do cliente. Se o banco pedir comprovantes, a liberação costuma andar melhor quando o documento é recente e a renda já está atualizada no cadastro.
Pedir aumento de limite várias vezes pode prejudicar a análise?
Pode, sim, principalmente se os pedidos forem repetidos em pouco tempo. Isso passa a impressão de insistência sem mudança real no perfil, e o banco tende a manter o limite atual até ver melhora concreta em renda, histórico de pagamento e uso do cartão. O melhor é corrigir o que trava a análise antes de insistir de novo.
Posso receber aumento de limite sem pedir?
Sim. Algumas instituições fazem revisão automática e podem aumentar o limite sem solicitação do cliente, com base no uso responsável do cartão, nos pagamentos em dia e na renda atualizada. Mesmo assim, não é algo garantido nem imediato, porque a reavaliação depende da política interna do banco e do comportamento financeiro observado ao longo do tempo.
Aumento de limite e aumento de renda precisam andar juntos?
Não necessariamente, mas a renda desatualizada pode atrapalhar ou até limitar o valor aprovado. Se a renda informada no cadastro não combina com a sua capacidade de pagamento, o banco tende a reduzir a chance de conceder mais limite. Por isso, manter os dados coerentes costuma ajudar mais do que pedir aumento com cadastro antigo.

Como Funcionam os Programas de Pontos do Cartão de Crédito Passo a Passo
Veja como os pontos entram, como são calculados e quando o resgate compensa. Também descubra os erros que mais fazem o saldo perder valor.
Como Escolher o Cartão de Crédito Ideal para o Seu Perfil de Consumo
Compare anuidade, juros, aprovação e benefícios antes de pedir um cartão. O melhor é o que cabe no seu uso real, não no marketing.
Como Cancelar um Cartão de Crédito Junto ao Banco Sem Complicação
Veja como pedir o cancelamento do cartão, o que o banco pode exigir e como agir se o pedido travar ou vier negado.
Como Funciona o Cashback no Cartão de Crédito e Como Receber Dinheiro de Volta
Veja como o cashback volta, quando pode ser cancelado e quais custos reduzem o ganho real no cartão de crédito.
O Que É Cartão de Crédito Virtual e Por Que Usar em Compras Online
Cartão virtual reduz a exposição dos dados em compras online. Veja diferenças, ativação, limites e quando ele compensa mais que o físico.
O Que É Anuidade do Cartão de Crédito e Como Pedir Isenção no Banco
Veja o que a anuidade remunera, quando pode ser reduzida e como pedir isenção ao banco sem deixar a cobrança passar.