
Como Cancelar um Cartão de Crédito Junto ao Banco Sem Complicação
Se você quer cancelar um cartão de crédito junto ao banco sem perder tempo, o caminho mais seguro é pedir o encerramento pelo SAC, pela central de atendimento do emissor ou, se existir, pelo app do banco, sempre com protocolo em mãos. Este texto trata do cartão comum do banco emissor, não do pré-pago nem do cartão adicional isolado, porque cada um pode seguir uma regra própria de encerramento.
Principais conclusões
- Peça o cancelamento pelo SAC, central ou app e guarde o protocolo, data e hora do atendimento.
- Confirme se o banco registrou cancelamento, e não apenas bloqueio, contestação ou reemissão.
- Compras já lançadas, parcelas e faturas continuam existindo após o encerramento do cartão.
- Se o pedido travar, acione a ouvidoria, depois Consumidor.gov.br ou Procon.
- Cancelar faz mais sentido quando anuidade e baixo uso pesam mais do que pontos, cashback e benefícios ativos.
Como pedir o cancelamento pelos canais oficiais
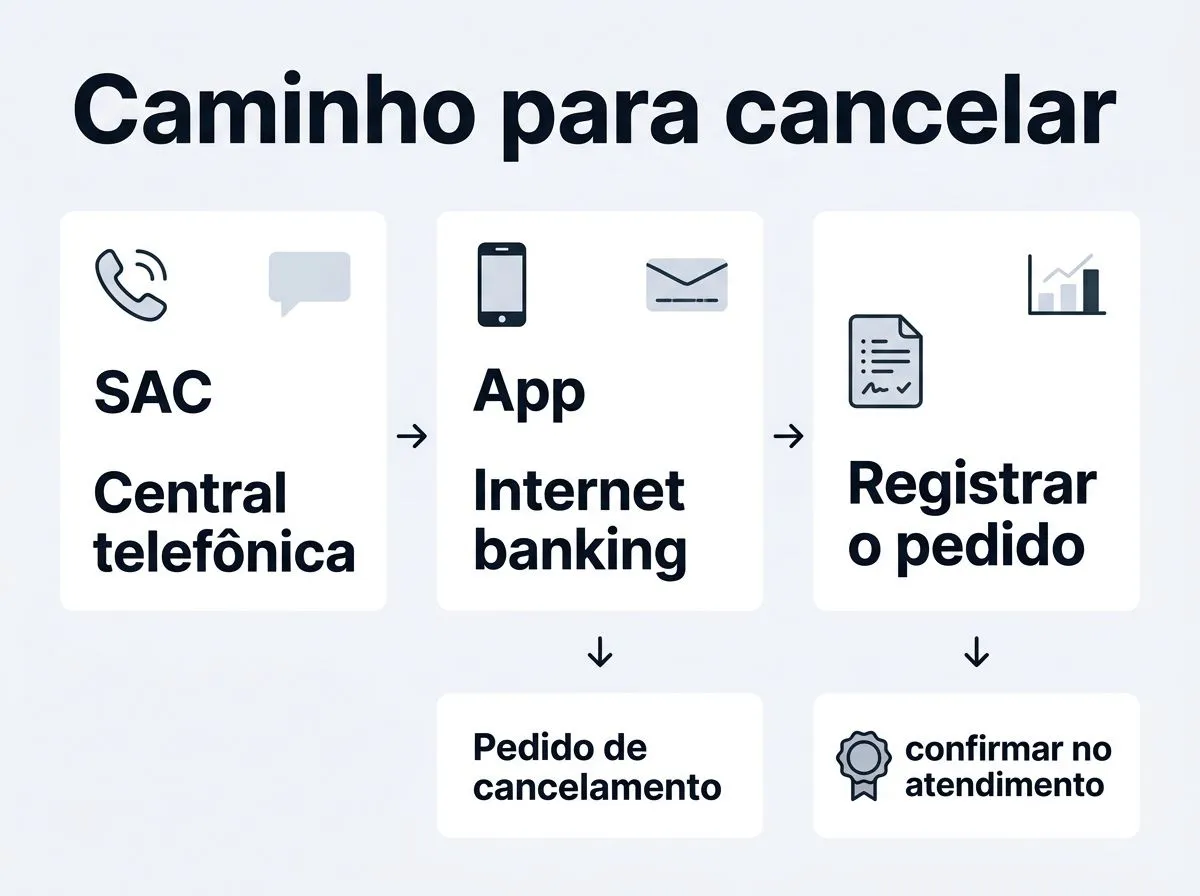
- Comece pelo SAC ou pela central telefônica do banco emissor e diga com clareza que o pedido é de cancelamento do cartão, não apenas bloqueio.
- Se o app do banco ou o internet banking oferecerem a função de encerramento, use o próprio canal digital e salve a confirmação exibida na tela.
- Quando a instituição mantiver atendimento presencial, você também pode formalizar o pedido em agência ou ponto de atendimento.
- Anote ou guarde número de protocolo, data, hora e nome de quem atendeu, porque isso sustenta a reclamação se o processo travar.
- Confirme ao final que o registro ficou como cancelamento do cartão e não como bloqueio temporário, contestação de compra ou reemissão.
Quais dados o banco costuma pedir para confirmar a solicitação
- Nome completo e CPF do titular.
- Número do cartão ou dados da conta vinculada.
- Confirmação de segurança, como senha, código de validação ou perguntas cadastrais.
- Motivo do cancelamento, se o atendente solicitar.
- Dados de contato atualizados para receber a confirmação do processo.
O que acontece depois que o cartão é cancelado
| Situação | O que acontece | O que o titular deve conferir | Ponto de atenção |
|---|---|---|---|
| Compras novas | O cartão deixa de ser aceito para novas transações após a efetivação. | Se o app e a fatura já mostram o status encerrado. | Compras em processamento podem aparecer depois, mesmo com o cartão cancelado. |
| Fatura em aberto | O cancelamento não apaga valores já lançados. | Se as parcelas e a fatura seguem sendo cobradas normalmente. | A dívida continua até quitação ou negociação. |
| Limite do cartão | O limite deixa de ficar disponível para uso futuro. | Se o limite some do app e não pode ser reutilizado. | Compras antigas seguem sendo cobradas, mesmo sem limite ativo. |
| Cartão adicional | Em muitos casos, o adicional depende do titular principal e é encerrado junto. | Se o banco confirmou o efeito sobre os adicionais. | É preciso checar cada adicional, principalmente em arranjos com vários usuários. |
O que fazer se o cancelamento for negado ou demorar
- Pedir número de protocolo e nome do atendente, guardando qualquer prova do atendimento.
- Abrir reclamação na ouvidoria do banco, informando data, canal usado e o que foi pedido.
- Registrar a demanda no Consumidor.gov.br ou no Procon, quando a resposta interna não resolver.
- Acionar o Banco Central se houver descumprimento de prazo, ausência de resposta ou falha persistente de atendimento.
- Guardar prints, gravações permitidas, e-mails e mensagens que mostrem a tentativa de cancelamento.
Quando cancelar o cartão pode não ser a melhor saída
Cancelar um cartão faz sentido quando a anuidade pesa, o uso é esporádico ou o relacionamento com o banco já não compensa. Mas, se ainda há fatura em aberto, parcelas futuras ou pontos acumulados, é hora de fazer a conta com calma, porque o encerramento corta o uso do cartão, não apaga a obrigação financeira nem garante que os benefícios continuem valendo.
Antes de pedir o fechamento, compare o custo real de manter o cartão com o que ele ainda entrega. Se a tarifa anual é alta e o retorno em pontos, cashback ou benefícios é baixo, o cancelamento costuma ser a saída mais racional. Agora, se existe parcelamento ativo, adicional em uso ou saldo de recompensas relevante, vale conferir o impacto no app do banco e na fatura do cartão de crédito para não abrir mão de algo útil por pressa.
Também vale separar três pedidos que muita gente mistura. Bloqueio suspende o uso, cancelamento encerra o cartão e encerramento de relacionamento pode ir além, atingindo conta, produtos e serviços ligados ao banco emissor. Quando a solicitação sai errada, o atendimento vai e volta sem necessidade, e é aí que tudo demora mais do que deveria.
Se o seu objetivo é apenas reduzir o risco de uso indevido, um bloqueio pode resolver no curto prazo. Se a intenção é sair de vez, o cancelamento formal é o pedido certo, porque ele deixa registro e dá base para cobrar resposta do SAC, da ouvidoria bancária e, se precisar, do Banco Central do Brasil.
Na prática, a conta é simples: cancele quando o custo e a baixa utilidade pesarem mais do que o benefício, mas confirme antes o efeito sobre parcelas, adicionais e pontos. Essa checagem leva poucos minutos e evita a surpresa que costuma aparecer só na próxima fatura.
Perguntas frequentes
Posso cancelar o cartão mesmo com fatura aberta?
Sim. O cancelamento encerra o uso do cartão, mas não apaga faturas, parcelas ou compras já lançadas. Essas cobranças continuam devidas até a quitação, e também podem aparecer transações que estavam em processamento no momento do pedido.
O cancelamento precisa ser confirmado por escrito?
Não é obrigatório em todos os casos, mas é altamente recomendável guardar protocolo e qualquer confirmação por e-mail, SMS ou no app. Isso ajuda se o banco registrar o pedido como bloqueio, contestação ou reemissão, ou se houver cobrança indevida depois.
O cartão adicional é cancelado junto com o titular?
Em muitos casos, sim, porque o adicional depende do cartão principal e costuma ser encerrado junto com ele. Ainda assim, vale pedir a confirmação no momento da solicitação, principalmente se houver mais de um adicional ou regras específicas do emissor.
Quanto tempo o banco pode demorar para efetivar o cancelamento?
O prazo operacional varia de instituição para instituição, então o protocolo informado pelo banco é a referência inicial. Se houver atraso, a resposta da ouvidoria ajuda a medir se o pedido foi só postergado ou se existe falha no atendimento.
Se eu cancelar o cartão, perco o limite imediatamente?
Sim, o limite deixa de ficar disponível para novas compras depois que o cancelamento é efetivado. Isso não muda as despesas já lançadas, que seguem para a fatura normal, nem impede cobranças de compras antigas que ainda estejam sendo processadas.

Como Funcionam os Programas de Pontos do Cartão de Crédito Passo a Passo
Veja como os pontos entram, como são calculados e quando o resgate compensa. Também descubra os erros que mais fazem o saldo perder valor.
Como Escolher o Cartão de Crédito Ideal para o Seu Perfil de Consumo
Compare anuidade, juros, aprovação e benefícios antes de pedir um cartão. O melhor é o que cabe no seu uso real, não no marketing.
Como Funciona o Cashback no Cartão de Crédito e Como Receber Dinheiro de Volta
Veja como o cashback volta, quando pode ser cancelado e quais custos reduzem o ganho real no cartão de crédito.
Como Aumentar o Limite do Cartão de Crédito Rápido e de Forma Segura
Saiba o que realmente pesa na análise e como pedir revisão de limite no app, sem criar expectativas irreais.
O Que É Cartão de Crédito Virtual e Por Que Usar em Compras Online
Cartão virtual reduz a exposição dos dados em compras online. Veja diferenças, ativação, limites e quando ele compensa mais que o físico.
O Que É Anuidade do Cartão de Crédito e Como Pedir Isenção no Banco
Veja o que a anuidade remunera, quando pode ser reduzida e como pedir isenção ao banco sem deixar a cobrança passar.