
O Que É Anuidade do Cartão de Crédito e Como Pedir Isenção no Banco
O que é anuidade do cartão de crédito e como pedir isenção no banco? É a tarifa que o banco emissor cobra para manter o cartão ativo e, em muitos casos, dá para negociar desconto, isenção total ou até trocar por uma versão mais barata, se o seu uso fizer sentido para isso. Esta explicação vale para cartão de crédito comum, não para parcelamento de fatura nem para empréstimo rotativo, que são cobranças diferentes.
Principais conclusões
- A anuidade pode vir em parcela única ou diluída em várias faturas, então confira o custo total antes de aceitar a cobrança.
- Descontos e isenções costumam ser temporários, por isso vale checar por escrito o prazo e a regra de renovação.
- Se o banco negar na primeira tentativa, peça o critério usado e o protocolo formal do atendimento.
- Se a anuidade ficar maior que os benefícios que você realmente usa, trocar de cartão pode ser a decisão mais racional.
O que é anuidade do cartão de crédito e o que ela remunera
A anuidade do cartão de crédito é uma tarifa cobrada pelo emissor para disponibilizar o produto e os serviços que vêm junto com ele. Na prática, ela costuma cobrir a operação do cartão, o atendimento, a manutenção do programa de pontos ou benefícios e a estrutura que permite o uso da bandeira e do banco emissor.
Ela não é a mesma coisa que juros, IOF ou multa por atraso. Juros aparecem quando você financia parte da fatura, o IOF incide em algumas operações financeiras e a multa entra quando há atraso no pagamento. A anuidade aparece como custo do produto, mesmo que você pague a fatura em dia.
Esse valor pode vir em parcela única, cobrada de uma vez, ou diluído em várias faturas. Quando o banco divide, o lançamento pesa menos no mês, mas o custo total continua o mesmo, salvo se houver desconto ou isenção negociada.
Um cartão sem anuidade pode existir porque o banco compensa o custo de outra forma, como uso intenso do cartão, parcerias, oferta promocional ou foco em atrair novos clientes. Isso faz sentido para quem usa pouco o cartão ou não aproveita benefícios como pontos e seguros; para quem usa bastante, a conta pode mudar se o cartão gratuito tiver limite, recompensas ou atendimento inferiores.
Em quais casos o banco pode isentar ou reduzir a anuidade
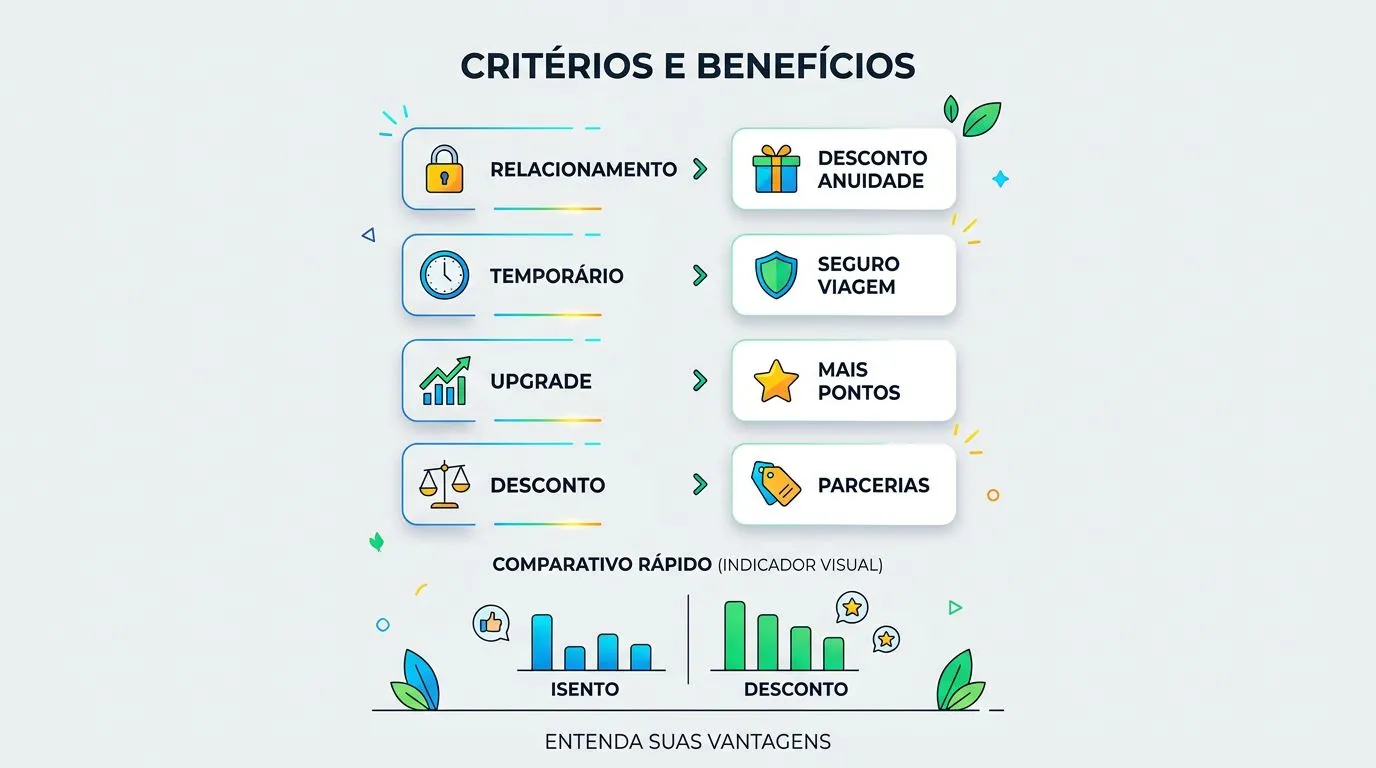
| Condição para benefício | Como costuma funcionar | O que observar | Risco ou limite prático |
|---|---|---|---|
| Relacionamento com o banco, gasto mensal, renda, portabilidade de salário, uso de outros produtos ou oferta promocional | Isenção temporária, desconto parcial, upgrade ou downgrade de cartão, ou campanha para retenção | Regras do contrato, prazo de vigência, meta de gastos e canal correto de atendimento | O benefício pode acabar após alguns meses, a cobrança pode voltar e o desconto pode não valer para cartões adicionais |
| Movimento de retenção quando o cliente ameaça cancelar | Proposta de redução da anuidade ou migração para versão com custo menor | Confirmar se a oferta vale para o cartão titular e para adicionais | A proposta pode ser verbal e não se confirmar na fatura se você não pedir registro formal |
Na prática, a isenção costuma aparecer mais quando o cliente tem movimento relevante no cartão ou algum relacionamento que o banco quer preservar. Portabilidade de salário, investimento, débito automático e uso recorrente do cartão pesam mais do que uma simples promessa de gasto futuro.
O ponto crítico é a vigência. Muitos descontos são temporários, ligados a campanha ou a meta de faturamento mensal, e a cobrança volta depois sem mudança no contrato principal. Se a oferta não vier clara por escrito ou dentro da própria central de relacionamento, o risco de surpresa na fatura cresce.
Como pedir isenção da anuidade ao banco
- Consulte o contrato, o aplicativo e a fatura do cartão de crédito para ver se existe regra de isenção, campanha ativa ou meta de gastos que dispense a tarifa.
- Abra o pedido no canal disponível do banco, como chat do aplicativo do banco, central de relacionamento, agência ou outro canal de atendimento do banco.
- Peça isenção da anuidade, redução da tarifa ou troca por um cartão com menor custo, se isso fizer sentido para o seu perfil.
- Informe os dados do cartão e explique o motivo de forma objetiva, mencionando relacionamento, uso frequente ou comparação com ofertas concorrentes sem exagerar.
- Anote o protocolo, o prazo prometido e a resposta recebida para acompanhar depois, inclusive se a solução vier só na próxima fatura.
O melhor pedido é curto e direto. Diga que quer revisar a anuidade do cartão de crédito, informe a bandeira e os quatro últimos dígitos do cartão e peça uma resposta formal sobre isenção, redução ou migração de produto. Isso evita conversa genérica e acelera o atendimento.
Se o atendente disser que não há isenção, pergunte qual critério o banco usa para conceder desconto e se existe campanha de retenção. Em muitos casos, a negativa inicial não encerra a conversa, só mostra que você precisa encaminhar o pedido para a central certa ou apresentar melhor o seu perfil de uso.
Quando a cobrança aparece automaticamente e como contestar
A anuidade pode ser lançada automaticamente quando existe previsão contratual ou quando termina uma promoção de isenção. Por isso, vale conferir a data do lançamento, o valor total, a forma de parcelamento e se a cobrança apareceu como parcela única ou diluída nas faturas seguintes.
Se a cobrança fugir do combinado, registre a contestação no banco emissor assim que identificar o problema. Guarde prints do aplicativo, a fatura do cartão de crédito e o número do protocolo, porque isso ajuda se houver divergência sobre o que foi prometido pelo atendimento.
Se o banco não resolver, leve a reclamação à ouvidoria. Persistindo a cobrança indevida, o passo seguinte é buscar orientação em órgãos de defesa do consumidor e reunir prova documental, inclusive se a tarifa contrariar o que foi ofertado ou não respeitar o contrato.
O erro comum é cancelar o cartão primeiro e reclamar depois. Quando isso acontece, fica mais difícil provar o que foi ofertado e em que momento a cobrança apareceu. Primeiro registre a contestação e peça análise formal; depois avalie se vale manter o cartão ou encerrar a relação.
Como decidir se vale insistir na isenção ou trocar de cartão
- Compare o valor da anuidade com os benefícios que você realmente usa, como pontos, milhas, cashback ou seguros.
- Veja se o seu gasto mensal, a renda informada e o relacionamento com o banco ajudam na negociação.
- Avalie se um cartão sem anuidade atende melhor ao seu perfil, sem depender de promessa de limite alto.
- Cheque se o programa de recompensas compensa o custo líquido da tarifa.
- Pese a dificuldade de manter metas de gastos contra a economia obtida com a isenção ou redução.
Se você usa pouco o cartão, a anuidade costuma pesar mais do que os benefícios. Nesse caso, migrar para um cartão sem anuidade pode ser a decisão mais racional, especialmente se o objetivo for gastar menos e simplificar o controle da fatura.
Se você concentra gastos, aproveita pontos e tem disciplina para acompanhar promoções, a negociação pode valer a pena. O critério certo é simples: some o custo anual da tarifa, subtraia o valor dos benefícios que você realmente aproveita e compare com o que pagaria em um cartão mais básico.
Também ajuda olhar seu histórico em serviços como Serasa, SPC Brasil e Reclame Aqui só para entender como a instituição costuma responder a clientes em situação parecida, sem tratar isso como garantia. O que decide mesmo é o contrato, a oferta recebida e a resposta formal do banco emissor.
Checklist de verificação antes de aceitar ou contestar a anuidade
- A fatura do cartão de crédito deve mostrar claramente o valor da anuidade, a data de lançamento e se a cobrança veio em parcela única ou fracionada.
- O contrato ou a oferta registrada no aplicativo deve informar se havia isenção promocional, meta de gastos ou prazo de vigência.
- O protocolo do atendimento deve trazer número, data e canal usado, como chat do aplicativo do banco ou central de relacionamento.
- Se houver cobrança indevida, a resposta do banco deve dizer se houve estorno, redução, manutenção da tarifa ou encaminhamento para a ouvidoria do banco.
Perguntas frequentes
Anuidade do cartão pode ser cobrada mesmo sem uso?
Sim. Se o contrato prever a cobrança, a anuidade pode aparecer mesmo quando o cartão fica parado, porque ela remunera a manutenção do produto e não depende das compras feitas. Isso vale também quando a tarifa é lançada em parcelas, pois o custo total continua existindo até o fim da cobrança.
É possível pedir desconto em vez de isenção total?
Sim. O banco pode aceitar reduzir a anuidade, dar abatimento por um período ou oferecer migração para um cartão mais barato, sobretudo em pedidos de retenção. O ponto importante é confirmar se a proposta vale para o titular e se ela fica registrada, porque ofertas verbais podem não aparecer na fatura.
O cartão adicional também pode ter anuidade?
Pode. O cartão adicional pode ter cobrança separada, valor próprio ou algum desconto específico, conforme a regra do emissor. A atenção aqui é verificar se o benefício concedido ao titular também vale para o adicional, porque nem sempre a isenção se estende automaticamente.
Se o banco negar a isenção, o que eu faço?
Peça o motivo por escrito ou no protocolo e veja se a negativa veio por falta de campanha, por critério interno ou por ausência de registro do pedido. Depois, compare o custo com cartões concorrentes e, se a conta não fechar, avalie migrar para uma opção sem anuidade ou cancelar o cartão.
A anuidade pode ser devolvida se eu cancelar o cartão?
Depende do momento do cancelamento e da política do emissor. Se a cobrança tiver sido lançada há pouco tempo, vale pedir estorno proporcional ou integral, com número de protocolo, porque cancelar primeiro e reclamar depois costuma dificultar a análise da cobrança.

Como Funcionam os Programas de Pontos do Cartão de Crédito Passo a Passo
Veja como os pontos entram, como são calculados e quando o resgate compensa. Também descubra os erros que mais fazem o saldo perder valor.
Como Escolher o Cartão de Crédito Ideal para o Seu Perfil de Consumo
Compare anuidade, juros, aprovação e benefícios antes de pedir um cartão. O melhor é o que cabe no seu uso real, não no marketing.
Como Cancelar um Cartão de Crédito Junto ao Banco Sem Complicação
Veja como pedir o cancelamento do cartão, o que o banco pode exigir e como agir se o pedido travar ou vier negado.
Como Funciona o Cashback no Cartão de Crédito e Como Receber Dinheiro de Volta
Veja como o cashback volta, quando pode ser cancelado e quais custos reduzem o ganho real no cartão de crédito.
Como Aumentar o Limite do Cartão de Crédito Rápido e de Forma Segura
Saiba o que realmente pesa na análise e como pedir revisão de limite no app, sem criar expectativas irreais.
O Que É Cartão de Crédito Virtual e Por Que Usar em Compras Online
Cartão virtual reduz a exposição dos dados em compras online. Veja diferenças, ativação, limites e quando ele compensa mais que o físico.