
Melhores Opções de Cartão de Crédito para Estudantes e Universitários
Muita gente imagina que cartão para estudante seja aprovação fácil, mas a realidade é outra: o banco olha o risco do seu perfil. As opções mais interessantes para universitários tendem a juntar anuidade baixa ou zero, documentação simples e chance real de sair com limite pequeno, sem vender aprovação automática.
Principais conclusões
- A idade mínima mais comum é 18 anos, mas alguns cartões exigem comprovante de matrícula e renda ou movimentação bancária.
- A aprovação costuma ser mais favorável para quem já é cliente do banco, porque o histórico de uso pesa na análise.
- Anuidade, juros do rotativo e custo do parcelamento precisam entrar na conta antes do pedido, não depois da aprovação.
- O limite inicial costuma ser baixo; a revisão depende do uso da fatura paga em dia e do relacionamento com a instituição.
- Cadastro Positivo e dados cadastrais corretos podem ajudar, mas não garantem aprovação nem aumento rápido de limite.
Quem pode pedir cartão de crédito sendo estudante e quais documentos costumam ser aceitos
- Os perfis mais comuns aceitos são estudantes com vínculo ativo, universitários que já movimentam conta no banco e jovens com alguma renda ou entrada regular de dinheiro. Em muitos casos, o cartão é mais fácil para quem já é cliente da instituição, porque o banco enxerga histórico de uso e movimentação.
- A idade mínima mais recorrente é 18 anos. Algumas instituições oferecem versões para menores de idade com responsável ou cartão adicional, mas isso é outra modalidade e não é o foco aqui. Em cartões voltados a universitários, pode haver exigência de comprovante de matrícula ou vínculo com curso.
- Os documentos normalmente pedidos são documento de identificação com foto, CPF, comprovante de residência e, quando solicitado, comprovante de matrícula ou comprovante de renda. Se houver divergência de endereço, nome ou CPF, a análise costuma travar antes mesmo de olhar o score.
- Bancos tradicionais, como Banco do Brasil, Caixa Econômica Federal, Bradesco, Itaú e Santander, tendem a olhar mais o conjunto da relação com a instituição, renda e histórico. Fintechs como Nubank, Inter e C6 Bank costumam ter processo digital mais simples, mas isso não significa aprovação fácil para todo mundo.
- Quando a renda formal é baixa ou inexistente, a chance de análise favorável pode aumentar se houver movimentação bancária consistente, Cadastro Positivo ativo e relacionamento prévio. Mesmo assim, quem está negativado ou sem histórico financeiro costuma enfrentar análise mais restritiva, porque o banco precisa justificar o risco da concessão.
Como funciona a análise de crédito para jovens, estudantes e pessoas com pouca renda
A análise de crédito para estudantes normalmente começa pelo básico: CPF, cadastro atualizado, histórico de pagamentos e sinais de que a fatura será honrada. O score ajuda, sim, mas não decide sozinho. O Banco Central do Brasil não define um score único nem compara score entre pessoas; cada instituição cruza critérios próprios com dados internos, consultas externas e o comportamento do cliente ao longo do tempo.
Na prática, relacionamento pesa bastante. Quem recebe salário ou mesada na conta, usa débito, mantém saldo e já contratou outros produtos do banco costuma levar vantagem sobre quem tem cadastro parado. Faz sentido: a instituição vê movimento e consegue estimar melhor se aquele limite inicial cabe no perfil do cliente.
É aí que entra o Cadastro Positivo. Ele registra pagamentos feitos em dia e ajuda a montar uma visão menos incompleta do consumidor, algo valioso para quem ainda tem pouco histórico financeiro. Serasa e Boa Vista trabalham como birôs de crédito com esse tipo de informação, mas cada concedente decide, na prática, como usar o dado.
Aprovação e limite inicial não são a mesma coisa. Um estudante pode até conseguir o cartão com limite baixo, porque o banco prefere começar com cautela, observar o uso e só depois reavaliar. Ou seja, aceitar o pedido não quer dizer, automaticamente, que o cartão já sirva para compras maiores no primeiro mês.
Os motivos mais comuns de recusa são renda insuficiente ou difícil de comprovar, inconsistências cadastrais, CPF com restrições e histórico recente de atraso. Também pesa pedir um cartão fora do seu perfil, como tentar um produto premium sem movimentação financeira compatível. Nesses casos, o problema não é só a negativa, o pedido já nasce desalinhado com a régua de risco.
O que comparar antes de solicitar: custos, anuidade, encargos e regras do contrato
| Critério | O que verificar | Impacto para o estudante | Onde costuma aparecer no contrato | Sinal de atenção |
|---|---|---|---|---|
| Anuidade e mensalidades | Se há isenção, cobrança parcelada ou condição para zerar a tarifa. | Pode baratear o cartão ou encarecer bastante o uso ao longo do ano. | Tabela de tarifas, contrato de adesão e regulamento do produto. | Isenção condicionada a gasto mínimo difícil de manter. |
| Taxa de juros e encargos | Juros do rotativo, parcelamento da fatura, multa e IOF quando aplicável. | Define o custo de atrasos e do uso do crédito emergencial. | Cláusulas financeiras e CET, quando informado. | Falta de clareza sobre o custo total do crédito. |
| Limite inicial do cartão | Faixa inicial, política de revisão e possibilidade de aumento. | Ajuda a saber se o cartão atende compras do dia a dia. | Termos de concessão de crédito e comunicações da instituição. | Limite muito baixo sem explicação de como evoluir. |
| Benefícios e exigências | Cashback, pontos, descontos e regras para manter o benefício. | Pode compensar, ou não, uma anuidade cobrada. | Regulamento do programa e resumo de benefícios. | Benefício pouco útil para o padrão de gasto do estudante. |
O ponto central aqui é o custo total, não apenas o rótulo de cartão grátis. Um cartão sem anuidade pode ser ótimo para controlar despesas pequenas, mas perde valor se cobrar caro no rotativo ou se o benefício exigir gasto alto demais para o orçamento estudantil. Já um cartão com alguma tarifa pode fazer sentido se entregar um benefício que você realmente use, com regras claras.
Na comparação prática, olhe primeiro tarifas, CET, juros do rotativo, multa por atraso e parcelamento da fatura, só depois vá para a propaganda de pontos ou cashback. Para estudante, um benefício que não conversa com a rotina de gastos, como cashback que só compensa em compras altas, costuma valer menos do que uma anuidade zerada de verdade. Se a instituição não informa com clareza o custo do atraso, trate isso como alerta, não como detalhe.
Passo a passo para solicitar cartão de crédito para estudantes sem errar na primeira tentativa
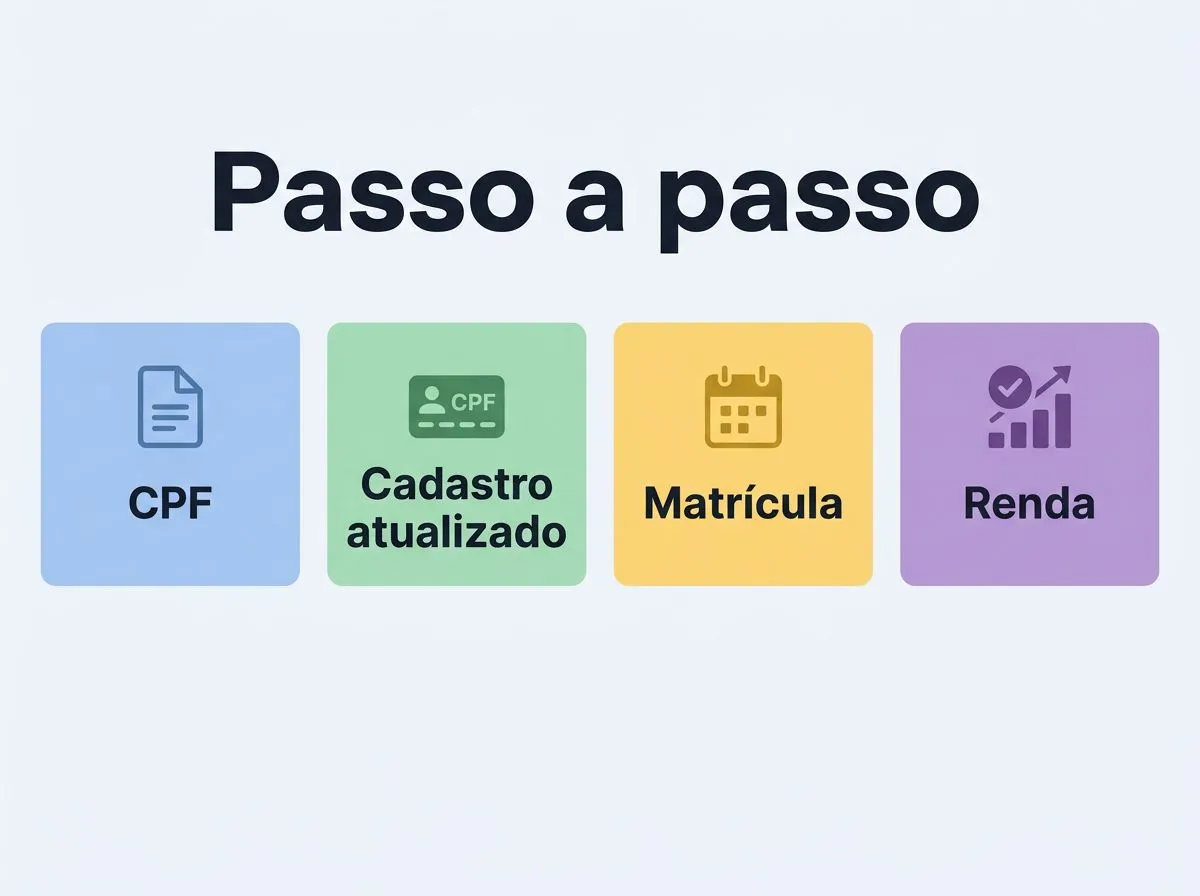
- Verifique se o seu perfil atende ao básico da instituição, como idade, vínculo acadêmico e renda, quando houver exigência. Se o banco pede matrícula, não adianta enviar só documento pessoal e esperar que a análise complete a lacuna.
- Separe os documentos e confira se os dados batem com os registros oficiais, especialmente CPF, endereço, nome completo e renda informada. Divergência pequena, como CEP desatualizado, pode atrasar ou travar a proposta.
- Compare anuidade, limite inicial, exigência de renda e benefícios antes de preencher o cadastro. O cartão mais adequado para o primeiro pedido costuma ser o que encaixa no seu uso real, não o que parece mais bonito na vitrine.
- Envie a solicitação só depois de decidir qual é o objetivo, por exemplo, primeiro cartão, cartão sem anuidade ou ferramenta para pequenas compras do mês. Quando o objetivo está claro, fica mais fácil recusar opções que pedem gasto mínimo alto ou oferecem retorno irrelevante.
- Acompanhe a resposta e guarde o protocolo. Se houver recusa, faz mais sentido revisar o perfil e tentar outra instituição depois de algum tempo do que repetir o mesmo pedido imediatamente, sem qualquer mudança no cadastro ou na movimentação financeira.
Cadastro Positivo, limite inicial e o que pode ajudar depois da aprovação
O Cadastro Positivo pode ajudar porque mostra pagamento em dia, e isso suaviza a leitura que a instituição faz de alguém com pouco histórico de crédito. Para estudante, esse dado pesa bastante quando o nome ainda não tem anos de relacionamento financeiro. Não garante nada, mas joga a favor de um perfil organizado.
Depois da aprovação, o limite inicial costuma ser conservador por um motivo simples: o banco está testando comportamento. Pagar a fatura antes do vencimento, evitar estourar o limite e manter o cadastro atualizado são hábitos que costumam ajudar em revisões futuras, mas não existe aumento automático garantido.
Também atrapalham pedidos repetidos sem mudança de contexto, atrasos recorrentes e uso desorganizado do cartão logo nos primeiros ciclos. Se a ideia é crescer com o cartão, o caminho mais consistente é mostrar estabilidade, não insistir sem parar. A instituição reavalia o risco com base no que vê, e não na pressa do cliente.
Por isso, para estudantes e universitários, o melhor cartão quase nunca é o que promete mais. É o que cabe no orçamento, cobra pouco ou nada para ficar na carteira, tem regras claras e permite começar sem virar uma dívida cara. Se você comparar esses pontos antes de solicitar, já elimina a maior parte das escolhas ruins.
Perguntas frequentes
Estudante sem renda fixa pode conseguir cartão de crédito?
Pode, mas a chance costuma ser maior quando há movimentação bancária consistente, Cadastro Positivo ativo ou algum relacionamento prévio com a instituição. Em geral, o banco compensa a falta de renda formal olhando histórico, pagamentos e sinais de uso responsável. Quando aprova, o limite inicial tende a ser conservador.
Precisa ter nome limpo para pedir cartão de crédito de estudante?
Na prática, ter restrições no CPF reduz bastante as chances em cartões tradicionais, porque o risco sobe para o banco. Algumas instituições até analisam perfis mais flexíveis, mas isso não significa aprovação automática, nem limite melhor. Se o nome está negativado, a análise costuma ficar mais restritiva desde o início.
Quanto tempo demora a análise do cartão de crédito para estudante?
O prazo varia bastante por instituição. Em processos digitais, a resposta pode sair na hora; em outros, a análise manual leva alguns dias úteis. Se houver divergência de dados, como CPF, endereço ou vínculo acadêmico, a proposta pode travar antes da decisão final.
Dar conta bancária no mesmo banco ajuda na aprovação?
Ajuda em alguns casos, porque o banco já enxerga movimentação, pagamentos e histórico de relacionamento. Isso pode pesar a favor, especialmente para quem tem pouca renda formal. Ainda assim, conta ativa não garante aprovação nem aumenta o limite por padrão.
O limite pode aumentar depois da aprovação inicial?
Pode, desde que o uso do cartão e o pagamento das faturas mostrem bom comportamento de crédito. Pagar em dia, manter o cadastro atualizado e evitar estourar o limite ajudam na reavaliação. Mesmo assim, o aumento não é automático nem garantido, e depende da política de cada instituição.

Como Funcionam os Programas de Pontos do Cartão de Crédito Passo a Passo
Veja como os pontos entram, como são calculados e quando o resgate compensa. Também descubra os erros que mais fazem o saldo perder valor.
Como Escolher o Cartão de Crédito Ideal para o Seu Perfil de Consumo
Compare anuidade, juros, aprovação e benefícios antes de pedir um cartão. O melhor é o que cabe no seu uso real, não no marketing.
Como Cancelar um Cartão de Crédito Junto ao Banco Sem Complicação
Veja como pedir o cancelamento do cartão, o que o banco pode exigir e como agir se o pedido travar ou vier negado.
Como Funciona o Cashback no Cartão de Crédito e Como Receber Dinheiro de Volta
Veja como o cashback volta, quando pode ser cancelado e quais custos reduzem o ganho real no cartão de crédito.
Como Aumentar o Limite do Cartão de Crédito Rápido e de Forma Segura
Saiba o que realmente pesa na análise e como pedir revisão de limite no app, sem criar expectativas irreais.
O Que É Cartão de Crédito Virtual e Por Que Usar em Compras Online
Cartão virtual reduz a exposição dos dados em compras online. Veja diferenças, ativação, limites e quando ele compensa mais que o físico.