
Dicas Práticas para Conseguir Empréstimo com Taxa de Juros Mais Baixa
Empréstimo mais barato é aquele que pesa menos no custo total, e não apenas na taxa anunciada. Para comparar direito, é preciso olhar CET, prazo, parcela, tarifas e o efeito de garantia ou desconto em folha no preço final. Esta análise vale para empréstimo pessoal, consignado e com garantia; financiamento de veículo e imobiliário seguem regras diferentes.
Principais conclusões
- Compare sempre CET com CET, no mesmo valor e prazo, antes de aceitar a proposta.
- Prazo maior costuma reduzir a parcela, mas pode elevar o custo total final.
- Consignado e crédito com garantia tendem a ter taxa menor porque reduzem o risco.
- Uma taxa nominal baixa não garante economia se houver tarifas, seguro ou IOF embutidos.
- Se a parcela apertar despesas essenciais, a proposta barata vira dívida cara.
O que realmente deixa um empréstimo mais barato
A taxa tende a cair quando a instituição enxerga menos risco de inadimplência. Isso costuma acontecer com quem tem renda estável, histórico de pagamentos em dia e já compromete uma fatia menor do orçamento com dívidas.
Na prática, o banco observa o conjunto, não um detalhe isolado. Entram nessa leitura de risco consultas a birôs como Serasa, Boa Vista e SPC Brasil, análise de renda, tempo de vínculo com emprego ou benefício e o comportamento em contas e contratos.
O prazo também mexe no preço. Quando o prazo é maior, a parcela mensal costuma aliviar, mas quase sempre o custo total sobe porque os juros incidem por mais tempo. Já um prazo curto pode sair mais barato no fim, desde que a parcela caiba com folga no orçamento.
A modalidade pesa bastante. Empréstimo pessoal costuma sair mais caro porque a instituição não tem uma garantia forte. Consignado e crédito com garantia normalmente custam menos, pois reduzem o risco de calote, e essa proteção aparece na taxa oferecida.
Garantias, relacionamento e estabilidade ajudam, mas não fazem milagre. Ter conta salário, receber benefício, usar serviços do mesmo banco ou manter boa movimentação pode melhorar a oferta, só que a instituição ainda precisa avaliar sua capacidade real de pagamento. O erro comum é achar que ser cliente antigo já derruba a taxa sozinho.
CET: o número que permite comparar propostas de verdade
CET é o Custo Efetivo Total, o indicador que reúne o custo completo da operação. Ele é o número mais útil para comparar propostas porque soma juros e outros encargos do contrato, em vez de mostrar apenas a taxa nominal.
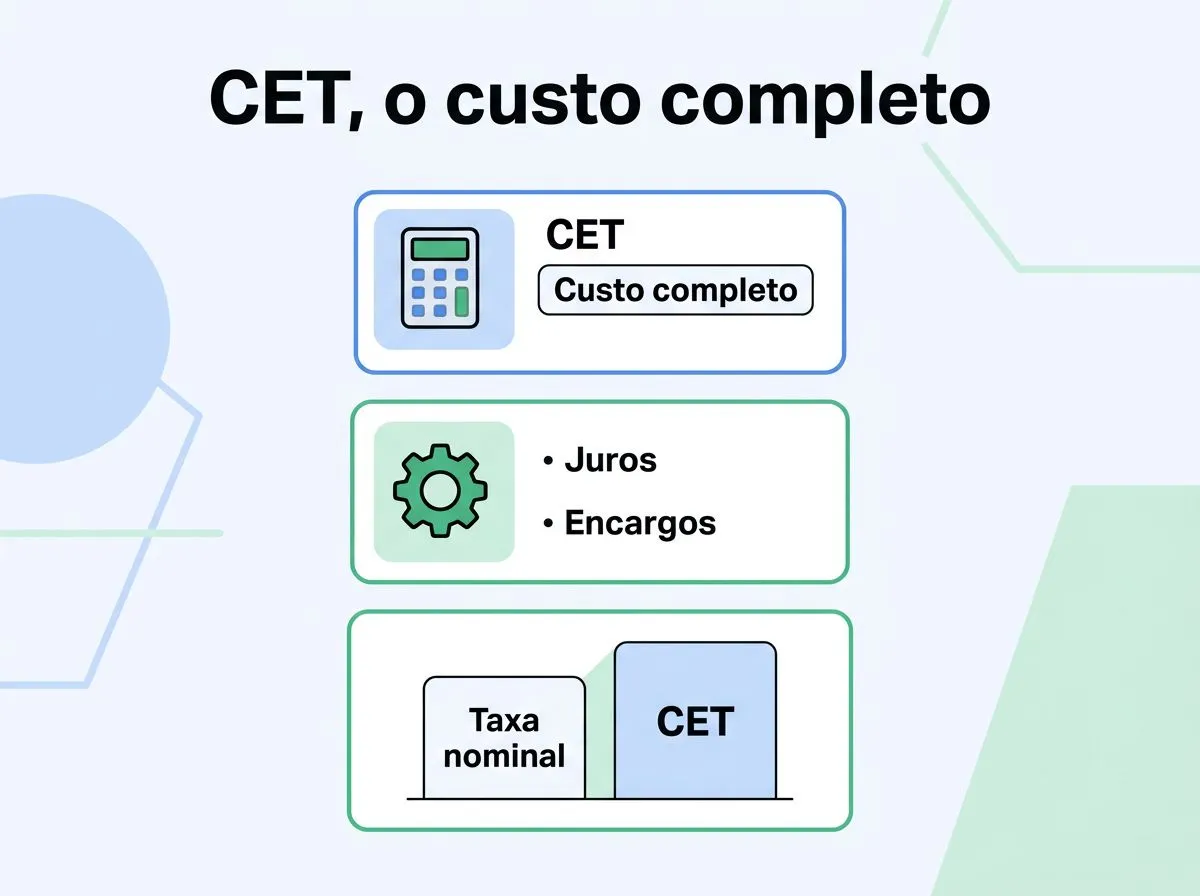
Na prática, o CET pode incluir tarifas, IOF e, quando existirem no contrato, seguros e serviços cobrados junto com o crédito. A taxa nominal, sozinha, não mostra esse pacote inteiro. Por isso, uma proposta com juros menores pode sair mais cara no fim se embutir custos extras.
É aqui que muita gente erra: compara a taxa mensal de uma instituição com o CET de outra. Isso distorce totalmente a leitura. O certo é comparar CET com CET, no mesmo valor, no mesmo prazo e com a mesma forma de pagamento.
Se houver simulação, guarde a versão completa da oferta. O CET deve aparecer de forma clara antes da contratação, junto com parcelas e valor total pago. Sem isso, você não tem base segura para decidir, só um anúncio parcial.
O que conferir na oferta antes de aceitar o crédito
- Valor total financiado, valor de cada parcela e custo total ao final do contrato.
- Número de parcelas e prazo contratado, porque eles mudam a conta final.
- Taxa mensal, CET anual e eventual inclusão de tarifas, seguro ou IOF.
- Forma de pagamento, desconto em folha ou débito automático, quando houver.
- Garantia exigida, se o contrato pedir alienação de bem ou margem consignável.
Esses itens mostram se a oferta é realmente comparável. Se a proposta não trouxer custo total e CET de forma explícita, a leitura fica incompleta. Nesse caso, peça a simulação completa antes de assinar.
Também vale conferir o nome exato do produto. Às vezes o anúncio fala em crédito pessoal, mas a operação inclui seguro opcional já embutido ou cobrança de serviço agregado. Quando isso acontece, o valor final sobe sem que a taxa nominal explique sozinha o aumento.
Como comparar instituições sem cair na taxa nominal mais baixa
A comparação certa começa com simulações iguais. Peça o mesmo valor, o mesmo prazo e a mesma forma de pagamento para todas as instituições, inclusive Banco do Brasil, CAIXA, Itaú, Bradesco, Sicoob e Sicredi, se essas forem opções acessíveis para o seu caso.
- Solicite a simulação com o mesmo valor e prazo em todas as instituições.
- Compare CET, valor total pago e parcela, nessa ordem.
- Leia as exigências de contratação, como consignação, garantia ou vínculo com conta.
- Verifique se a parcela cabe no orçamento sem tocar em despesas essenciais.
- Só depois decida se a menor taxa nominal realmente compensa.
Comparar parcelas sem olhar o custo total pode enganar. Uma parcela menor em prazo muito longo pode consumir mais dinheiro no fim. Já uma parcela um pouco maior, em prazo menor, pode sair mais barata no acumulado.
Se o orçamento estiver apertado, use uma régua simples: a parcela não deve apertar alimentação, moradia, transporte e contas fixas. Empréstimo barato que obriga novo endividamento vira dívida mais cara no curto prazo.
Quando o crédito com garantia ou consignado pode sair mais em conta
| Modalidade | Quem costuma ter acesso | Por que pode ficar mais barata | Principal risco | Quando pode valer a pena |
|---|---|---|---|---|
| Consignado | Aposentados, pensionistas, servidores e trabalhadores com folha elegível | A parcela é descontada direto da renda, o que reduz o risco da instituição | Comprometimento de renda por longo período | Quando a prioridade é reduzir taxa e a margem consignável não estrangula o orçamento |
| Crédito com garantia | Quem tem imóvel, veículo ou outro bem aceito pelo contrato | A garantia reduz a perda esperada para o credor | Perda do bem em caso de inadimplência | Quando há patrimônio disponível e a taxa menor compensa o risco assumido |
| Empréstimo pessoal | Público em geral, conforme análise da instituição | Pode ser aprovado sem bem em garantia, mas o risco costuma ser maior | Juros mais altos e custo total maior | Quando não há garantia viável e a urgência pede simplicidade, mesmo com preço maior |
Consignado e crédito com garantia tendem a ficar mais baratos porque a instituição enxerga mais proteção contra inadimplência. Isso não significa contratação automática nem vantagem em qualquer cenário. Se a parcela comprometer demais a renda, o desconto no juro pode sair caro na prática.
O ponto decisivo é este: taxa menor só vale a pena quando o prazo, o CET e o comprometimento mensal continuam saudáveis. Se a operação coloca o orçamento no limite, a economia aparente pode virar aperto prolongado.
Como checar sua situação antes de pedir a proposta
Seu histórico financeiro já mostra como a instituição tende a ler seu pedido. Consultar seus dados em serviços como Registrato ajuda a ver contratos em aberto, relações de crédito e parte do retrato que o mercado enxerga. Isso não aprova nem reprova a operação, mas evita surpresa na análise.
Se houver atraso, negativação ou alto comprometimento da renda, a chance de taxa pior aumenta. Nessa situação, muitas vezes compensa organizar dívidas caras primeiro, antes de buscar novo crédito. Trocar uma dívida cara por outra mais cara não resolve o problema.
Se a ideia for reduzir custo, leve em conta também o momento do pedido. Solicitar crédito logo após atrasos ou com saldo alto em outras operações costuma enfraquecer a negociação. Pedir com documentação completa e renda comprovada fortalece a leitura de risco e pode melhorar a oferta.
Checklist de verificação antes de assinar
- A simulação traz CET, taxa mensal, parcelas e custo total ao final do contrato.
- Todas as propostas foram comparadas com o mesmo valor, o mesmo prazo e a mesma forma de pagamento.
- A parcela cabe no orçamento sem mexer em moradia, alimentação, transporte e contas essenciais.
- As condições de garantia, consignação, tarifas e seguros foram lidas e entendidas antes da assinatura.
Perguntas frequentes
CET e taxa de juros são a mesma coisa?
Não. A taxa de juros mostra só o custo do dinheiro emprestado, enquanto o CET inclui também encargos e despesas da operação, como tarifas, IOF e, quando houver, seguros ou serviços cobrados junto. Por isso, um empréstimo com taxa nominal menor pode sair mais caro no fim se o CET for maior.
Qual documento eu devo pedir para comparar propostas?
Peça a simulação ou proposta completa com CET, taxa mensal, valor de cada parcela, número de parcelas e custo total final por escrito. Se houver garantia, consignação, seguro ou tarifa embutida, isso também precisa aparecer na oferta. Sem esses dados, a comparação fica incompleta e a taxa anunciada pode enganar.
Vale a pena aceitar um empréstimo com parcela menor?
Só vale se o custo total continuar fazendo sentido. Parcela menor costuma vir de prazo maior, e o texto deixa isso claro: quanto mais tempo o contrato roda, maior pode ser o total pago. Às vezes uma parcela um pouco maior, em prazo menor, sai mais barata no acumulado.
Empréstimo com garantia sempre tem juros menores?
Geralmente tende a ser mais barato porque reduz o risco para a instituição, assim como o consignado, mas isso não garante a melhor oferta. Ainda é preciso comparar CET, prazo, tarifas e o peso da parcela no orçamento. Se o comprometimento mensal ficar alto demais, a economia na taxa pode desaparecer na prática.

Quais Cuidados Tomar ao Pedir Empréstimo Pela Internet para Evitar Golpes
Cheque CNPJ, autorização e contrato antes de enviar dados ou pagar qualquer taxa. Veja como identificar fraude e agir se o golpe já aconteceu.
Como Funciona o Empréstimo com Garantia de Veículo e Suas Vantagens
Saiba como o empréstimo com garantia de veículo funciona, o que encarece a operação e quais riscos existem se houver atraso.
Como Simular Empréstimo Pessoal Online com Segurança e Sem Erros
Veja como simular empréstimo pessoal online, comparar custos e identificar sinais de golpe antes de contratar.
Como Funciona o Empréstimo Consignado e Quem Tem Direito
Veja como funciona o desconto em folha, quem pode contratar e por que a margem consignável define a aprovação.
Empréstimo para Negativado: Como Funciona e Quais As Opções Reais
Consignado e crédito com garantia costumam ser as saídas mais comuns. Compare CET, prazo e risco antes de assinar.
Como os Juros do Empréstimo São Calculados e Como Afetam a Parcela
Juros simples e compostos mudam o custo total e a parcela. Veja a fórmula, um exemplo comparativo e o que checar no contrato.