
Como Funciona o Empréstimo Consignado e Quem Tem Direito
O empréstimo consignado é um crédito em que a parcela sai direto da folha de pagamento ou do benefício previdenciário. Isso reduz o risco para o credor e muda a análise do pedido, porque a liberação depende do vínculo do cliente com o órgão pagador, da margem disponível e da averbação do contrato, e não apenas da avaliação interna do banco.
Principais conclusões
- A parcela sai da folha ou do benefício e só avança se houver averbação no sistema do pagador.
- A contratação depende do vínculo: INSS, servidor, militar ou trabalhador com convênio ativo.
- A margem consignável é o teto da renda que pode ficar comprometido e deve ser conferida no holerite ou extrato.
- Prazo maior tende a reduzir a parcela mensal, mas aumenta o custo total do contrato.
- Se o pedido for negado, o problema costuma estar no vínculo, na margem usada ou na falta de autorização de desconto.
O que é o empréstimo consignado e como o desconto em folha funciona
- O empréstimo consignado é uma modalidade de crédito com desconto automático da parcela em folha de pagamento ou no benefício do INSS. Na prática, o banco empresta o valor e o pagamento já sai do salário, aposentadoria ou pensão antes de o dinheiro chegar integralmente à conta.
- O fluxo costuma seguir esta ordem: pedido, análise cadastral, envio da proposta, formalização do contrato, averbação no sistema do órgão pagador e liberação do valor. A averbação é a etapa que reserva a margem e autoriza o desconto.
- O desconto começa depois da contratação estar averbada e operacional no sistema do pagador. Em benefício previdenciário, isso passa pelo INSS e pela integração com a Dataprev; em folha de pagamento, passa pelo empregador e pelo sistema usado para a consignação.
- Na prática, desconto em folha de pagamento e desconto em benefício são canais diferentes para a mesma lógica. O primeiro depende do vínculo trabalhista ou estatutário; o segundo, do recebimento de aposentadoria ou pensão com consignação ativa.
- A lógica do produto depende do vínculo do cliente, não apenas da aprovação do banco. Se o vínculo não permite consignação, ou se a margem já está tomada, a proposta não avança mesmo que a análise de crédito seja positiva.
Quem pode contratar o consignado e como a categoria do vínculo muda o acesso
- Aposentados e pensionistas do INSS, desde que haja margem consignável e possibilidade de averbação no benefício. O pedido costuma ser feito no banco ou em canais digitais, e a conferência pode aparecer no Meu INSS.
- Servidores públicos, conforme as regras do órgão, do ente federativo e do sistema de consignação usado pelo empregador. Aqui, o que manda é a norma do vínculo funcional e a autorização para desconto em folha.
- Militares das Forças Armadas, sujeitos às normas próprias do vínculo e às regras internas de consignação. O ponto central é o mesmo: só existe consignado se houver desconto autorizado pelo sistema pagador.
- Trabalhadores com carteira assinada, quando o empregador participa da modalidade e o contrato pode ser descontado na folha. Em geral, a existência de convênio entre empresa e instituição financeira define se a operação é possível.
- Quem tem desconto em folha ou em benefício tem acesso a uma base de pagamento regular. Quem não tem esse canal, ou não pode comprometer a renda por essa via, normalmente precisa buscar outra modalidade de crédito.
- No caso de aposentados e pensionistas, o INSS e a Dataprev entram como referência operacional do desconto. Em vínculos de trabalho, o eSocial e o empregador costumam ser a base do registro da folha e da consignação.
Margem consignável: quanto da renda pode comprometer
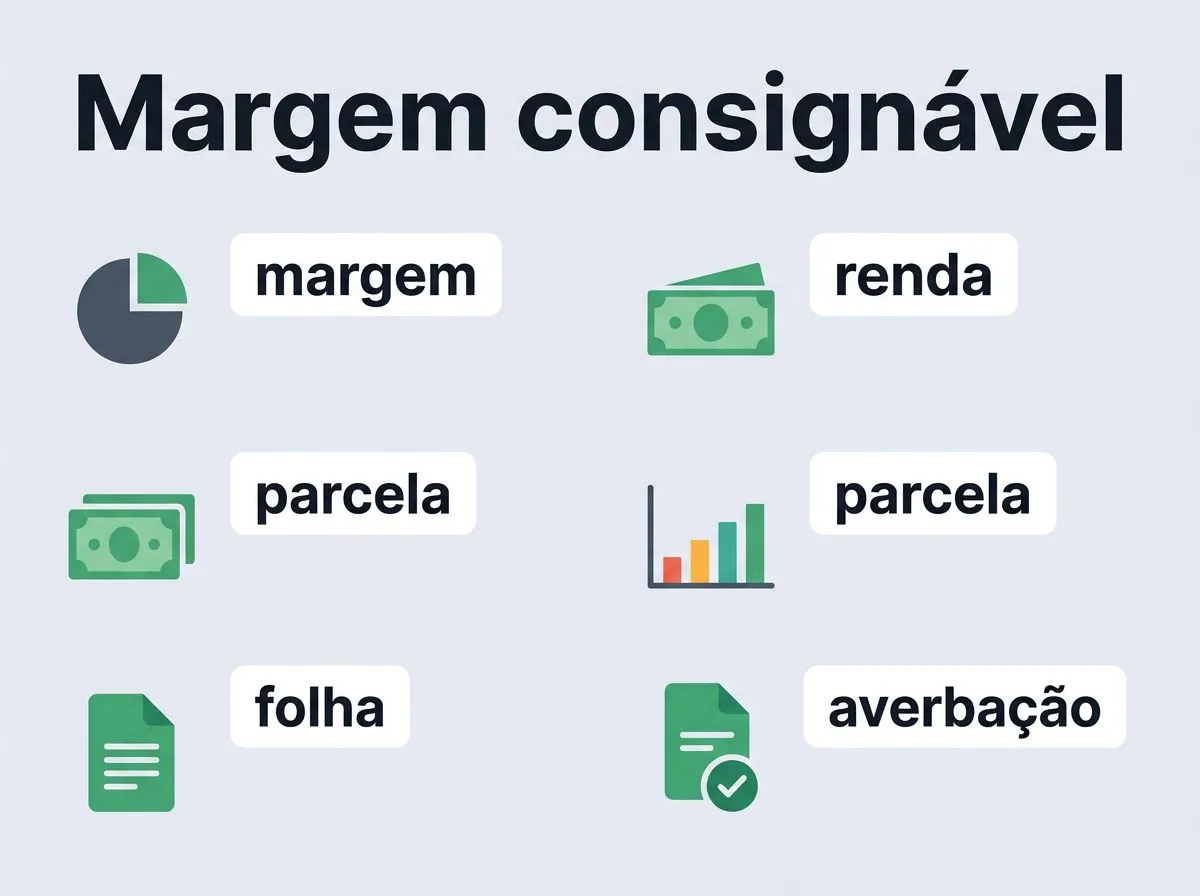
- A margem consignável é o teto da renda que pode ficar comprometido com parcelas descontadas em folha ou benefício. Ela existe para limitar o peso do crédito sobre o orçamento mensal.
- Esse limite varia conforme o vínculo e as regras aplicáveis ao caso. Por isso, o número certo não deve ser suposto de memória, e sim conferido no contracheque, no extrato de benefício ou no canal oficial do órgão pagador.
- Quando houver cartão consignado ou reserva específica para essa modalidade, a margem pode ser separada da parcela do empréstimo principal. Isso importa porque um limite consumido no cartão reduz a folga disponível para novo contrato.
- O leitor confere a margem no holerite, no extrato do benefício ou no portal do órgão responsável. Para quem recebe do INSS, o Meu INSS é a porta de consulta mais comum; para servidores, o canal do órgão ou do ente pagador é o que vale.
- Margem disponível não significa conforto financeiro. Significa apenas que o desconto cabe na regra operacional, o que pode continuar apertado se o orçamento já estiver comprometido com aluguel, alimentação, transporte e outras dívidas.
Como a parcela é calculada e o que muda com prazo e taxa
A parcela do consignado nasce da combinação entre valor emprestado, taxa de juros e prazo. Na prática, quanto maior o prazo, menor tende a ser a prestação mensal, mas maior pode ser o custo total ao final do contrato. Por isso, a simulação deve ser lida como comparação de cenários, não como promessa de aprovação.
Na simulação, a taxa nominal mostra o custo do juro em si, enquanto o CET, Custo Efetivo Total, reúne os encargos que entram na operação. É o CET que ajuda a comparar propostas parecidas, porque uma parcela aparentemente menor pode esconder um custo final mais alto. Isso fica claro quando o prazo se estica demais.
A parcela não reúne uma lista infinita de itens. O que pesa mesmo é o principal da dívida, os juros, eventuais tarifas permitidas em contrato e o efeito do prazo sobre o saldo financiado. Se a instituição não deixa claro o CET e o valor total pago, a comparação fica capenga. Nessa hora, também vale ver se o banco informa a proposta no app, no internet banking ou em documento contratual com destaque para o valor total.
Na prática, a simulação serve para responder três perguntas: quanto cai por mês, quanto sai no total e se o prazo faz sentido para o seu orçamento. Uma parcela baixa demais costuma empurrar o problema para a frente, porque o custo final cresce. Já uma parcela alta aperta o mês atual. O ponto de equilíbrio é aquele que cabe sem abrir espaço para nova inadimplência.
Como referência institucional sobre regras e acompanhamento de consignações, o consumidor pode consultar o Banco Central do Brasil, o INSS e o Meu INSS. Em caso de dúvida sobre desconto ou averbação, o caminho correto é confirmar no órgão pagador e no contrato, e não aceitar explicação genérica do atendimento.
Cuidados antes de contratar para não apertar o orçamento
- Compare CET, prazo e valor final pago, não só a parcela do mês. A prestação menor pode sair mais cara no total.
- Confirme se existe margem consignável disponível de fato no seu vínculo. Margem “teórica” sem averbação liberada não fecha contrato.
- Entenda a diferença entre refinanciamento, portabilidade e novo contrato. Cada um muda saldo, prazo e custo de forma diferente.
- Evite contratar por impulso quando já há outros descontos em folha. A soma dos descontos é o que pressiona o orçamento, não uma parcela isolada.
- Verifique se o desconto continua suportável depois dos gastos fixos. Se o orçamento já está apertado, usar toda a margem pode virar um problema maior depois.
O que fazer quando o pedido é negado
Se o pedido é negado, o primeiro passo é descobrir onde a operação travou: margem insuficiente, vínculo sem consignação, dado cadastral divergente, benefício sem averbação ou restrição operacional do empregador. Sem saber o motivo, o consumidor repete o pedido e recebe a mesma negativa, às vezes em outro banco, porque o obstáculo continua ali.
Quando a negativa vem por margem, a saída prática é quitar ou reduzir outros descontos, aguardar a liberação pela atualização da folha ou avaliar portabilidade e refinanciamento apenas se houver economia real. Quando o problema é cadastro, vale conferir CPF, nome, matrícula, benefício e conta de recebimento. Quando o problema é operacional, o correto é falar com o órgão pagador, com o RH ou com o canal de consignação do banco.
Para aposentados e pensionistas, o extrato de consignação no Meu INSS ajuda a ver se há contrato ativo, margem usada e situação do benefício. Para trabalhadores, o holerite e o portal interno do empregador mostram o que já está descontado. Se a informação do banco não bate com a do órgão pagador, a referência certa é a base oficial do vínculo, não o atendimento comercial.
Em caso de dúvida sobre a regularidade de oferta, descontos ou contratos, o consumidor também pode consultar canais de proteção ao consumidor e acompanhar movimentações no Serasa e no SPC Brasil, principalmente se houver risco de endividamento em cadeia. Para operações ligadas a servidores e beneficiários, o Portal da Transparência pode ser útil em temas de consignação pública, conforme o vínculo e o ente responsável.
No fim, a decisão boa no consignado passa por três critérios: o vínculo precisa permitir desconto, a margem precisa existir de verdade e a parcela precisa caber no orçamento com folga. Se um desses pontos falha, a operação pode até parecer simples, mas deixa de ser saudável para o consumidor. Quem compara com calma evita trocar crédito barato na aparência por dívida cara no efeito final.
Perguntas frequentes
Quanto tempo leva para o consignado cair na conta depois da aprovação?
Depois da aprovação, o prazo ainda depende da formalização do contrato e da averbação no sistema do órgão pagador. Em benefício do INSS, essa etapa passa pela integração com o sistema previdenciário; em folha de pagamento, depende do empregador e do canal usado para a consignação. Só depois disso o valor é liberado.
Posso contratar consignado mesmo com nome negativado?
Em muitos casos, sim, porque o foco principal é haver desconto em folha ou no benefício e margem disponível para a parcela. Mas isso não elimina a análise do banco, que pode recusar a proposta por critérios próprios de risco, vínculo ou operação. Ou seja, restrição no nome não impede automaticamente, mas também não garante aprovação.
O que acontece se eu sair do emprego ou parar de receber o benefício?
Se o vínculo que autorizava o desconto acabar, a cobrança deixa de acontecer pela folha ou pelo benefício. A partir daí, o contrato entra nas regras de inadimplência, renegociação, refinanciamento ou outra saída prevista com o credor, conforme o contrato e a situação do débito. O ponto crítico é que a segurança do desconto automático desaparece.
Posso fazer mais de um empréstimo consignado ao mesmo tempo?
Sim, desde que ainda exista margem consignável disponível no seu vínculo e que a soma das parcelas respeite o limite permitido. O cuidado aqui é que outros contratos, ou até reservas ligadas ao cartão consignado, podem consumir a margem sem que o consumidor perceba. Se a margem já estiver tomada, um novo pedido tende a travar.

Quais Cuidados Tomar ao Pedir Empréstimo Pela Internet para Evitar Golpes
Cheque CNPJ, autorização e contrato antes de enviar dados ou pagar qualquer taxa. Veja como identificar fraude e agir se o golpe já aconteceu.
Como Funciona o Empréstimo com Garantia de Veículo e Suas Vantagens
Saiba como o empréstimo com garantia de veículo funciona, o que encarece a operação e quais riscos existem se houver atraso.
Como Simular Empréstimo Pessoal Online com Segurança e Sem Erros
Veja como simular empréstimo pessoal online, comparar custos e identificar sinais de golpe antes de contratar.
Empréstimo para Negativado: Como Funciona e Quais As Opções Reais
Consignado e crédito com garantia costumam ser as saídas mais comuns. Compare CET, prazo e risco antes de assinar.
Como os Juros do Empréstimo São Calculados e Como Afetam a Parcela
Juros simples e compostos mudam o custo total e a parcela. Veja a fórmula, um exemplo comparativo e o que checar no contrato.
Como Funciona a Antecipação do Saque-Aniversário do FGTS no Celular
Entenda como antecipar o saque-aniversário do FGTS no celular, onde simular e quais custos entram antes de contratar.