
Como os Juros do Empréstimo São Calculados e Como Afetam a Parcela
Se você quer entender como os juros do empréstimo são calculados e por que a parcela varia tanto de uma proposta para outra, a resposta direta é esta: juros simples incidem sobre o valor original, enquanto juros compostos incidem sobre o saldo já atualizado com juros. Parece um detalhe pequeno no início, mas ele muda o custo total, a velocidade de crescimento da dívida e, em muitos contratos, o valor da prestação.
Principais conclusões
- Em 12 meses, R$ 10.000 a 2% ao mês viram R$ 12.400 em juros simples e R$ 12.682,42 em juros compostos.
- Se a proposta menciona capitalização mensal, o saldo cresce com juros sobre juros e a parcela tende a ficar mais cara no total.
- A taxa sozinha não basta: prazo, amortização e CET alteram o valor final que você vai pagar.
- No contrato, procure expressões como saldo devedor atualizado, capitalização mensal e taxa efetiva antes de fechar negócio.
Este guia trata do empréstimo pessoal e de outras operações de crédito parcelado, não do financiamento com sistema de amortização específico, como SAC ou Price, que podem combinar juros e amortização de um jeito próprio. Aqui, o foco é entender o regime de juros e ler o contrato com mais segurança.
O que muda entre juros simples e juros compostos no empréstimo
Nos juros simples, a remuneração é sempre calculada sobre o valor inicial emprestado. Nos juros compostos, o cálculo passa a considerar o saldo que vai sendo atualizado, então os juros de um período entram na base do período seguinte.
Na prática, os juros simples sobem em linha reta, enquanto os compostos crescem de forma exponencial. Se o prazo é curto, a diferença pode parecer pequena; quando o prazo aumenta, a distância entre os dois modelos cresce rápido.
Por isso, em comparação de crédito, o prazo pesa tanto quanto a taxa anunciada. Às vezes, uma taxa menor em um contrato longo sai mais cara no total do que uma taxa um pouco maior em um prazo curto, sobretudo quando há capitalização mensal.
Os sinais práticos aparecem na própria proposta: menção à capitalização mensal, taxa efetiva, saldo devedor que muda mês a mês e parcela calculada a partir de amortização mais juros. Se o contrato fala em atualização do saldo, a chance de haver juros compostos é alta.
Como a fórmula de juros simples entra no cálculo
A fórmula básica dos juros simples é J = C × i × t, em que J é o juro, C é o capital inicial, i é a taxa e t é o tempo. O montante final costuma ser expresso como M = C + J.
O ponto decisivo aqui é que a base continua sendo o valor original. Se você toma R$ 10.000 a 2% ao mês por 12 meses, o juro simples é R$ 10.000 × 0,02 × 12 = R$ 2.400, e o total chega a R$ 12.400, antes de tarifas ou impostos.
Essa leitura ajuda porque o cliente enxerga a relação direta entre taxa, tempo e custo. Se o prazo dobra, o juro também dobra, desde que a taxa e o capital sejam os mesmos. Isso facilita comparar ofertas sem se perder em capitalização ou fórmulas mais complexas.
Na parcela, o efeito costuma aparecer como um custo mais previsível, sobretudo quando a operação é montada para manter o juro sobre o principal. Ainda assim, a prestação final depende da forma de amortização, porque juros simples sozinhos não definem como o saldo será pago ao longo dos meses.
Como a fórmula de juros compostos entra no cálculo
A fórmula dos juros compostos é M = C × (1 + i)^t. Aqui, cada período acrescenta juros ao saldo, e o cálculo seguinte usa uma base já maior.
Isso é capitalização. Se o contrato capitaliza mensalmente, cada mês incorpora os juros vencidos ao saldo devedor. O efeito prático é fácil de entender: os juros passam a incidir sobre juros acumulados, não apenas sobre o valor original.
Se você pegar os mesmos R$ 10.000 a 2% ao mês por 12 meses, o montante composto fica em R$ 10.000 × (1,02)^12, o que dá cerca de R$ 12.682,42. O custo total fica maior do que no juro simples, e a diferença cresce conforme o prazo se alonga.
É nesse ponto que muita gente confunde taxa nominal com taxa efetiva. Uma oferta pode anunciar 2% ao mês, mas o impacto real no contrato depende de como a capitalização acontece e de quantas vezes ela é aplicada dentro do período.
No empréstimo parcelado, isso costuma aumentar a pressão sobre a prestação, porque a parcela precisa cobrir juros sobre um saldo que não para de crescer entre uma amortização e outra. Quanto menor a amortização no começo, maior a sensação de que a dívida anda devagar.
Exemplo comparativo com a mesma taxa e o mesmo prazo
| Modalidade | Valor inicial | Taxa aplicada | Prazo | Juros totais | Valor final ou parcela estimada |
|---|---|---|---|---|---|
| Juros simples | R$ 10.000 | 2% ao mês | 12 meses | R$ 2.400 | R$ 12.400 |
| Juros compostos | R$ 10.000 | 2% ao mês | 12 meses | R$ 2.682,42 | R$ 12.682,42 |
A comparação acima usa a mesma taxa e o mesmo prazo para mostrar só o efeito do regime de cálculo. Na prática, os juros compostos encarecem a dívida mesmo quando a taxa parece idêntica no anúncio.
Na vida real, a parcela pode mudar ainda mais por causa da forma de amortização, do CET, de tarifas e de seguros embutidos. Por isso, comparar apenas a taxa nominal costuma levar ao erro.
Como identificar no contrato qual regime está sendo usado
- Procure no contrato e na proposta expressões como juros simples, juros compostos, capitalização mensal, capitalização diária e saldo devedor atualizado. Esses termos costumam dizer mais do que o nome comercial do produto.
- Leia a cláusula que trata da periodicidade de capitalização. Se ela disser que os juros são capitalizados mensalmente, o contrato está descrevendo juros compostos na prática.
- Compare a taxa nominal com o CET, o Custo Efetivo Total. O CET reúne juros, tarifas, tributos e despesas do crédito, e é o número mais útil para comparar propostas diferentes.
- Se a memória de cálculo não estiver clara, peça ao banco ou à financeira a planilha da evolução da dívida, com saldo inicial, juros do período, amortização e saldo final de cada parcela.
- Desconfie de comparações que usam parcelas parecidas, mas escondem prazos diferentes, carência, tarifas ou seguros. Uma parcela menor pode custar mais no total se o prazo for maior ou se houver capitalização mais frequente.
Para conferir o que o contrato permite, vale olhar também o que diz a legislação sobre a operação. O Código Civil trata dos juros em obrigações privadas, o Código de Defesa do Consumidor exige informação clara, e as normas do Conselho Monetário Nacional orientam a estrutura dos contratos bancários.
Na prática, a leitura mais segura é esta: o banco precisa mostrar o saldo, a taxa, o prazo e o CET de modo que o consumidor consiga reproduzir a conta. Se essa memória não aparece, a proposta fica difícil de comparar, mesmo quando a parcela parece atraente.
Ferramentas como a calculadora do cidadão, do Banco Central do Brasil, ajudam a simular cenários e testar se a parcela faz sentido com a taxa informada. Planilha Excel e Google Sheets também servem para acompanhar a evolução do saldo, desde que você use a mesma taxa, o mesmo prazo e a mesma periodicidade de capitalização.
Se a preocupação é risco de endividamento, vale consultar seu histórico no Serasa ou no SPC Brasil para entender como o mercado enxerga o seu perfil. A fórmula dos juros não muda, claro, mas a taxa oferecida, o limite aprovado e até a composição da parcela podem mudar.
O que realmente importa na hora de comparar propostas
A comparação mais útil não é entre taxas soltas, e sim entre custo total, prazo e forma de capitalização. Uma proposta com parcela menor pode esconder um prazo mais longo, e um prazo maior quase sempre eleva o total pago quando há juros compostos.
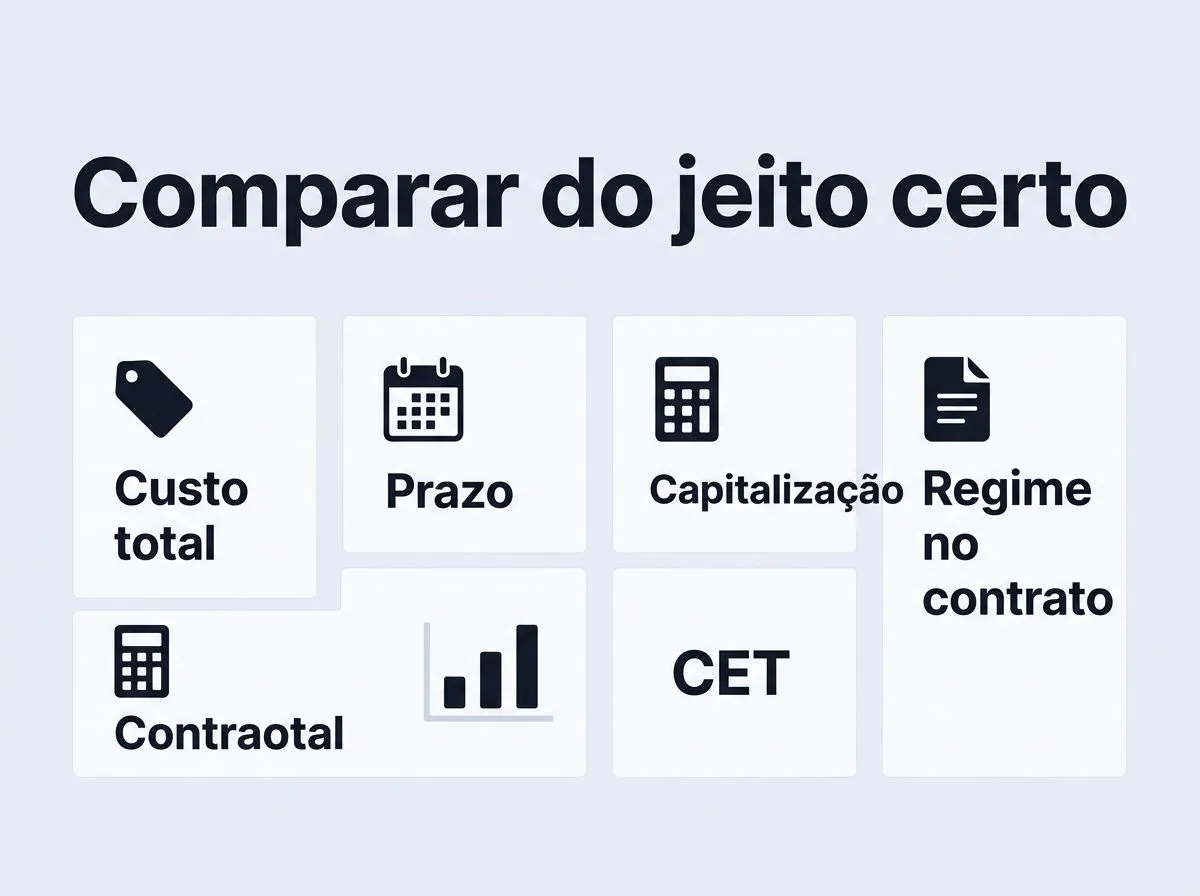
Se a oferta não explicar com clareza o regime de juros, peça por escrito a taxa nominal, o CET, a periodicidade de capitalização e a planilha de evolução da dívida. Com esses dados, você consegue simular no Banco Central do Brasil ou em uma planilha própria e descobrir se a parcela cabe no orçamento.
No fim, o critério é direto: escolha o empréstimo cuja conta você entende antes de assinar. Se a proposta não deixa claro como os juros foram calculados, o problema não se limita à parcela, é a falta de transparência do crédito.
Perguntas frequentes
Juros simples são usados em empréstimo pessoal?
Sim, podem aparecer em operações específicas, mas no empréstimo pessoal e em outras formas de crédito parcelado o mais comum é encontrar capitalização dos juros ao longo do tempo. Quando o contrato fala em atualização do saldo ou capitalização mensal, a leitura prática é de juros compostos. Por isso, a proposta e o CET precisam ser conferidos com atenção.
A parcela de um empréstimo com juros compostos é sempre maior?
Não necessariamente na primeira prestação, porque a parcela também depende da amortização e de outros encargos. O que tende a ficar maior é o custo total, já que os juros incidem sobre um saldo que vai sendo atualizado, especialmente em prazos mais longos. Em contratos de capitalização mensal, essa diferença costuma crescer rápido.
Como saber se a taxa anunciada é a taxa real do empréstimo?
A taxa anunciada costuma ser apenas a taxa nominal. Para comparar de verdade, o número mais completo é o CET, porque ele reúne juros, tarifas, tributos e outras despesas do crédito. Se houver diferença entre a taxa divulgada e a memória de cálculo, o CET e a planilha da evolução da dívida mostram melhor o custo efetivo.
Posso calcular isso em planilha?
Sim. Excel e Google Sheets permitem simular o saldo e a evolução da parcela, desde que você use a mesma taxa, o prazo, o valor financiado e a periodicidade de capitalização do contrato. Isso ajuda a testar cenários e ver como uma diferença pequena de prazo ou de taxa muda o total pago.
O contrato precisa informar a capitalização?
Sim, a lógica de cobrança precisa ficar clara no contrato ou na proposta, inclusive a periodicidade de capitalização. Se o texto falar em capitalização mensal, por exemplo, isso já indica o regime usado na prática. Se a redação estiver ambígua, peça a memória de cálculo antes de assinar.

Quais Cuidados Tomar ao Pedir Empréstimo Pela Internet para Evitar Golpes
Cheque CNPJ, autorização e contrato antes de enviar dados ou pagar qualquer taxa. Veja como identificar fraude e agir se o golpe já aconteceu.
Como Funciona o Empréstimo com Garantia de Veículo e Suas Vantagens
Saiba como o empréstimo com garantia de veículo funciona, o que encarece a operação e quais riscos existem se houver atraso.
Como Simular Empréstimo Pessoal Online com Segurança e Sem Erros
Veja como simular empréstimo pessoal online, comparar custos e identificar sinais de golpe antes de contratar.
Como Funciona o Empréstimo Consignado e Quem Tem Direito
Veja como funciona o desconto em folha, quem pode contratar e por que a margem consignável define a aprovação.
Empréstimo para Negativado: Como Funciona e Quais As Opções Reais
Consignado e crédito com garantia costumam ser as saídas mais comuns. Compare CET, prazo e risco antes de assinar.
Como Funciona a Antecipação do Saque-Aniversário do FGTS no Celular
Entenda como antecipar o saque-aniversário do FGTS no celular, onde simular e quais custos entram antes de contratar.