
Quais Cuidados Tomar ao Pedir Empréstimo Pela Internet para Evitar Golpes
Quais cuidados tomar ao pedir empréstimo pela internet para evitar golpes? O básico é checar CNPJ, autorização no Banco Central do Brasil, cláusulas do contrato e canais oficiais antes de mandar qualquer dado ou pagar qualquer taxa. Se a oferta promete crédito sem análise, acelera a decisão ou pede adiantamento, o risco sobe bastante.
Principais conclusões
- Atenção a sinais como pedido de taxa antecipada, porque esse é um dos alertas mais fortes antes da liberação do crédito.
- Confirme CNPJ e autorização no Banco Central do Brasil antes de mandar documentos ou aceitar a proposta.
- Guarde prints e o PDF do contrato, porque isso ajuda a contestar cobranças e provar o que foi prometido.
- Se o golpe já aconteceu, aja nas primeiras horas, bloqueie novos danos e registre a ocorrência com as provas.
- Nas próximas buscas, use só canais oficiais e ignore links recebidos por mensagem, anúncio ou perfil sem confirmação.
Este guia vale para empréstimo online comum, não para financiamento de veículo ou imobiliário, que seguem regras e garantias próprias. Aqui, a ideia é mostrar o que conferir antes de contratar, como diferenciar uma oferta legítima de uma fraude e o que fazer se o golpe já tiver acontecido.
Como reconhecer sinais de golpe em uma oferta de empréstimo online
Golpe de empréstimo quase sempre tenta apressar sua decisão e tirar a conversa dos canais oficiais. O roteiro costuma se repetir: promessa fácil, pressão para fechar logo e pedido de dados que uma instituição séria não pede de primeira.
- Domínio do site, e-mail e perfil de contato com erros de escrita, páginas imitando marcas conhecidas e ausência de identificação clara.
- Mensagens com pressão, urgência artificial e promessa de aprovação garantida ou crédito liberado sem análise.
- Pedido de dados excessivos, como senha, foto de cartão, código de segurança ou acesso remoto ao celular e ao computador.
- Expressões que costumam aparecer em golpes, como antecipação de taxa, garantia falsa e liberação imediata após depósito.
- Sinais de comunicação improvisada, como atendimento só por mensagens, mudança constante de número e recusa em usar canais oficiais.
Na prática, o golpe tenta passar uma sensação de normalidade. O atendente fala como se fosse comum pedir depósito antecipado, mas essa cobrança antes da liberação do crédito é um sinal forte de alerta. Também desconfie quando a empresa evita informar razão social, CNPJ ou endereço físico que dê para verificar.
O que verificar antes de contratar um empréstimo pela internet
Antes de assinar, você precisa confirmar quem está oferecendo o crédito e se a proposta bate com o que foi prometido. Isso reduz o risco de cair em intermediários falsos, contrato adulterado ou cobrança escondida no meio das parcelas.
- Conferir o CNPJ e a situação cadastral da empresa na Receita Federal.
- Verificar se a instituição é autorizada pelo Banco Central do Brasil, especialmente quando a oferta envolve crédito, financeira ou correspondente.
- Entrar nos canais oficiais da empresa e ignorar links recebidos por mensagem, anúncio ou perfil sem confirmação.
- Ler com atenção juros, CET, prazo, tarifas, seguro embutido, forma de pagamento e cláusulas de contratação.
- Comparar o nome fantasia com a razão social e confirmar se os dados da proposta batem com os dados oficiais.
- Guardar prints e o PDF do contrato antes de aceitar qualquer oferta.
O CNPJ mostra se a empresa existe e está ativa, mas isso, sozinho, não basta. Uma empresa pode estar regular na Receita Federal e ainda assim não ser quem está te oferecendo o contrato por WhatsApp. Por isso, a checagem no site ou no aplicativo oficial precisa vir antes de qualquer envio de documento.
Oferta legítima ou fraude: como distinguir uma da outra
A diferença aparece nos detalhes da comunicação, do contrato e da forma de pagamento. Oferta séria explica custo total, prazo, parcelas e condições com consistência. Fraude costuma trocar clareza por pressão e empurrar a pessoa para um passo fora do fluxo normal.
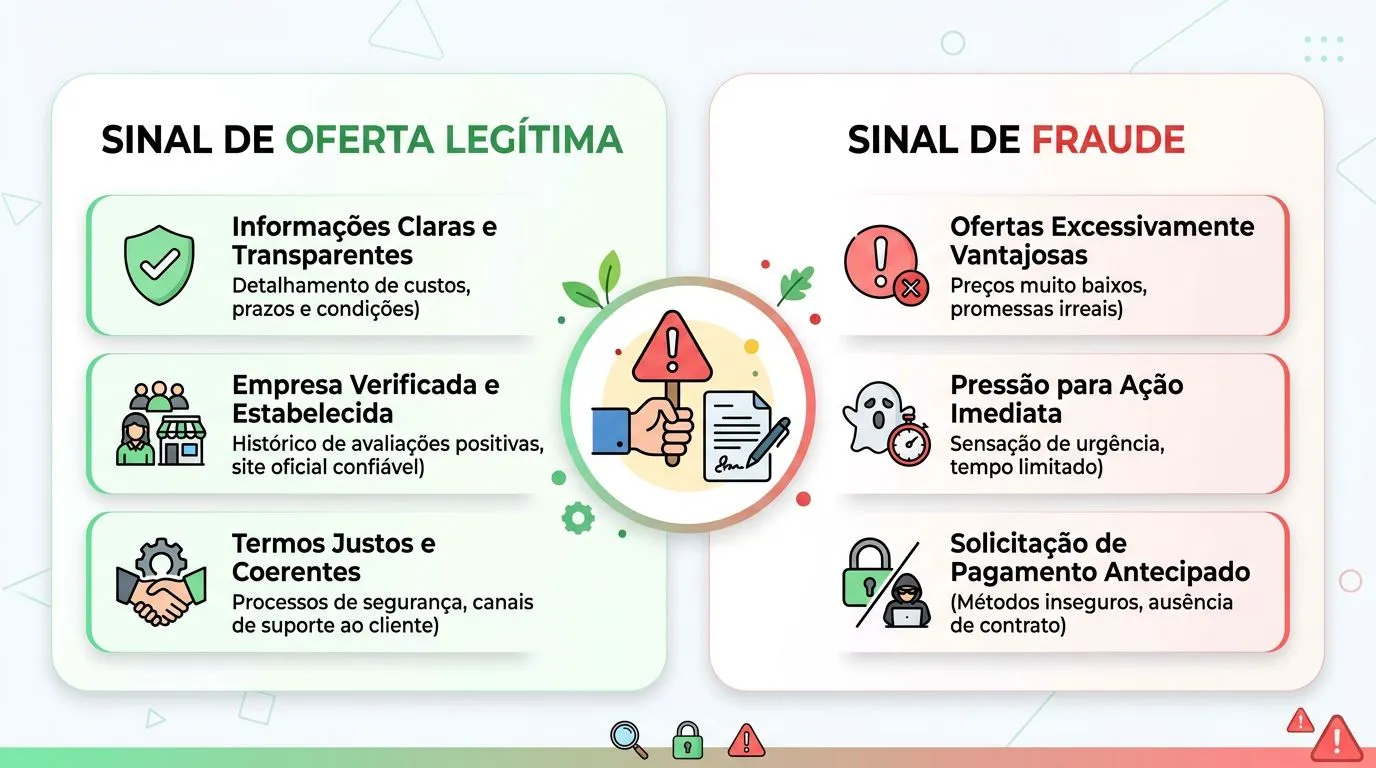
| Sinal ou promessa | Como costuma aparecer numa oferta legítima | Como costuma aparecer numa fraude | Onde confirmar antes de seguir | Risco prático para o consumidor |
|---|---|---|---|---|
| Taxa antecipada | Não pede pagamento para “liberar” a análise ou o crédito | Pede depósito, pix ou boleto antes da contratação | Contrato e canal oficial da instituição | Perda imediata do dinheiro |
| Contato | Usa site, aplicativo, e-mail corporativo e telefone identificável | Só atende por WhatsApp, número muda muito e o perfil é genérico | Site oficial, CNPJ e Banco Central do Brasil | Dificulta rastreio e contestação |
| Documento | Envia contrato de adesão com dados completos e coerentes | Manda arquivo incompleto, imagem editável ou texto vago | PDF oficial e dados cadastrais | Você pode assinar algo diferente do combinado |
| Promessa de aprovação | Fala em análise de crédito, com critérios definidos | Promete aprovação garantida ou dinheiro imediato | Condições publicadas e atendimento oficial | Induz decisão sem avaliar risco |
| Pedido de dados | Solicita apenas o necessário para análise e contratação | Pede senha, código, foto de cartão ou acesso remoto | Política da empresa e canal oficial | Roubo de conta, fraude e vazamento de dados |
Se a proposta foge desse padrão em mais de um ponto, o melhor é parar. Fraude raramente erra só um detalhe. Ela costuma errar vários ao mesmo tempo, porque quer empurrar a vítima para uma decisão rápida.
O que fazer se você caiu em um golpe de empréstimo
Se o golpe já aconteceu, agir nas primeiras horas ajuda a reduzir o prejuízo e a preservar provas. A prioridade é bloquear novos danos, reunir evidências e avisar os canais certos, sem perder tempo com conversa paralela.
- Reunir prints, comprovantes, números de telefone, e-mails, links, conversas e dados da oferta.
- Avisar imediatamente o banco, a instituição usada no pagamento ou a fintech envolvida para tentar bloqueio, contestação ou rastreio.
- Registrar boletim de ocorrência com todos os registros guardados.
- Abrir reclamação nos canais oficiais da empresa, no Procon e no Consumidor.gov.br, quando aplicável.
- Monitorar movimentações bancárias, abrir alertas de transação e trocar senhas se houver compartilhamento de credenciais.
Se você enviou senha, código de autenticação ou instalou acesso remoto, trate isso como incidente de segurança. Troque as senhas, encerre sessões abertas e revise os aparelhos vinculados ao seu acesso bancário. Se o pagamento foi por PIX, envie o máximo de informação possível para o banco e para a instituição de origem da chave.
Como reduzir o risco nas próximas buscas por crédito
A forma mais segura de buscar empréstimo pela internet é repetir uma triagem simples toda vez que surgir uma nova oferta. O objetivo não é encontrar a proposta perfeita. É cortar logo as condições que mais abrem espaço para fraude ou custo escondido.
- Desconfiar de cobrança antecipada para liberar crédito, porque isso é um dos sinais mais fortes de golpe.
- Nunca enviar documentos, fotos ou códigos por canais sem confirmação oficial da instituição.
- Comparar ao menos duas ofertas com o mesmo valor, prazo e tipo de crédito para entender o custo real.
- Ler o contrato inteiro antes de fechar, principalmente se houver desconto em folha, garantia, seguro ou cobrança embutida.
- Se a proposta parecer urgente demais, pausar e confirmar tudo por conta própria nos canais oficiais.
Essa comparação precisa ser feita com o mesmo valor e o mesmo prazo, senão o CET e a parcela ficam distorcidos. Se uma oferta parece muito mais barata, confira se ela não esconde seguro, tarifa de cadastro ou cobrança embutida no contrato de adesão. O nome da parcela pode mudar; o custo total, não.
Como usar as consultas oficiais a seu favor
Os órgãos e bases oficiais não servem para “validar” promessa de milagre. Eles servem para reduzir a chance de você negociar com quem não deveria estar te vendendo crédito. O Banco Central do Brasil informa quais instituições podem atuar no sistema financeiro, a Receita Federal confirma a situação do CNPJ e o Registrato ajuda você a ver vínculos e operações financeiras em seu nome, quando disponível para seu perfil de acesso via gov.br.
Na prática, isso significa checar a empresa, depois conferir a oferta e só então avançar. Se houver pressão para pular essas etapas, a resposta costuma ser não. Quem tem uma proposta real normalmente aceita que você confirme os dados por conta própria nos canais oficiais.
Fechando a decisão
Antes de contratar, tome três decisões: se a empresa passa na checagem de CNPJ e autorização, se o contrato mostra custo total e prazo sem lacunas e se o canal de contato é realmente oficial. Se qualquer uma dessas respostas vier frouxa, pare. No crédito online, o cuidado que você deixa para depois costuma virar prejuízo antes da primeira parcela.
Perguntas frequentes
Empréstimo legítimo pode pedir pagamento antes da liberação?
Na prática, não para liberar o crédito. Em operações formais, pode existir custo previsto em contrato, mas depósito antecipado, pix ou boleto para “desbloquear” empréstimo é um sinal forte de fraude. Se isso aparecer, interrompa a negociação e confirme tudo com a instituição nos canais oficiais.
Como conferir se a empresa é autorizada pelo Banco Central?
A checagem deve ser feita no site oficial do Banco Central, conferindo se a instituição pode atuar no sistema financeiro, e depois nos canais da própria empresa. Compare CNPJ, razão social e nome de fantasia, porque uma empresa pode existir na Receita Federal e ainda assim não ser quem está oferecendo o crédito.
O que faço se informei meus dados pessoais para um suposto consultor?
Troque senhas, monitore suas contas e avise seu banco o quanto antes sobre a suspeita de fraude. Guarde prints, números, e-mails e conversas, porque esses registros ajudam na contestação e no boletim de ocorrência. Se você passou senha, código ou acesso remoto, trate o caso como incidente de segurança.
Golpe de empréstimo pode usar WhatsApp e redes sociais?
Sim. WhatsApp, Instagram e perfis parecidos com os de financeiras são canais comuns de abordagem em golpes. O ponto decisivo é confirmar o contato nos canais oficiais da empresa antes de enviar documentos, códigos ou aceitar qualquer proposta, especialmente se houver urgência artificial ou mudança frequente de número.
Existe empréstimo liberado na hora sem análise nenhuma?
Desconfie muito dessa promessa. Mesmo ofertas rápidas costumam exigir cadastro formal, análise básica e contrato claro, porque liberação imediata sem nenhuma verificação é um sinal de risco. Se a proposta insistir nisso, verifique a empresa e leia as condições antes de continuar.

Como Funciona o Empréstimo com Garantia de Veículo e Suas Vantagens
Saiba como o empréstimo com garantia de veículo funciona, o que encarece a operação e quais riscos existem se houver atraso.
Como Simular Empréstimo Pessoal Online com Segurança e Sem Erros
Veja como simular empréstimo pessoal online, comparar custos e identificar sinais de golpe antes de contratar.
Como Funciona o Empréstimo Consignado e Quem Tem Direito
Veja como funciona o desconto em folha, quem pode contratar e por que a margem consignável define a aprovação.
Empréstimo para Negativado: Como Funciona e Quais As Opções Reais
Consignado e crédito com garantia costumam ser as saídas mais comuns. Compare CET, prazo e risco antes de assinar.
Como os Juros do Empréstimo São Calculados e Como Afetam a Parcela
Juros simples e compostos mudam o custo total e a parcela. Veja a fórmula, um exemplo comparativo e o que checar no contrato.
Como Funciona a Antecipação do Saque-Aniversário do FGTS no Celular
Entenda como antecipar o saque-aniversário do FGTS no celular, onde simular e quais custos entram antes de contratar.