
Empréstimo para Negativado: Como Funciona e Quais As Opções Reais
Empréstimo para negativado é crédito oferecido a quem tem restrições no nome, mas isso não quer dizer aprovação fácil nem custo baixo. Na prática, as alternativas que realmente costumam aparecer são consignado, empréstimo com garantia e, em alguns casos, linhas pessoais mais limitadas. Aqui, o foco é o que tende a funcionar de verdade no Brasil, sem promessas de liberação rápida ou aprovação garantida.
Principais conclusões
- Consignado e crédito com garantia tendem a ter análise mais favorável, porque reduzem o risco para o credor.
- No empréstimo pessoal sem garantia, a restrição no CPF pesa mais e a taxa costuma subir.
- O CET é o número que mostra o custo total, não apenas a parcela mensal.
- Prazo maior pode aliviar a prestação, mas costuma encarecer o contrato no total.
- Usar veículo ou imóvel como garantia exige atenção ao risco de perda do bem em caso de atraso.
Quais modalidades podem atender quem está negativado
| Modalidade | Exige desconto em folha, bem ou lastro? | Critério de elegibilidade mais comum | Risco percebido pelo credor | Cuidados práticos |
|---|---|---|---|---|
| Crédito consignado | Sim, desconto em folha ou benefício | Ser aposentado, pensionista do INSS, servidor ou trabalhador em empresa conveniada | Baixo, porque a parcela é descontada antes de o dinheiro cair na conta | Conferir margem consignável, prazo e se a instituição é habilitada |
| Empréstimo com garantia de veículo | Sim, usa o carro como garantia | Ter veículo em nome do tomador e documentação regular | Médio, porque há alienação do bem e chance de retomada em caso de inadimplência | Ler cláusulas de busca e apreensão, custo total e exigência de vistoria |
| Empréstimo com garantia de imóvel | Sim, usa o imóvel como garantia | Ter imóvel regular, com matrícula e capacidade de oferecer o bem | Menor que no crédito sem garantia, mas com impacto alto se houver atraso | Entender custos cartoriais, prazo longo e risco sobre o patrimônio |
| Empréstimo pessoal sem garantia | Não, depende só da análise de crédito e renda | Perfil de renda, histórico e política interna do banco ou financeira | Alto, porque não há bem nem desconto automático | Desconfiar de oferta fácil demais, comparar CET e evitar pressa |
O ponto decisivo é direto: quanto mais proteção a instituição enxerga, maior a chance de a análise andar bem. Por isso, a negativação pesa menos no consignado e nas linhas com garantia do que no empréstimo pessoal sem lastro. Isso não elimina a avaliação, só reduz o risco para o credor.
Para quem está com o nome restrito, o erro mais comum é começar pela modalidade mais cara. Se houver acesso a consignado, FGTS em linhas autorizadas ou garantia de veículo e imóvel, o custo costuma ser mais competitivo do que no crédito pessoal puro. Mas usar carro ou imóvel como apoio pede cautela, porque a dívida deixa de ser só mensal e passa a colocar um bem concreto em jogo.
Como a análise de crédito funciona na prática
A análise começa pela conferência dos seus dados e pela consulta a bases de crédito, como Serasa, SPC Brasil e Boa Vista, além dos critérios internos da instituição. Estar negativado pesa bastante, mas não encerra a avaliação sozinho. Em algumas operações, principalmente as com garantia ou consignadas, renda, estabilidade do vínculo e valor da parcela contam tanto quanto a restrição no nome.
Na prática, o credor verifica se a informação cadastral faz sentido, se a renda suporta a parcela e se há sinais de aperto excessivo no orçamento. Um atraso recente, muitas consultas em pouco tempo e dívidas altas podem derrubar a proposta, mesmo quando o CPF já saiu da restrição. O Cadastro Positivo ajuda a mostrar um histórico de pagamento mais amplo, o que pode melhorar a leitura do perfil quando há consistência nas quitações.
Nem toda proposta passa por decisão manual. Em operações menores ou padronizadas, a aprovação costuma ser automática, com base em regras de risco e pontuação interna. Já em valores mais altos, garantia de veículo ou imóvel, ou situações em que a renda precisa ser confirmada, a análise manual ganha força e pode pedir holerite, extrato bancário, comprovante de benefício do INSS, escritura, documento do carro ou outros papéis que deem sustentação ao pedido.
Estar negativado não impede, por si só, a concessão. Isso sinaliza risco maior e reduz a margem de tolerância da instituição. Por isso, quem tem restrições precisa compensar esse ponto com renda comprovável, parcela compatível e, quando existir, garantia ou consignação bem documentada.
O que define juros, CET e condições da proposta
A parcela não é o preço real do crédito, é só uma parte dele. O que importa comparar é a taxa nominal de juros, o prazo e o Custo Efetivo Total, o CET, porque é ele que reúne juros, tarifas, seguros embutidos e outros encargos da operação. Se duas ofertas têm parcelas parecidas, a mais longa quase sempre termina ficando mais cara no total pago.
O Banco Central do Brasil orienta que o CET seja informado ao consumidor, porque ele mostra quanto o contrato realmente custa. Em crédito com maior risco, como empréstimo pessoal para negativado, a taxa tende a subir. Em linhas com desconto em folha ou garantia, o risco percebido cai, e isso costuma abrir espaço para condições menos pesadas, embora o valor final ainda dependa da política de cada instituição.
O prazo também muda tudo. Quando a pessoa estica demais o contrato para reduzir a parcela, o custo total cresce e o crédito fica mais caro, mesmo que pareça caber no bolso. Um contrato longo pode ajudar a aliviar o caixa no curto prazo, mas só faz sentido se a parcela couber de verdade sem apertar despesas básicas, como aluguel, alimentação e contas de serviço.
Na prática, a pergunta certa é: quanto vou pagar ao final e quanto sobra do orçamento depois da parcela? Se a resposta apertar demais, a operação não resolve o problema, só adia a pressão. Especialmente para quem tenta sair de dívidas, trocar um débito caro por outro com prazo mal ajustado pode piorar a situação.
Práticas proibidas ou irregulares na oferta de crédito
- Cobrança antecipada para liberar crédito, porque instituição séria não pede pagamento adiantado para aprovar empréstimo.
- Promessa de aprovação garantida, já que análise de crédito existe justamente para avaliar risco e pode reprovar a proposta.
- Uso indevido de marca, CNPJ ou documento falso, sinal clássico de golpe ou intermediação irregular.
- Pressão por mensagem, ligação ou urgência artificial para fechar, especialmente quando o vendedor tenta impedir a leitura do contrato.
- Pedido de senha, código de autenticação ou acesso à conta bancária como condição para liberar análise ou assinatura.
Se aparecer qualquer um desses sinais, a negociação deve parar na hora. O Código de Defesa do Consumidor e a Lei do Superendividamento protegem contra práticas abusivas, mas a melhor defesa ainda é não avançar quando a proposta exige pressa, segredo ou pagamento antecipado. Em ofertas legítimas, a empresa informa as condições, identifica a instituição e entrega o contrato para leitura antes da assinatura.
Como comparar propostas sem cair no erro de olhar só a parcela
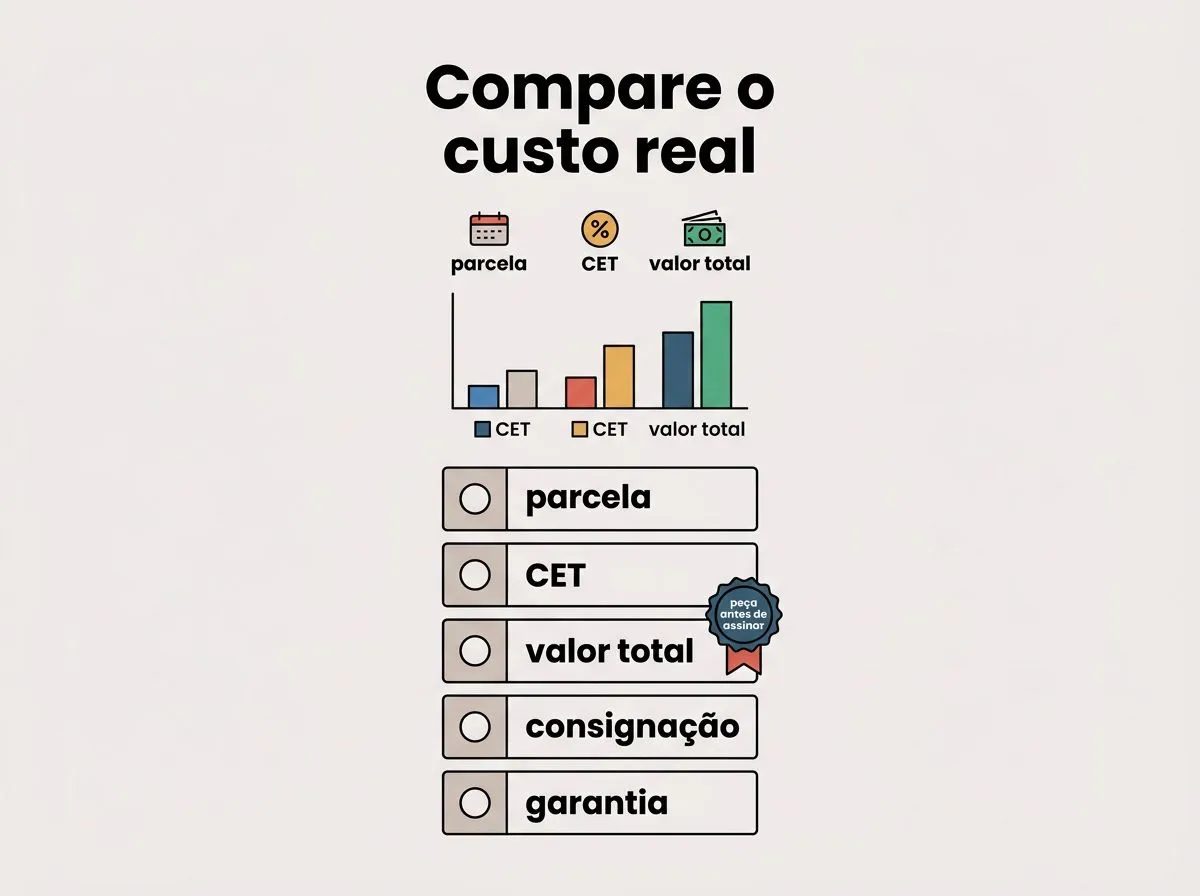
- Confira o CET e o valor total a pagar em cada proposta, não apenas a parcela mensal. Se o contrato não mostrar isso de forma clara, peça antes de assinar.
- Confirme a modalidade e veja se há consignação, garantia de veículo, garantia de imóvel ou crédito pessoal sem lastro. Isso muda custo, risco e prazo de recuperação do dinheiro.
- Verifique canais oficiais, CNPJ e dados de contato da instituição no Banco Central do Brasil ou no próprio site da empresa. Não feche com quem só atende por mensagem informal.
- Simule o efeito da parcela no orçamento antes de assinar. A parcela precisa caber com folga, não no limite do limite.
- Compare prazos e custo final para evitar trocar uma dívida cara por outra pior. Prazo maior pode aliviar hoje e custar muito mais amanhã.
Se a sua renda vem do INSS ou de vínculo com desconto em folha, o consignado costuma ser o primeiro caminho a olhar, porque a parcela sai antes de o dinheiro chegar à conta. Se você tem veículo ou imóvel regular e aceita colocar o bem em garantia, pode encontrar custo menor, mas com risco patrimonial bem maior. Se não houver garantia nem margem consignável, a chance de a proposta sair cara sobe bastante, e a decisão precisa ser bem mais conservadora.
Para quem está negativado, o melhor filtro é este: custo total, segurança da instituição e capacidade real de pagamento. Só depois vem a pressa. Se a proposta depende de adiantamento, promessa vaga ou sigilo, ela não merece seguir adiante.
Perguntas frequentes
Posso conseguir empréstimo estando negativado sem garantia?
É possível, mas costuma ser mais difícil e mais caro. Sem garantia nem desconto em folha, o credor assume um risco maior e, por isso, tende a endurecer a análise e encarecer os juros. Em geral, essa é a modalidade menos favorável para quem está com o nome restrito.
Consulta no CPF derruba meu score?
A consulta em si normalmente não é o principal fator de queda, mas várias consultas em sequência podem sinalizar busca intensa por crédito e pesar na leitura de risco. No artigo, o ponto principal é que a análise olha também renda, estabilidade e histórico recente, não só a restrição no nome.
Cadastro Positivo ajuda quem está negativado?
Ajuda a mostrar comportamento de pagamento além da negativação, o que pode melhorar a avaliação em algumas instituições. Ele não apaga a restrição, mas amplia a base de análise. Na prática, funciona melhor quando há pagamentos consistentes e renda que sustente a parcela.
Cobrança de taxa antes da liberação do empréstimo é permitida?
Não, e deve ser tratada como forte sinal de fraude ou irregularidade. Em proposta legítima, a empresa apresenta as condições, identifica a instituição e entrega o contrato para leitura antes da assinatura, sem pedir depósito para “liberar” o dinheiro. Se aparecer urgência, sigilo ou pagamento adiantado, a negociação deve parar.
O que devo pedir para comparar duas ofertas?
Peça o CET, o valor total a pagar, o número de parcelas, a taxa mensal e se há seguro, tarifa ou desconto automático. Esses dados mostram o custo real, porque a parcela sozinha pode esconder um contrato mais longo e mais caro no fim. Se faltar qualquer um deles, a comparação fica incompleta.

Quais Cuidados Tomar ao Pedir Empréstimo Pela Internet para Evitar Golpes
Cheque CNPJ, autorização e contrato antes de enviar dados ou pagar qualquer taxa. Veja como identificar fraude e agir se o golpe já aconteceu.
Como Funciona o Empréstimo com Garantia de Veículo e Suas Vantagens
Saiba como o empréstimo com garantia de veículo funciona, o que encarece a operação e quais riscos existem se houver atraso.
Como Simular Empréstimo Pessoal Online com Segurança e Sem Erros
Veja como simular empréstimo pessoal online, comparar custos e identificar sinais de golpe antes de contratar.
Como Funciona o Empréstimo Consignado e Quem Tem Direito
Veja como funciona o desconto em folha, quem pode contratar e por que a margem consignável define a aprovação.
Como os Juros do Empréstimo São Calculados e Como Afetam a Parcela
Juros simples e compostos mudam o custo total e a parcela. Veja a fórmula, um exemplo comparativo e o que checar no contrato.
Como Funciona a Antecipação do Saque-Aniversário do FGTS no Celular
Entenda como antecipar o saque-aniversário do FGTS no celular, onde simular e quais custos entram antes de contratar.