
Vale a Pena Abrir Uma Conta Global para Viajar para o Exterior?
Se você vai fazer uma viagem internacional e quer escapar da surpresa do câmbio no fechamento da fatura, uma conta global pode fazer sentido, mas não resolve tudo sozinha. Ela costuma ajudar mais quem prevê gastos em moeda estrangeira, quer travar parte do câmbio antes de viajar e topa comparar tarifas com calma. Se você viaja pouco, o cartão tradicional ainda pode ser a escolha mais simples.
Principais conclusões
- Quem converte antes da viagem ganha previsibilidade no câmbio, mas precisa comparar o custo total, não só a cotação.
- Saques e tarifas fixas podem anular a vantagem em viagens curtas, especialmente quando o uso é baixo.
- A decisão muda conforme o seu padrão de gasto: quem paga mais no cartão e saca pouco costuma simplificar a vida.
- Antes de abrir, confira regras do Banco Central, IOF e os termos da instituição, porque limites e tarifas podem mudar.
O que é uma conta global e como ela funciona na prática
Uma conta global é uma conta ou carteira que permite manter saldo em moeda estrangeira e usar esse dinheiro em compras, saques e pagamentos no exterior. Na prática, você carrega o saldo antes da viagem, converte reais para a moeda disponível na plataforma e depois usa esse saldo no destino. Isso não é a mesma coisa que pagar tudo em reais no cartão de crédito, nem equivale a sacar dinheiro em espécie numa casa de câmbio.
A diferença principal está no momento da conversão. Na conta global, você costuma converter antes, no câmbio do momento da compra ou da transferência. No cartão de crédito internacional, a conversão geralmente acontece depois, na data de processamento da compra, e isso deixa você exposto à variação cambial até o fechamento da fatura.
No uso do dia a dia, a conta global serve para três coisas: compras com cartão de débito vinculado ao saldo, saques em caixas eletrônicos e pagamentos diretos, quando a rede do comércio aceita o cartão. A bandeira importa, porque Visa e Mastercard são amplamente aceitas, mas isso não dispensa conferir se o estabelecimento aceita débito internacional e se há cobrança local no saque.
A confusão mais comum é tratar conta global como se fosse sinônimo de cartão internacional. Não é. O cartão é o meio de pagamento; a conta é o cofre onde você guarda o dinheiro em moeda estrangeira. Essa diferença pesa no custo e no risco: no saldo pré-carregado, você trava a cotação antes; no crédito, você deixa a conta para depois.
Quais custos entram na conta: câmbio, spread e tarifas
- Taxa de câmbio é a cotação usada na conversão entre reais e moeda estrangeira. Se o preço de referência sobe, você precisa de mais reais para comprar a mesma quantia em dólar, euro ou outra moeda.
- Spread cambial é a margem embutida pelo provedor acima da cotação de referência. Em linguagem prática, é a diferença entre o câmbio que você vê no mercado e o câmbio que a plataforma efetivamente usa para converter o seu dinheiro.
- Tarifas podem aparecer na recarga, no saque, na transferência, na emissão de cartão e, em alguns serviços, na manutenção da conta. O nome da cobrança muda, mas ela entra no custo final do mesmo jeito.
- Custos menos visíveis também pesam, como cobrança por inatividade, tarifa fixa de saque em caixas eletrônicos no exterior e eventual cobrança do operador do caixa automático no destino.
- O anúncio comercial quase sempre destaca o câmbio. O que decide se vale a pena, porém, é o custo total, somando cotação, spread, IOF quando aplicável e tarifas do serviço usado.
É esse detalhe que separa economia real de sensação de economia. Uma plataforma pode mostrar um câmbio aparentemente bom e ainda sair mais cara quando você soma saque, conversão e uma tarifa fixa por operação. Em viagens curtas, um custo fixo pequeno já pode anular a vantagem da conta global.
Entre os nomes conhecidos do mercado, Wise, Nomad, C6 Bank, Inter e Remessa Online operam com propostas diferentes, e isso muda a conta final. O comparativo certo não é “qual tem a marca mais conhecida”, e sim “qual cobra menos no meu padrão de uso”, porque quem saca pouco e paga quase tudo no cartão não tem o mesmo perfil de quem converte valores maiores com antecedência.
O que a regra brasileira permite em remessas e conversão de moeda
No Brasil, operações de câmbio e remessas internacionais ficam sob supervisão do Banco Central do Brasil, e a movimentação precisa seguir as regras da instituição que oferece o serviço. Para o usuário, isso quer dizer que a conta global não é uma gambiarra financeira: ela depende de uma estrutura regulada, com identificação do cliente, origem dos recursos e regras próprias de uso.
Na prática, o que muda para o viajante é a forma como o dinheiro entra e sai. Você pode enviar reais para converter em moeda estrangeira e guardar o saldo para usar depois, ou pode continuar com o cartão de crédito tradicional, com a compra sendo liquidada em reais na fatura. O primeiro modelo ajuda a travar parte do câmbio antes da viagem; o segundo dá mais flexibilidade e exige menos planejamento prévio.
Também vale conferir o enquadramento tributário da operação, inclusive IOF, porque a forma de uso altera o custo final. A leitura correta é simples: antes de abrir a conta, consulte as regras atualizadas no Banco Central do Brasil e os termos da própria instituição, porque a plataforma pode mudar tarifas, limites e condições de uso sem que isso apareça na propaganda inicial.
Quando a conta global vale mais a pena do que o cartão do banco
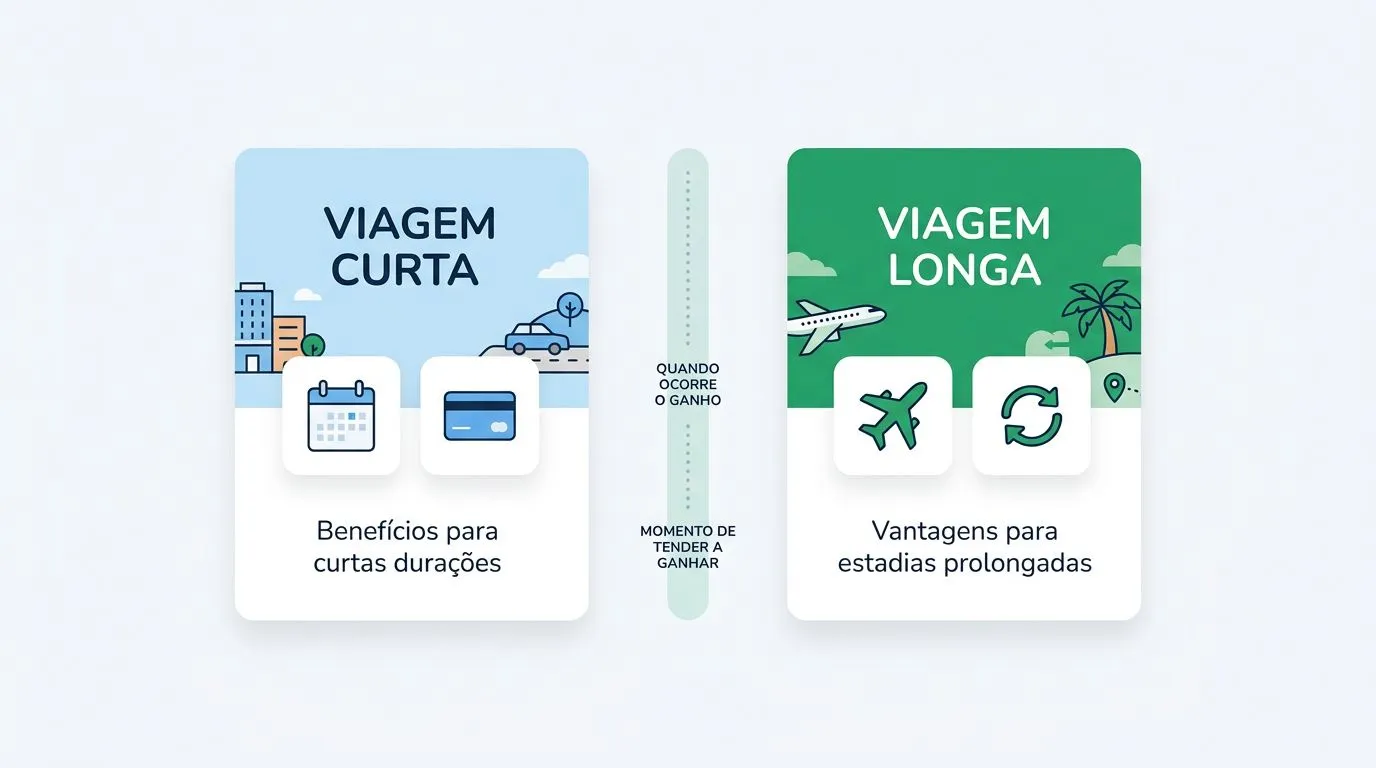
| Cenário | Tende a fazer mais sentido | Por quê |
|---|---|---|
| Viagem curta, poucos gastos | Cartão tradicional | Evita custo fixo de saque, emissão ou recarga, e a economia da conta global pode ser pequena demais |
| Viagem longa, gasto recorrente em moeda estrangeira | Conta global | Permite carregar saldo antes, diluir tarifas e controlar melhor o câmbio de parte do orçamento |
| Viagens frequentes ao exterior | Conta global | Reduz atrito operacional, facilita recargas e ajuda a organizar despesas em moeda estrangeira |
| Destino com muito uso de dinheiro vivo | Depende, com atenção ao saque | A conta global pode ajudar, mas a tarifa de ATM pode comer a vantagem; vale simular o total |
| Cartão do banco já competitivo e com benefícios | Cartão tradicional | Se o custo total é semelhante, pontos, seguros e flexibilidade podem pesar mais que a conta global |
A leitura dessa tabela é direta: a conta global tende a ganhar quando há volume, repetição ou necessidade de planejar o câmbio com antecedência. Já o cartão tradicional costuma vencer quando a viagem é pequena, o gasto é baixo ou você quer concentrar tudo em um produto que já conhece. No exterior, conveniência também custa dinheiro, e às vezes custa mais do que uma diferença pequena no câmbio.
Um cuidado importante: o melhor cenário para conta global não é, necessariamente, o melhor cenário para todos os gastos da viagem. Muita gente usa a conta para despesas previsíveis, como hotel e alimentação, e deixa um cartão de crédito como reserva para emergências, caução e compras em lugares que preferem crédito. Essa combinação costuma render melhor do que tentar fazer tudo com um único meio.
Em quais situações a conta global perde vantagem
- Viagens raras e de baixo valor, quando o ganho potencial não compensa abrir, testar e manter outro produto financeiro.
- Destinos em que o dinheiro em espécie ainda domina e os caixas eletrônicos cobram caro para saque, o que enfraquece a vantagem do saldo pré-carregado.
- Casos em que o banco tradicional já entrega câmbio competitivo, poucos encargos e um cartão com bons benefícios de viagem.
- Situações em que você precisa de limite, parcelamento ou proteção do crédito, e não de saldo em conta.
- Quando a tarifa fixa do serviço pesa mais do que a diferença de câmbio, algo comum em operações pequenas.
O erro mais comum é abrir uma conta global por impulso, atraído pela promessa de controle cambial, sem olhar o padrão real da própria viagem. Se você só faz uma viagem internacional a cada dois ou três anos, talvez seja mais racional manter um bom cartão, levar um pouco de dinheiro trocado e comparar o custo total só na próxima viagem. Produto financeiro bom é o que encaixa no seu uso, não o que parece moderno no anúncio.
Como decidir antes de abrir uma conta global
- Calcule quanto pretende gastar na próxima viagem e separe o que será pago com cartão, saque ou saldo em moeda estrangeira.
- Compare o custo total da conta global com o custo do cartão ou da conta que você já usa, incluindo câmbio, spread, IOF e tarifas.
- Confira quais moedas a plataforma oferece e veja se o destino da viagem está coberto de forma útil para você.
- Leia as regras de saque, recarga, transferência e eventual inatividade para não descobrir a tarifa só depois de abrir a conta.
- Escolha a opção que melhor equilibra economia e praticidade, e não apenas a que exibe a cotação mais bonita na tela.
Se você quer uma decisão rápida, use uma regra simples: conta global faz mais sentido quando você consegue prever parte dos gastos, quer travar câmbio antes da viagem e aceita concentrar compras em um saldo pré-carregado. Se a sua viagem é pequena, esporádica ou muito dependente de crédito e saque, o cartão tradicional pode continuar sendo a solução mais eficiente.
A melhor escolha quase nunca é absoluta. Para muitos viajantes, a combinação mais inteligente é ter uma conta global para despesas planejadas e um cartão internacional de boa aceitação para o resto. Assim, você compra previsibilidade onde ela ajuda e flexibilidade onde ela faz falta.
Perguntas frequentes
Conta global serve para qualquer moeda?
Não necessariamente. A conta global depende das moedas que cada instituição oferece, e isso varia bastante entre provedores. Antes de abrir, vale confirmar se a moeda do seu destino está disponível e se ela atende ao tipo de gasto que você pretende fazer, como compras, saques ou pagamento direto.
Posso sacar dinheiro no exterior com conta global?
Em geral, sim. A conta global costuma permitir saques em caixas eletrônicos, mas o custo pode incluir tarifa do serviço, cobrança da rede do caixa e até limite por operação ou por período. Em viagens em que o saque é frequente, esse detalhe pode reduzir bastante a vantagem do saldo em moeda estrangeira.
É melhor carregar a conta global antes da viagem ou converter aos poucos?
Depende do que você quer controlar. Carregar antes ajuda a travar parte do câmbio e dá previsibilidade ao orçamento, enquanto converter aos poucos reduz o risco de concentrar toda a compra em um único dia de cotação. Se a viagem é longa ou o gasto é alto, muita gente combina as duas estratégias.
A conta global substitui o cartão de crédito internacional?
Não substitui em tudo. Ela funciona bem para gastos planejados, compras com débito e saques, mas o cartão de crédito ainda costuma ser útil para reservas, emergências e situações em que você precisa de limite ou proteção adicional. Para muitos viajantes, os dois produtos se complementam melhor do que competem.

Os Melhores Cartões de Crédito para Usar em Viagens Internacionais
Veja o que pesa no custo, quais benefícios valem a pena e como escolher o cartão certo para sua viagem ao exterior.
Os Melhores Aplicativos Gratuitos para Organizar Suas Viagens no Celular
Apps grátis ajudam a reunir roteiro, mapas e reservas no celular. O melhor uso costuma ser combinar 2 ou 3 ferramentas.
Como Ter Acesso a Salas VIP em Aeroportos Usando Seu Cartão
Saiba o que libera a entrada, quando a reserva pode ser exigida e como evitar surpresa na porta da sala VIP.
Como Acumular Milhas no Cartão de Crédito Passo a Passo para Viajar Mais
Entenda como ganhar milhas no cartão, o que revisar no app e quando promoções realmente valem a pena. Evite perder saldo por regras do contrato.
Como Funciona o Seguro Viagem Gratuito do Cartão de Crédito
O seguro viagem grátis do cartão só vale se você cumprir as regras de compra e emissão. Entenda cobertura, acionamento e documentos.
Como Funciona o Cashback em Reservas de Hotéis e Passagens
Cashback em viagens pode virar fatura, saldo de portal ou crédito promocional. Saiba quando libera, quando some e o que checar antes de reservar.