
Os Melhores Cartões de Crédito para Usar em Viagens Internacionais
Muita gente escolhe cartão para viagem olhando só a anuidade, mas o que pesa de verdade é a soma entre câmbio, IOF, taxa do emissor e os benefícios que você realmente vai usar. Para gastar melhor no exterior, o melhor cartão de crédito é o que combina com o seu perfil de compra, com a aceitação da bandeira e com o custo total da operação, não o que promete vantagens genéricas.
Principais conclusões
- O custo real do cartão no exterior depende de IOF, câmbio e taxa do emissor, não só da anuidade.
- A conversão pode ocorrer no dia da compra ou no fechamento da fatura, e isso muda o valor final.
- Sala VIP, pontos e seguro viagem só valem se você usar esses benefícios com frequência.
- Em viagem curta, um cartão com anuidade alta costuma compensar apenas se os benefícios forem realmente usados.
- Leve pelo menos 1 alternativa de bandeira aceita no destino para reduzir problemas de aceitação.
Este guia trata de cartões de crédito para uso internacional, não de cartão pré-pago nem de conta global, que funcionam com outra lógica de carga e conversão. Também não entra na compra de moeda em espécie, porque a conta muda bastante quando o pagamento sai do cartão.
O que realmente muda no custo de um cartão no exterior
O custo final começa pelo IOF, pelo câmbio usado na compra e pela política do emissor. Em compras internacionais com cartão de crédito, o IOF costuma aparecer lançado na fatura, separado do valor da compra, e a conversão pode seguir a cotação do dia da compra ou a do fechamento da fatura, conforme a regra do banco e da bandeira.
Na prática, isso quer dizer que dois cartões podem transformar a mesma compra em valores diferentes na fatura. Se o dólar sobe entre a compra e o fechamento, quem converte na data do fechamento pode pagar mais; se cai, pode pagar menos. Por isso, olhar só o preço da loja em moeda estrangeira engana.
O Banco Central do Brasil define regras gerais para o mercado de câmbio e para o uso de cartões em transações internacionais, e a forma exata de conversão costuma vir na tabela de tarifas e no contrato do emissor. Já a Receita Federal entra na conta pelo lado tributário, especialmente em compras no exterior e na eventual declaração de bens quando aplicável, mas o impacto imediato no cartão é o IOF e o câmbio da operação.
No débito internacional, a compra sai direto do saldo e isso pode ajudar no controle de gasto, mas o ponto crítico continua sendo a cotação e as tarifas do serviço.
Em cartão multimoeda, a ideia é travar parte da compra em uma moeda carregada antes da viagem, o que pode dar previsibilidade, porém não elimina custos e nem sempre entrega o melhor câmbio do dia.
O cartão de crédito tradicional ainda faz sentido para quem quer centralizar despesas, acumular pontos e contar com seguros vinculados à bandeira.
Também vale prestar atenção em taxas menos visíveis. Alguns emissores cobram spread sobre o câmbio, outros embutem custo na conversão, e há cartões com anuidade alta que só se pagam quando o uso internacional é frequente ou quando os benefícios compensam. Em viagem curta, benefício pouco usado vira enfeite caro.
Recursos que valem atenção nos cartões voltados para viagem
| Recurso | Como ajuda na viagem | Possível custo ou limitação | Para quem faz mais sentido |
|---|---|---|---|
| Aceitação internacional e bandeira | Visa, Mastercard, American Express e Elo têm presença internacional, mas a aceitação varia por país, estabelecimento e tipo de comércio. | Pode haver recusa em pequenos lojistas, hotéis locais ou serviços que preferem uma bandeira específica. | Quem viaja com frequência deve levar pelo menos uma alternativa de bandeira amplamente aceita, de preferência mais de um cartão. |
| Acesso a salas VIP e prioridade em embarque | Reduz espera em aeroportos e melhora conexões longas, especialmente em escalas. | Pode exigir gasto mínimo, ingresso pago à parte ou estar restrito a uma categoria premium. | Quem faz muitas conexões, viaja a trabalho ou passa horas em aeroportos. |
| Programa de pontos e milhas | Permite concentrar gastos e transformar compras em acúmulo para passagens, hospedagem ou upgrades. | A pontuação pode ser baixa em cartões básicos, e a anuidade pode comer o valor gerado se o uso for pequeno. | Quem concentra despesas no cartão e consegue transferir pontos com estratégia. |
| Seguro viagem do cartão | Pode cobrir emergência médica, atraso de bagagem e outros eventos previstos na apólice, sem contratar outra proteção para a mesma cobertura. | Nem todo cartão oferece o mesmo pacote, e muitos exigem emissão da passagem no próprio cartão e regras de ativação. | Quem vai para destinos onde a apólice do cartão atende às exigências do país e da companhia aérea. |
| Proteções extras, como compra protegida e bagagem | Ajuda em extravio, dano ou roubo de itens comprados com o cartão, além de disputas de compra. | As coberturas têm franquia, exclusões e prazo para acionamento. | Quem compra eletrônicos, malas e itens de valor durante a viagem. |
O ponto central aqui é separar o que é útil do que só parece bonito no anúncio. Sala VIP não compensa anuidade alta se você quase nunca viaja com conexão. Seguro viagem pode valer muito, mas só quando a apólice cobre o destino e a duração da estadia sem lacunas.
Em termos de mercado, C6 Bank, Banco Inter, Nubank, Itaú e Santander costumam ter linhas com propostas diferentes, de cartões de entrada até versões premium. O leitor precisa comparar a categoria exata do cartão, não apenas o nome do banco, porque dentro da mesma instituição a experiência muda bastante.
Como escolher entre os melhores cartões para viajar ao exterior no seu perfil
- Defina a prioridade principal: gastar menos, acumular pontos ou ter proteção de viagem. Se a meta é economia pura, olhe câmbio, IOF e tarifas antes de pensar em sala VIP. Se a meta é milha, faça a conta da anuidade versus a pontuação gerada. Se a meta é segurança e conforto, verifique seguro, assistência e benefícios aeroportuários.
- Calcule quanto você costuma gastar fora do país em passagens, hotel, alimentação e compras. Um cartão com anuidade alta pode fazer sentido para quem concentra despesas, mas não para quem usa o exterior só em uma viagem curta por ano.
- Compare a exigência de renda, investimento e gastos mínimos com o seu perfil real. Muitos cartões premium só compensam quando o cliente acessa isenção de anuidade ou consegue extrair valor dos benefícios incluídos.
- Teste o aplicativo antes de embarcar. Veja se ele mostra compra internacional em tempo real, permite bloquear e desbloquear o cartão, enviar aviso de viagem e liberar uso fora do Brasil sem burocracia.
Se você viaja poucas vezes por ano, um cartão de boa aceitação, tarifa clara e app confiável costuma ser melhor do que um produto premium cheio de vantagens que não serão usadas. Se você viaja com frequência, o cálculo muda: benefícios como seguro, salas VIP e bonificações em pontos podem compensar mais do que uma pequena diferença de câmbio.
Para decidir com segurança, olhe a fatura do cartão atual e some três itens: gasto internacional médio, anuidade paga no ano e valor que você realmente aproveitou em benefícios. Essa conta simples costuma mostrar rápido se o cartão atual ajuda a viagem ou só encarece a rotina.
Erros comuns ao usar cartão no exterior e como evitá-los
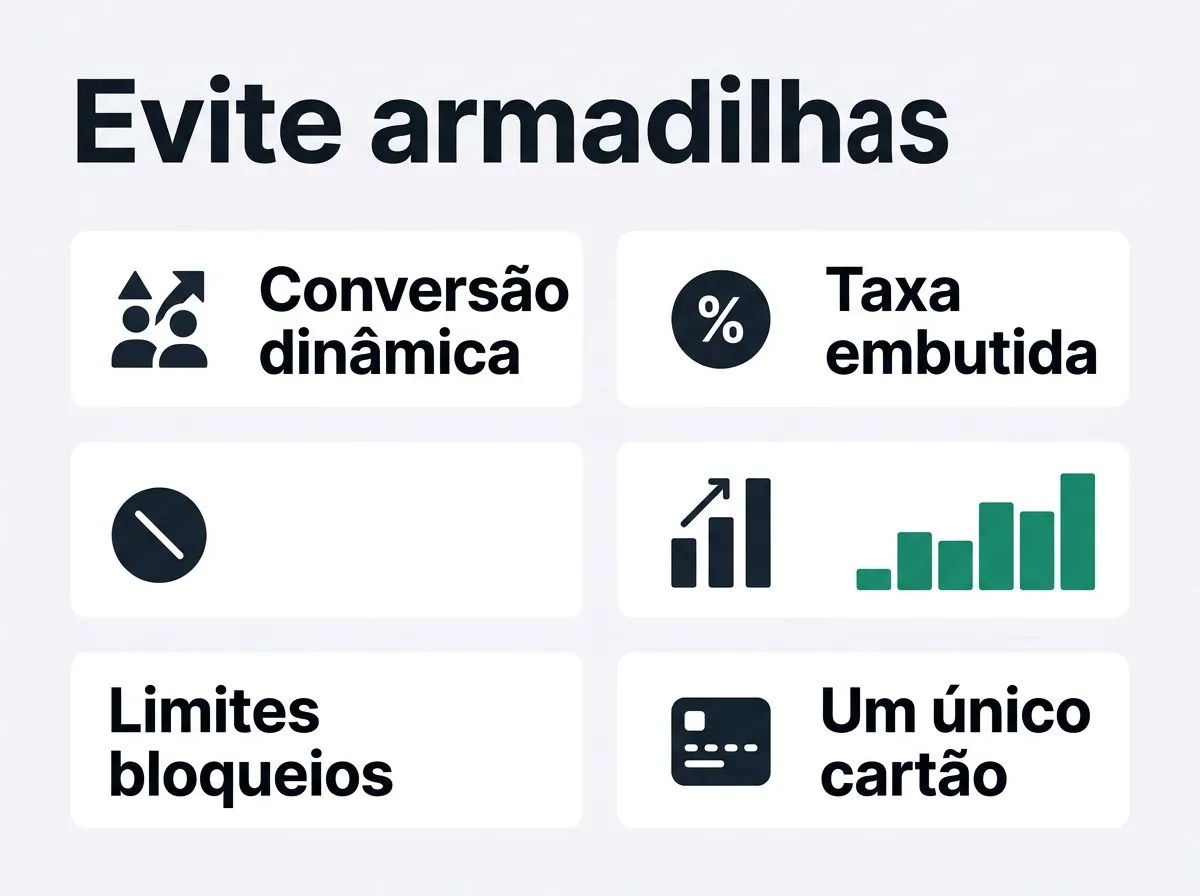
- Aceitar conversão dinâmica da loja sem entender a taxa embutida, porque o valor exibido em reais nem sempre é mais barato do que pagar na moeda local.
- Ignorar limites de crédito e bloqueios de segurança, o que pode travar hospedagem, aluguel de carro e compras maiores no meio da viagem.
- Não habilitar o cartão para uso internacional no aplicativo ou no atendimento do banco, deixando a compra cair por suspeita de fraude.
- Esquecer de conferir coberturas e franquias de benefícios de viagem, principalmente seguro e proteção de bagagem.
- Não verificar a anuidade diante do uso real, porque um cartão caro só se justifica quando os benefícios entram de verdade na conta.
- Deixar de testar a funcionalidade do app antes da viagem, o que atrasa desbloqueio, aviso de deslocamento e acompanhamento das compras.
A conversão dinâmica costuma ser a armadilha mais cara. Ela parece prática porque mostra o preço já em reais, mas muitas vezes embute um câmbio ruim. Em geral, pagar na moeda local é a forma mais segura de manter o controle da conversão feita pelo emissor.
Outro erro frequente é viajar com um único cartão. O ideal é levar pelo menos uma alternativa de bandeira diferente ou uma segunda forma de pagamento, porque bloqueio de segurança, problema na maquininha ou recusa pontual acontecem. Em viagem, redundância não é exagero, é prevenção.
No fim, o melhor cartão de crédito para uso internacional é o que reduz custo total sem complicar o seu dia a dia. Para quem quer simplicidade, vale escolher um cartão com boa aceitação, app estável e tarifas claras. Para quem acumula pontos ou viaja sempre, vale mirar categorias superiores de Visa, Mastercard, American Express ou Elo oferecidas por bancos como Itaú, Santander, Nubank, C6 Bank e Banco Inter, desde que a conta feche de verdade no seu orçamento.
Perguntas frequentes
É melhor pagar em moeda local ou em reais no exterior?
Na maioria dos casos, pagar na moeda local é a melhor escolha, porque você evita a conversão dinâmica da loja, que costuma embutir um câmbio pior no valor final. O artigo reforça que o preço exibido em reais pode parecer mais prático, mas nem sempre é mais barato do que deixar a conversão para o emissor do cartão.
Cartão de crédito internacional cobra IOF em toda compra?
Sim, nas compras internacionais com cartão de crédito emitido no Brasil, o IOF entra na operação conforme a regra vigente e aparece separado na fatura ou no fechamento da compra. Além do imposto, o valor final ainda depende do câmbio usado pelo banco ou pela bandeira, então dois cartões podem gerar custos diferentes na mesma compra.
Vale a pena usar cartão sem anuidade para viajar?
Vale, se ele tiver boa aceitação internacional e o custo total ficar menor para o seu padrão de viagem. O artigo deixa claro que cartões com anuidade também podem compensar quando entregam milhas, seguro ou acesso a salas VIP, mas isso só faz sentido se você realmente usar esses benefícios.
Como saber se o cartão vai passar no exterior antes da viagem?
O ideal é liberar o uso internacional no app, fazer uma compra pequena de teste e confirmar com o emissor se há bloqueios por segurança ou por país. Isso ajuda a evitar recusa em hotel, aluguel de carro e compras maiores, que são justamente as situações em que o bloqueio costuma aparecer.

Os Melhores Aplicativos Gratuitos para Organizar Suas Viagens no Celular
Apps grátis ajudam a reunir roteiro, mapas e reservas no celular. O melhor uso costuma ser combinar 2 ou 3 ferramentas.
Como Ter Acesso a Salas VIP em Aeroportos Usando Seu Cartão
Saiba o que libera a entrada, quando a reserva pode ser exigida e como evitar surpresa na porta da sala VIP.
Como Acumular Milhas no Cartão de Crédito Passo a Passo para Viajar Mais
Entenda como ganhar milhas no cartão, o que revisar no app e quando promoções realmente valem a pena. Evite perder saldo por regras do contrato.
Como Funciona o Seguro Viagem Gratuito do Cartão de Crédito
O seguro viagem grátis do cartão só vale se você cumprir as regras de compra e emissão. Entenda cobertura, acionamento e documentos.
Vale a Pena Abrir Uma Conta Global para Viajar para o Exterior?
Conta global pode travar câmbio e simplificar gastos no exterior, mas só compensa se você comparar tarifas, spread e IOF.
Como Funciona o Cashback em Reservas de Hotéis e Passagens
Cashback em viagens pode virar fatura, saldo de portal ou crédito promocional. Saiba quando libera, quando some e o que checar antes de reservar.