
Como Funciona o Seguro Viagem Gratuito do Cartão de Crédito
Muita gente acha que todo cartão com bandeira internacional já traz seguro viagem, mas isso só acontece se o cartão, a compra e a emissão seguirem as regras do benefício. Na prática, o seguro viagem gratuito do cartão funciona como uma cobertura condicionada, com elegibilidade, limites, documentos e forma certa de acionar. Pular uma etapa pode fazer o benefício simplesmente não valer.
Principais conclusões
- A cobertura só vale quando a passagem foi comprada no cartão elegível, e em alguns casos o bilhete precisa ser emitido antes do embarque.
- O atendimento pode ser por assistência ou por reembolso, e a diferença define se você paga primeiro ou não.
- Sem protocolo, notas e relatório do atendimento, o pedido de reembolso costuma travar.
- O nome do benefício não basta, o regulamento do cartão e da bandeira é o que define se a proteção existe de fato.
O que o seguro viagem do cartão cobre, na prática
O seguro viagem do cartão cobre quando o regulamento do emissor e da bandeira diz que cobre, e isso quase sempre depende de uma compra elegível, normalmente da passagem, no próprio cartão. Em Visa, Mastercard e American Express, o benefício pode aparecer como seguro, assistência ou cobertura complementar, e essas palavras não significam a mesma coisa. O erro mais comum é achar que o simples fato de ter o plástico na carteira já libera a proteção.
O ponto central é a elegibilidade. Em muitos cartões do Banco do Brasil, Bradesco, Itaú e Santander, o benefício só nasce se a passagem internacional for comprada com o cartão participante, e em alguns casos o bilhete precisa ser emitido antes do embarque. Isso muda tudo porque viagem paga por outro meio, ou emitida fora da regra, costuma ficar fora da cobertura, mesmo que o cartão seja premium.
Na prática, quem costuma ficar coberto é o titular e, dependendo do regulamento, o cônjuge e os dependentes que viajam junto. Esse detalhe aparece com frequência nos produtos ligados a Visa, Mastercard e American Express, mas precisa ser lido no certificado do cartão, não presumido. A consequência é simples: se a família vai viajar, vale conferir se todos entram na mesma cobertura ou se cada passageiro precisa de uma emissão específica.
O benefício costuma cobrir despesas de emergência médica e hospitalar, assistência em viagem, traslado, repatriação e, em alguns casos, itens ligados à bagagem ou ao atraso de voo. Chubb, AIG e AXA aparecem como seguradoras parceiras em diferentes programas, enquanto Assist Card e Allianz Travel são nomes comuns em estruturas de assistência. O detalhe prático é este: a cobertura é boa para imprevisto coberto, mas não substitui um seguro tradicional lido com calma, porque os tetos e as exclusões podem ser bem diferentes.
O caso vizinho que mais confunde é o cartão que oferece só assistência de viagem, sem um seguro propriamente dito, ou um seguro que só funciona depois da emissão do certificado correto. Nesse cenário, o passageiro pensa que está protegido e descobre a falha já no aeroporto ou no consultório. Por isso, o nome do benefício não basta, o que manda é o regulamento do cartão e a prova de elegibilidade.
Assistência ou reembolso: qual modelo vale no seu caso?
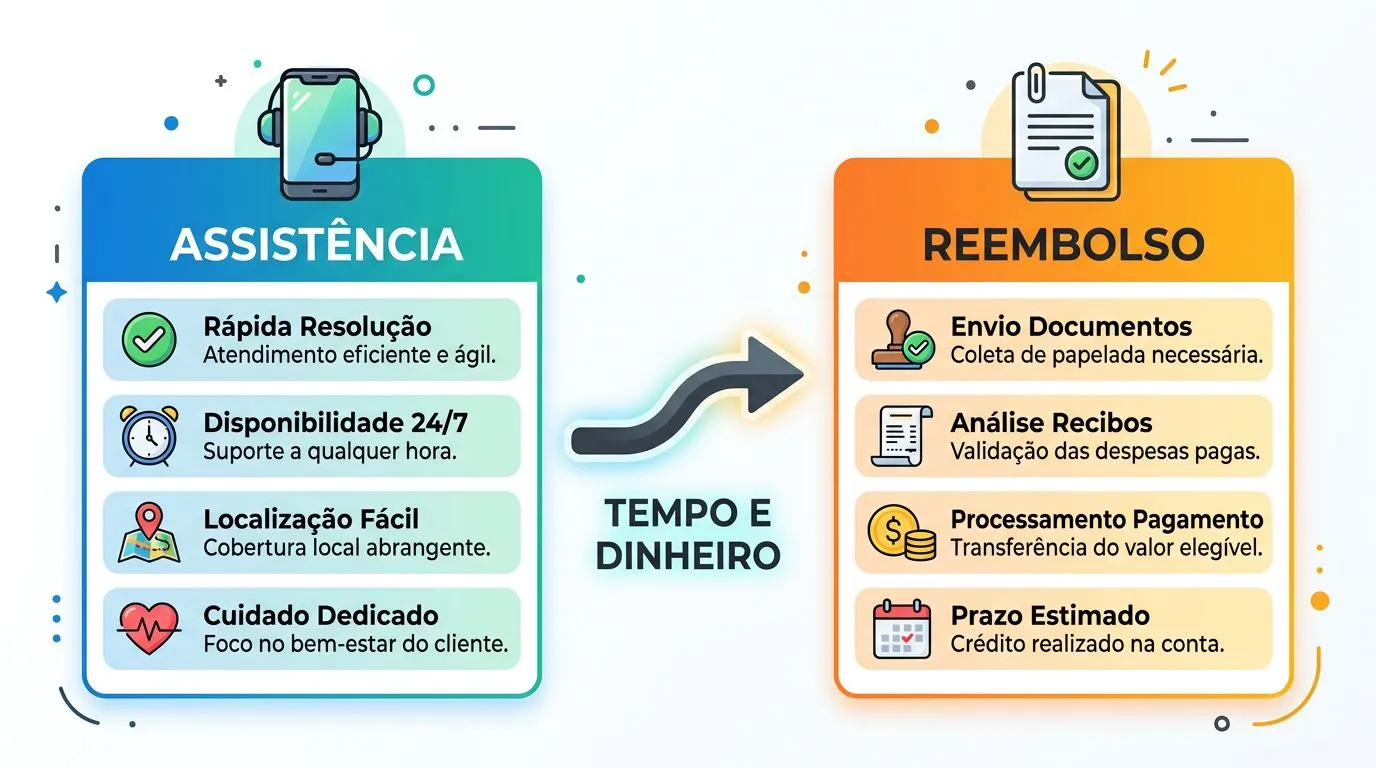
| Modelo | Como o atendimento funciona | Quem paga primeiro | Uso mais comum | Vantagem prática | Erro que derruba a cobertura |
|---|---|---|---|---|---|
| Assistência | A central aprova e orienta o atendimento, muitas vezes com rede credenciada | Em geral, a seguradora ou a rede atende direto, sem desembolso imediato do viajante | Emergência médica, encaminhamento, traslado, suporte em viagem | Evita desembolso alto na hora do aperto | Ir por conta própria e achar que tudo será coberto depois |
| Reembolso | O viajante paga, guarda documentos e pede devolução depois | O passageiro desembolsa primeiro | Consulta, medicamento, atraso, serviços fora da rede | Dá liberdade para escolher atendimento | Não guardar nota fiscal, relatório e protocolo |
A diferença prática é dinheiro no bolso e timing do atendimento. No modelo de assistência, a central pode encaminhar para a rede da seguradora, como as estruturas usadas por Assist Card, Allianz Travel, Chubb, AIG ou AXA, e isso reduz o risco de gastar alto antes de saber se a despesa será aceita. No modelo de reembolso, a regra é outra: o comprovante vira parte do processo, e sem ele a análise trava.
O erro mais comum é buscar atendimento sem falar com a central que o cartão exige. Em alguns produtos, isso não é mera formalidade, é condição de cobertura. Se o caso é urgente, o correto é ligar primeiro, registrar o protocolo e seguir a orientação da operadora ou da seguradora, mesmo que isso pareça mais lento no começo.
Como acionar o seguro viagem do cartão passo a passo
- Confirme a elegibilidade antes da viagem, no app do cartão, na fatura ou no regulamento do benefício. Procure o texto sobre compra da passagem, emissão do bilhete e cartões participantes.
- Localize a central de atendimento, o telefone internacional ou o portal de sinistro da bandeira ou da seguradora. Visa, Mastercard e American Express costumam indicar canais próprios, e alguns emissores também colocam essa informação no app.
- Separe os dados da viagem, do cartão e do evento ocorrido. Tenha em mãos número do cartão, datas, local, nome do passageiro e uma descrição objetiva do problema.
- Registre o atendimento e guarde o protocolo. Se houver orientação para ir a uma rede credenciada, siga essa instrução e peça o nome do atendimento e o horário.
- Envie ou apresente os comprovantes dentro do prazo pedido. Se a cobertura for por reembolso, guarde notas e recibos desde o primeiro gasto.
- Acompanhe as solicitações complementares. Se a seguradora pedir mais um documento e você não responder, o processo para no meio do caminho e a cobertura pode ser atrasada ou negada.
O ponto decisivo acontece logo no início: se você não comunica o sinistro do jeito exigido, o processo pode ser comprometido mesmo quando o evento seria coberto. Em seguro de cartão, improvisar costuma sair caro. O protocolo existe para ligar a viagem, a compra e o evento ao benefício correto.
Documentos normalmente exigidos para pedir reembolso
- Comprovante de compra da passagem ou do pacote, porque ele mostra que a viagem foi paga com o cartão elegível.
- Fatura ou extrato do cartão, usado para confirmar a elegibilidade e a data da compra.
- Bilhete, apólice ou certificado do seguro, quando o emissor disponibiliza esse documento antes da viagem.
- Relatórios médicos, prescrições, laudos e recibos originais, essenciais em despesas de saúde.
- Comprovantes de pagamento e protocolos de atendimento, que ligam o gasto ao sinistro.
- Relatório de atraso, cancelamento ou extravio, quando o problema envolve transporte aéreo ou bagagem.
Cada documento tem uma função. O comprovante de compra prova a elegibilidade, a fatura mostra o cartão usado, os recibos sustentam o valor pedido e os laudos explicam por que o gasto existiu. Sem esse pacote, a seguradora até pode abrir o caso, mas não consegue fechar a análise com segurança.
O documento mais esquecido é o comprovante original de pagamento, principalmente em despesas médicas pequenas no exterior. Também é comum o viajante perder o relatório de atraso ou o registro da companhia aérea, que costuma ser decisivo quando o pedido envolve bagagem ou voo. Se a situação exigiu atendimento imediato, fotografe e salve tudo no mesmo dia.
Limites, exclusões e pegadinhas que afetam o viajante
O limite máximo por evento e por pessoa é o número que diz, de verdade, quanto vale a cobertura. Um cartão pode parecer excelente no discurso e ser modesto no teto para despesas médicas, e isso só aparece no certificado ou no regulamento. Para o viajante, o valor real do benefício é o menor entre o que ele imagina e o que o contrato escreve.
As exclusões mais comuns incluem doença preexistente em certas condições, esportes de risco, viagem sem elegibilidade e atendimentos fora do procedimento exigido. Também há regras para prazo de comunicação e entrega de documentos, que variam conforme a bandeira e o emissor. Quando o cartão exige emissão do bilhete antes do embarque, deixar para depois costuma ser um erro definitivo.
É aqui que muita gente confunde cobertura médica com cobertura total da viagem. Seguro de cartão pode ajudar muito em assistência médica e urgência, mas isso não quer dizer que cubra cancelamento amplo, qualquer problema com bagagem ou todo tipo de despesa fora do país. Ler como se fosse proteção ilimitada é a forma mais rápida de criar frustração no momento mais caro da viagem.
Na prática, vale fazer três conferências antes de embarcar: se a passagem foi paga no cartão elegível, se o bilhete ou certificado foi emitido quando exigido e se os contatos de assistência estão salvos offline. Esses três passos evitam a maioria dos problemas operacionais. O restante é seguir o regulamento sem improviso.
Se você quer usar o seguro viagem do cartão sem susto, a decisão é simples, confirme a elegibilidade antes de sair de casa, acione a central correta no primeiro minuto do problema e trate o documento como parte da cobertura, não como burocracia. Quem faz isso transforma um benefício pouco claro em proteção útil; quem ignora essas regras só descobre tarde que tinha cartão, mas não tinha cobertura acionável.
Perguntas frequentes
O seguro viagem do cartão vale para qualquer passagem comprada no mesmo cartão?
Nem sempre. O que manda é o regulamento do benefício, e ele pode exigir que a passagem internacional seja comprada no cartão elegível, além de, em alguns casos, o bilhete ser emitido antes do embarque. Se a viagem foi paga por outro meio, a cobertura costuma ficar fora, mesmo em cartões premium.
Posso usar o seguro do cartão se eu já estiver fora do Brasil?
Depende das regras do emissor e da bandeira, mas em muitos programas o seguro só vale se tiver sido ativado antes da viagem. O artigo destaca que a elegibilidade precisa ser confirmada antes do embarque, porque deixar para depois pode comprometer o benefício. Se você já está fora do país, o ideal é conferir se ainda há alguma forma de acionar o suporte previsto no certificado do cartão.
O seguro viagem do cartão cobre doença preexistente?
Em geral, não de forma ampla. Quando existe alguma cobertura para doença preexistente, ela costuma ser limitada e muito específica no regulamento, então não dá para presumir proteção automática. Esse é um ponto que precisa ser lido no certificado do cartão, porque a exclusão pode derrubar justamente o caso que o viajante achava que estaria coberto.
Preciso emitir um bilhete ou certificado antes de viajar?
Em muitos programas, sim. O artigo mostra que esse documento pode ser exigido para comprovar a vigência e também para que o seguro seja acionado do jeito correto, especialmente quando o regulamento pede emissão antes do embarque. Sem esse passo, a cobertura pode até existir no papel, mas não ficar acionável na prática.
A cobertura do cartão substitui o seguro viagem tradicional?
Só quando o benefício atende ao destino, às exigências do país e ao perfil da viagem. Para alguns roteiros, o cartão resolve bem; para outros, especialmente quando o teto é baixo, há exclusões relevantes ou o país exige cobertura específica, um seguro contratado à parte continua sendo mais adequado. O valor real é sempre o menor entre o que você imagina e o que o regulamento escreve.

Os Melhores Cartões de Crédito para Usar em Viagens Internacionais
Veja o que pesa no custo, quais benefícios valem a pena e como escolher o cartão certo para sua viagem ao exterior.
Os Melhores Aplicativos Gratuitos para Organizar Suas Viagens no Celular
Apps grátis ajudam a reunir roteiro, mapas e reservas no celular. O melhor uso costuma ser combinar 2 ou 3 ferramentas.
Como Ter Acesso a Salas VIP em Aeroportos Usando Seu Cartão
Saiba o que libera a entrada, quando a reserva pode ser exigida e como evitar surpresa na porta da sala VIP.
Como Acumular Milhas no Cartão de Crédito Passo a Passo para Viajar Mais
Entenda como ganhar milhas no cartão, o que revisar no app e quando promoções realmente valem a pena. Evite perder saldo por regras do contrato.
Vale a Pena Abrir Uma Conta Global para Viajar para o Exterior?
Conta global pode travar câmbio e simplificar gastos no exterior, mas só compensa se você comparar tarifas, spread e IOF.
Como Funciona o Cashback em Reservas de Hotéis e Passagens
Cashback em viagens pode virar fatura, saldo de portal ou crédito promocional. Saiba quando libera, quando some e o que checar antes de reservar.