
Como Acumular Milhas no Cartão de Crédito Passo a Passo para Viajar Mais
Milhas no cartão de crédito são a forma de converter gastos elegíveis da fatura em pontos ou milhas, conforme a regra do emissor e do programa parceiro.
Na prática, o primeiro passo é comparar a taxa de conversão, a anuidade, a validade do saldo e as regras de transferência no contrato e no aplicativo, porque o mesmo gasto pode render muito ou quase nada, dependendo do cartão e da promoção.
Este guia trata do acúmulo no cartão e da transferência para programas aéreos, não da compra avulsa de milhas.
Principais conclusões
- A conversão começa na fatura, então cada compra só vale quando entra na regra do cartão, muitas vezes por real ou por dólar.
- Cartões com pontos transferíveis dão mais espaço para esperar bônus, mas só fazem sentido se a validade do saldo permitir.
- Antes de concentrar gastos, confira no app se há teto mensal, anual e quais categorias não pontuam.
- Anuidade só compensa quando o valor dos pontos e benefícios cobre o custo total do cartão, sem conta otimista demais.
- Cancelamento, estorno e parcelamento podem mexer no saldo, então vale ler o regulamento antes de usar o cartão em compras grandes.
Como funciona o acúmulo de milhas no cartão de crédito
O acúmulo começa quando a compra cai na fatura e vira pontos, milhas ou os dois, conforme o contrato do cartão. No aplicativo, procure a área de benefícios, de recompensas ou de pontos; no contrato, a regra costuma aparecer em “Programa de recompensas”, “Acúmulo” ou “Elegibilidade”. Há cartões que entregam uma quantidade fixa por real gasto, outros usam uma conversão atrelada ao dólar, e isso mexe bastante com o resultado final quando a cotação varia ou quando a categoria da compra entra em regra específica.
O ponto central é simples: nem todo gasto pontua do mesmo jeito. Compras em moeda estrangeira, pagamentos de serviços digitais, mensalidades e compras parceladas podem seguir regras próprias, e isso muda a conta que realmente importa.
Se um cartão gera 1 ponto por R$ 5 e outro gera 2 pontos por dólar, a diferença prática aparece na ponta do lápis: R$ 1.000 em gastos pode render 200 pontos em um caso, mas a quantidade muda bastante no outro, depois de converter pela cotação usada pelo emissor e de descontar anuidade, eventual tarifa e eventual perda por prazo ou desvalorização do programa.
Também existem campanhas promocionais, como bônus de adesão, bônus temporários em categorias específicas e ofertas de transferência. Elas ajudam, mas não consertam um cartão ruim, porque promoção só faz sentido quando o acúmulo base já é aceitável e o prazo de uso combina com a sua rotina de viagem.
Na prática, o melhor cartão para milhas é o que entrega saldo útil dentro do seu padrão de consumo, não o que promete mais pontos no anúncio. Para quem concentra gastos na fatura e costuma usar programas como Livelo, Esfera, LATAM Pass, TudoAzul ou Smiles, a comparação também precisa incluir a validade dos pontos, a facilidade de transferência e os bônus que de fato aparecem no período em que você pretende emitir a passagem.
Milhas no cartão de crédito e pontos transferíveis: o que muda na prática
| Tipo de acúmulo | Onde o saldo entra primeiro | Há transferência para parceiros? | Validade do saldo | Flexibilidade para emitir passagens |
|---|---|---|---|---|
| Milhas diretas no programa aéreo | No programa da companhia | Em geral, não depende de transferência | Costuma seguir a regra do programa aéreo | Baixa a média, com menos liberdade para escolher o momento da emissão |
| Pontos em programa do emissor | No programa do banco ou do cartão, como Livelo ou Esfera | Sim, quando o parceiro é elegível | Costuma seguir a regra do programa do emissor até a transferência | Alta, porque o saldo pode esperar promoções de transferência |
| Pontos com conversão mista | Primeiro no emissor, depois podem virar milhas | Sim, mas com regra própria de conversão | Depende do emissor e da campanha ativa | Média, porque a vantagem varia com a taxa e o prazo |
O cartão que credita direto em milhas costuma ser mais simples, mas deixa menos margem de manobra. Já o cartão que acumula pontos transferíveis abre espaço para esperar uma campanha melhor de resgate ou de bônus, o que ajuda bastante quem quer comparar programas antes de emitir.
Na prática, isso muda a sua liberdade. Se o saldo entra primeiro em um programa como Livelo, Esfera, Itaú Uniclass ou em outro programa do emissor, você pode segurar os pontos até aparecer uma promoção útil para LATAM Pass, TudoAzul ou Smiles, desde que a validade do saldo permita.
Para quem gasta pouco, a flexibilidade costuma valer mais do que uma taxa de pontuação que parece alta à primeira vista. Para quem gasta muito e viaja com frequência, o cartão direto em milhas pode fazer sentido se a regra de conversão for boa e os custos fixos não comerem o retorno.
O que conferir no app e no contrato para acumular mais sem pagar taxa à toa
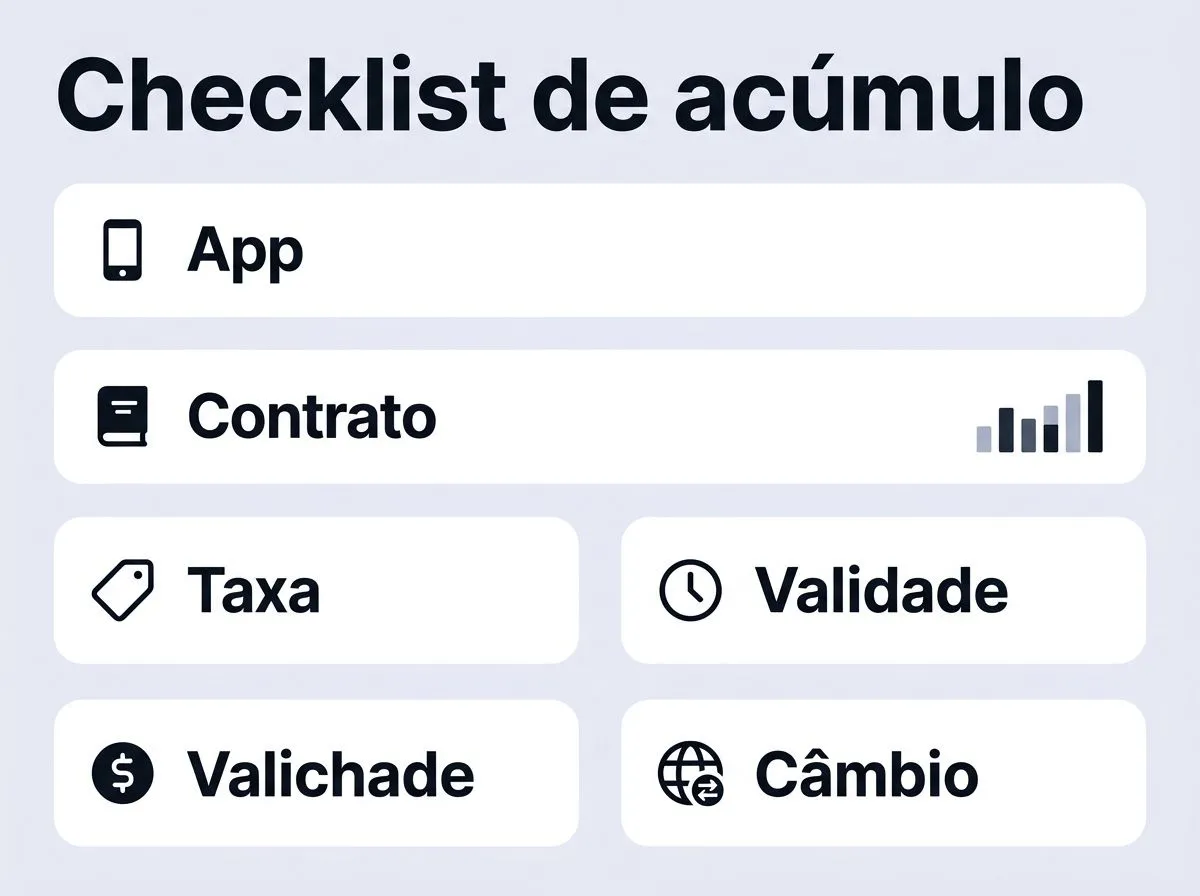
- Abra o app do cartão e procure a área de pontos, benefícios ou recompensas. Ali você vê a regra de acúmulo por tipo de compra, o saldo disponível e, em muitos casos, o histórico de créditos.
- Leia a regra de pontuação por categoria. Compras de supermercado, viagem, postos, delivery, assinatura digital e pagamentos de boleto podem ter tratamento diferente, e algumas transações simplesmente não pontuam.
- Verifique se existe teto de acúmulo mensal, trimestral ou anual. Quando há limite, gastar mais não rende mais pontos naquela faixa, e isso muda a decisão sobre concentrar despesas no mesmo cartão.
- Confira a anuidade e os eventuais custos de manutenção. Se a anuidade for alta, ela só se justifica quando o volume de gastos, os benefícios e o valor estimado das milhas cobrem o custo total.
- Abra o contrato ou o regulamento de pontos e procure as regras de transferência. Veja os parceiros elegíveis, o prazo de crédito e se há janela mínima para movimentar o saldo sem perder valor.
Essa leitura evita o erro mais comum: escolher o cartão pelo marketing e descobrir depois que metade dos seus gastos não pontua, ou pontua abaixo do esperado. Em cartões premium, como alguns perfis do Banco do Brasil, da Caixa, do Itaú Uniclass ou o XP Visa Infinite, o retorno pode ser bom, mas só vale se o custo anual estiver alinhado ao seu uso real.
Também vale olhar o detalhe do câmbio quando a conversão usa dólar. Nesse caso, comprar em moeda estrangeira pode aumentar ou reduzir o ritmo de acúmulo conforme a cotação do período, e isso mexe na conta final mais do que parece num primeiro olhar.
Quando vale aproveitar promoções, bônus e transferências
Promoção boa é a que melhora um saldo que você já pretendia usar, não a que força você a gastar ou transferir sem necessidade. Bônus de adesão, bônus de compra e bônus de transferência têm funções diferentes, e misturar tudo leva a decisões ruins, principalmente quando o prazo de validade do saldo é curto.
Bônus de transferência fazem mais sentido quando você já tem pontos acumulados e existe um uso próximo, como a emissão de passagem em um período em que o programa aéreo está com campanha útil. Se a transferência vier com um bônus atraente, a conta melhora, mas ainda precisa respeitar o valor da passagem, a taxa de emissão e o tempo que você tem até viajar.
O contrário também acontece: uma promoção grande pode esconder um programa caro ou difícil de usar. Se o saldo fica parado por muito tempo, a bonificação perde força, porque pontos expiram, regras mudam e a disponibilidade de assentos prêmio raramente acompanha a expectativa de quem transferiu por impulso.
Em geral, a promoção vale quando três peças se encaixam ao mesmo tempo: você já tem pontos, o parceiro é útil para o seu destino e a data de viagem está razoavelmente próxima. Fora disso, a transferência vira uma aposta desnecessária.
Cancelamento, estorno e parcelamento: como evitar perder milhas
- Quando a compra é estornada, os pontos gerados por ela costumam ser debitados depois, então o saldo pode cair mesmo semanas após o crédito inicial.
- Em compras parceladas, a pontuação pode ser liberada na primeira parcela ou ao longo do parcelamento, conforme a regra do cartão, então o momento do crédito importa.
- Se a compra for devolvida depois de você ter usado os pontos, o programa pode cobrar o saldo correspondente, o que cria risco de saldo negativo em alguns casos.
- Antes de uma compra grande, confirme se o estabelecimento é confiável, se a política de troca é clara e se a transação pontua mesmo em loja física ou online.
Esse cuidado pesa bastante em viagens, eletrônicos e reservas mais caras, porque devolução e cancelamento acontecem mais do que muita gente imagina. Quem acumula milhas no cartão precisa tratar o crédito de pontos como algo reversível, não como dinheiro já ganho.
Se você vai concentrar gastos altos em um cartão, vale checar também o prazo de fechamento da fatura. Comprar logo depois do fechamento pode empurrar o crédito dos pontos para o ciclo seguinte, e isso atrasa a sua estratégia de transferência ou emissão.
No fim, acumular milhas com segurança é menos sobre caçar a melhor promoção do dia e mais sobre escolher um cartão que combine com o seu gasto, acompanhar o regulamento e transferir na hora certa. Para decidir bem, olhe três coisas: se seus gastos pontuam de verdade, se a anuidade cabe no retorno esperado e se o programa parceiro permite usar o saldo sem pressa. Se algum desses pontos falhar, vale ajustar o cartão antes de correr atrás de mais milhas.
Perguntas frequentes
Quanto tempo os pontos costumam levar para cair na conta do programa?
Na prática, os pontos costumam aparecer depois do fechamento da fatura ou em poucos dias úteis após a compra ser processada. Se a compra caiu perto do fechamento, o crédito pode ir para o ciclo seguinte e demorar mais do que o esperado. O prazo exato varia conforme o emissor e o programa parceiro.
Posso acumular milhas pagando boleto ou Pix com o cartão?
Em geral, não. O artigo destaca que boleto e Pix só entram na conta em situações específicas, por meio de carteiras, intermediadores ou serviços que permitam essa cobrança no cartão. Mesmo assim, a taxa pode comer boa parte do ganho, então só vale quando o custo final ainda compensa.
Compras internacionais pontuam igual às nacionais?
Não necessariamente. Alguns cartões usam conversão atrelada ao dólar, então a pontuação pode mudar quando a cotação varia ou quando a compra entra em regra específica de moeda estrangeira. Além disso, compras internacionais podem seguir tratamento diferente em relação a serviços digitais, mensalidades e parcelamentos.
Vale a pena pagar anuidade alta só para juntar milhas?
Só vale se o retorno total cobrir o custo, e isso inclui anuidade, eventuais tarifas e a utilidade real dos pontos. O artigo reforça que o cartão precisa combinar com o seu padrão de gasto, com facilidade de transferência e com uma validade de saldo que faça sentido para a sua rotina de viagem. Sem isso, a anuidade alta pesa mais do que ajuda.
O que acontece se eu cancelar uma compra que já pontuou?
Os pontos correspondentes costumam ser estornados quando a devolução é processada, então o saldo pode cair depois do crédito inicial. Em compras parceladas ou canceladas mais tarde, esse ajuste pode acontecer semanas depois. Por isso, quem usa milhas precisa tratar o crédito como reversível, não como saldo definitivo.

Os Melhores Cartões de Crédito para Usar em Viagens Internacionais
Veja o que pesa no custo, quais benefícios valem a pena e como escolher o cartão certo para sua viagem ao exterior.
Os Melhores Aplicativos Gratuitos para Organizar Suas Viagens no Celular
Apps grátis ajudam a reunir roteiro, mapas e reservas no celular. O melhor uso costuma ser combinar 2 ou 3 ferramentas.
Como Ter Acesso a Salas VIP em Aeroportos Usando Seu Cartão
Saiba o que libera a entrada, quando a reserva pode ser exigida e como evitar surpresa na porta da sala VIP.
Como Funciona o Seguro Viagem Gratuito do Cartão de Crédito
O seguro viagem grátis do cartão só vale se você cumprir as regras de compra e emissão. Entenda cobertura, acionamento e documentos.
Vale a Pena Abrir Uma Conta Global para Viajar para o Exterior?
Conta global pode travar câmbio e simplificar gastos no exterior, mas só compensa se você comparar tarifas, spread e IOF.
Como Funciona o Cashback em Reservas de Hotéis e Passagens
Cashback em viagens pode virar fatura, saldo de portal ou crédito promocional. Saiba quando libera, quando some e o que checar antes de reservar.