
Os Melhores Aplicativos Práticos para Fazer Gestão Financeira no Celular
Se você quer controlar gastos no celular sem cair em aplicativo bonito que promete mais do que entrega, a escolha certa costuma ficar entre automação, privacidade e facilidade de uso. O melhor app é o que registra suas despesas com o mínimo de atrito, deixa corrigir categorias sem demora e exporta os dados em CSV ou planilha quando você precisar conferir tudo fora do celular.
Principais conclusões
- Um bom app precisa registrar gastos, corrigir categorias e exportar em CSV ou planilha sem atrito.
- A integração automática economiza tempo, mas exige conferência para evitar duplicidades e lançamentos pendentes.
- CSV e lançamento manual ainda são úteis quando o banco não integra ou quando parte dos gastos fica fora do cartão.
- Se o app pedir senha bancária fora do fluxo oficial, pare na hora e instale só pela loja oficial.
- O melhor perfil de uso depende de quanto você aceita automação, privacidade e trabalho manual.
O que um bom app de controle financeiro precisa oferecer
- Categorias personalizáveis para separar tipos de despesa e criar regras de classificação.
- Alertas de limite, vencimento e orçamento para impedir que gastos passem despercebidos.
- Relatórios simples por período e por categoria para enxergar onde o dinheiro está indo.
- Busca e exportação de dados em CSV ou planilha para guardar histórico e revisar fora do app.
- Interface clara e atualização fácil, porque um app bom precisa caber na rotina real, não atrapalhá-la.
Esses cinco pontos resolvem o básico de qualquer controle financeiro pessoal no celular. Se o aplicativo não classifica bem, avisa pouco e ainda complica a exportação de dados, ele vira um caderno digital bonito, mas fraco para tomar decisão.
Na prática, o teste é direto: você consegue abrir o app, lançar uma despesa em poucos segundos e entender o saldo do mês sem ficar caçando menu? Se a resposta for não, ele não serve para a rotina, serve no máximo para curiosidade.
Como o app puxa seus gastos: integração automática, importação e lançamento manual
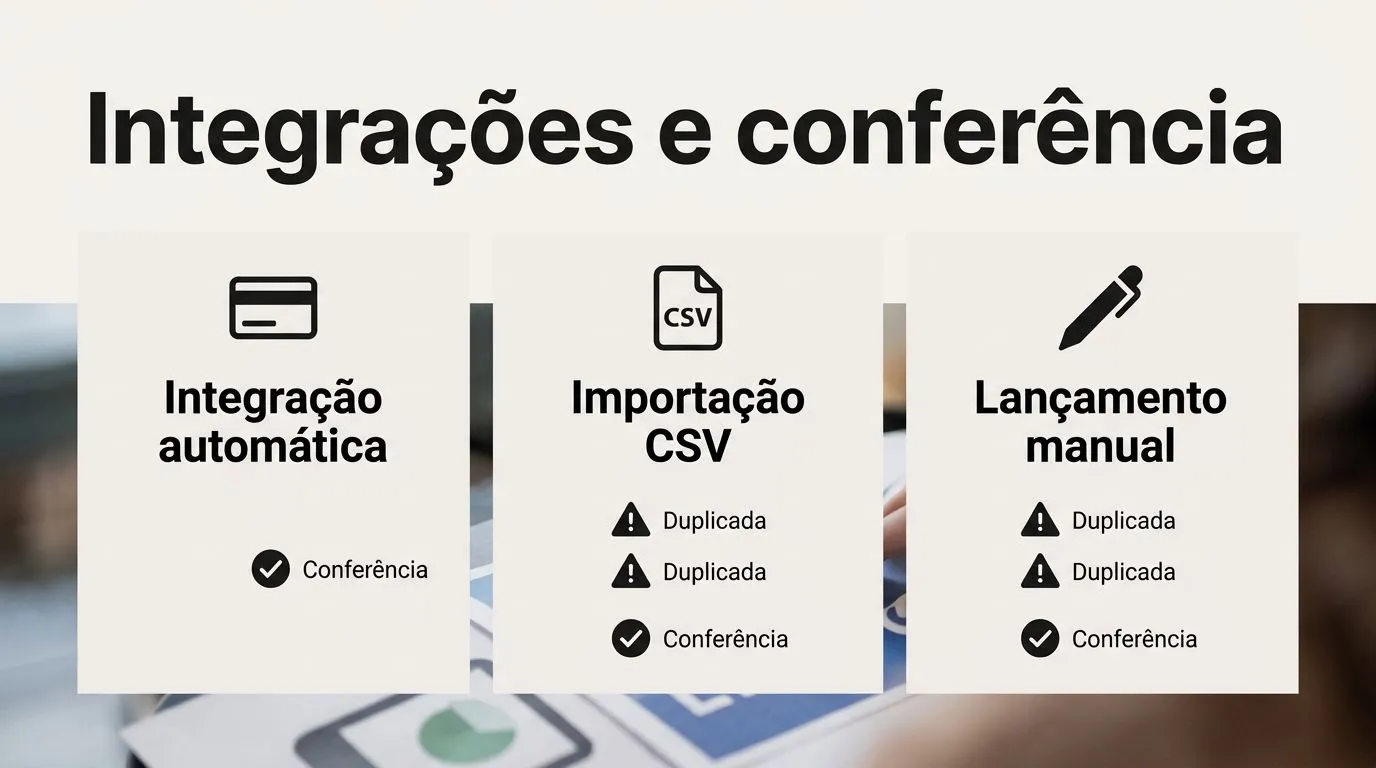
- Conectar banco ou cartão quando o app oferece integração confiável e compatível com a sua instituição.
- Usar importação por arquivo CSV quando não houver sincronização direta, conferindo data, valor e descrição.
- Fazer lançamento manual para dinheiro vivo, PIX, gorjetas, despesas pequenas e compras que não entram sozinhas.
- Revisar duplicidades, ajustes de categoria e transações pendentes antes de confiar no painel.
- Escolher um fluxo híbrido quando parte dos gastos entra automaticamente e parte precisa ser registrada à mão.
A conexão automática economiza tempo, só que não elimina a conferência. O erro mais comum é a transação duplicada, principalmente quando a pessoa importa arquivo e também mantém a integração ativa no mesmo período.
O CSV continua útil porque faz a ponte entre banco, app e planilha. Se o app aceita exportação, você cria uma camada de segurança: mesmo trocando de aplicativo, seu histórico não fica preso a uma conta só.
Comparativo prático entre tipos de controle financeiro no celular
| Tipo de controle | Velocidade de atualização | Nível de automação | Privacidade e permissões | Esforço de manutenção | Melhor uso |
|---|---|---|---|---|---|
| Integração automática com banco e cartão | Alta, quando o vínculo é estável | Alta | Maior exposição, porque depende de acesso a dados financeiros | Baixo a médio | Quem quer visão rápida do mês e aceita mais integração |
| Importação por CSV | Média, porque exige envio do arquivo | Média | Menor exposição do que a conexão contínua | Médio | Quem quer controle sem sincronização constante |
| Lançamento manual | Baixa, porque depende de disciplina | Baixa | Menor coleta de dados, desde que o app peça poucas permissões | Alto | Quem usa muito dinheiro vivo, PIX ou quer máxima simplicidade |
| Fluxo híbrido | Média a alta | Alta onde houver integração, baixa no restante | Equilíbrio entre conveniência e controle | Médio | Quem tem parte dos gastos automáticos e parte avulsa |
Se o seu objetivo é fechar o mês com rapidez, a integração automática tende a levar vantagem. Se a prioridade é privacidade e controle sobre o que entra no app, o caminho manual ou por CSV costuma ser mais confortável.
Para muita gente, o meio-termo funciona melhor: cartão e conta entram sozinhos, dinheiro vivo e PIX ficam manuais. Assim, você reduz trabalho sem entregar todos os dados a uma única integração.
Privacidade, permissões e segurança: o que o app costuma pedir e por quê
Aplicativos financeiros costumam pedir acesso a notificações, arquivos, conta de e-mail ou integração com serviços externos porque precisam ler comprovantes, importar extratos ou avisar sobre vencimentos. O problema não é a permissão em si, e sim pedir mais do que faz sentido para a função prometida.
Quando o app fala em integração com Open Finance Brasil, ele está seguindo um modelo regulado de compartilhamento de dados financeiros entre instituições participantes, com consentimento do usuário e prazos definidos no próprio fluxo de autorização. Já o envio manual, por arquivo ou digitação, expõe menos informações, mas exige mais trabalho e disciplina.
A segurança prática começa fora do app: instale só pela Google Play Store ou pela App Store, confira o nome da desenvolvedora e use senha forte com autenticação em dois fatores quando houver suporte. Se o aplicativo pedir senha bancária fora da tela oficial de consentimento, pare ali.
Também vale ler a política de privacidade antes de ativar integrações. Se a política for vaga sobre coleta, compartilhamento ou retenção de dados, isso é sinal de atenção, porque dinheiro é dado sensível e não deve virar ativo de marketing sem transparência.
Limitações comuns dos aplicativos de gastos e como contornar
- Atraso entre a compra e a exibição no app, especialmente em sincronizações automáticas.
- Categorias automáticas que classificam despesas no lugar errado e precisam de correção manual.
- Dependência de compatibilidade com banco, cartão ou formato de arquivo aceito.
- Quando exportar os dados para planilha e revisar fora do app para fechar o mês com mais precisão.
- Como manter a consistência do controle mesmo quando o aplicativo falha em algum detalhe.
Esses limites não significam que o app é ruim. Eles mostram que o controle financeiro no celular ainda depende de revisão humana, principalmente para ajustar lançamentos pendentes, pagamentos recorrentes e compras em dias de movimento intenso.
Se o aplicativo classifica mal uma despesa, corrija a categoria na hora. Se ele atrasa a atualização, não mude o orçamento antes de confirmar se a transação entrou duplicada ou apenas ficou pendente. E se o app travar o fechamento do mês, exporte para Google Sheets ou Microsoft Excel e faça a conferência fora dele.
Quais apps fazem mais sentido em cada perfil de uso
Para quem quer começar com algo direto e visual, Monefy costuma agradar porque privilegia lançamento rápido e leitura clara de gastos, sem exigir uma curva longa de aprendizado. É uma boa escolha quando a prioridade é hábito, não automação pesada.
Quem quer um pacote mais completo tende a olhar para Mobills, Organizze e Spendee, porque esses nomes aparecem com frequência entre opções de orçamento, categorias e relatórios. O ponto decisivo aqui não é o visual da tela inicial, e sim quanto trabalho você aceita fazer para manter o painel atualizado.
Se a ideia é planejar o dinheiro com método e acompanhar cada real com mais disciplina, YNAB costuma atrair usuários que aceitam pagar por uma experiência mais orientada a orçamento. Já Wallet by BudgetBakers se destaca quando a pessoa quer centralizar contas, cartões e histórico com mais organização, especialmente se a importação e a visão consolidada forem importantes.
Para quem prefere cruzar dados com planilha, o uso combinado de app e Google Sheets ou Microsoft Excel continua sendo uma solução prática. Você registra no celular, exporta em CSV e fecha análises mensais na planilha, onde fica mais fácil comparar categorias, meses e metas.
Como escolher sem errar na primeira instalação
A melhor escolha começa pela rotina, não pela lista de recursos. Se você usa muito dinheiro vivo, prefira um app que aceite lançamento manual sem atrito. Se o seu gasto passa quase todo por cartão, vale priorizar integração e bom histórico de sincronização.
Depois disso, abra a ficha do aplicativo e confira três coisas: permissões, últimas atualizações e possibilidade de exportar dados. Se a exportação em CSV não existir ou ficar escondida demais, isso complica sua vida no dia em que trocar de app ou quiser revisar o mês fora da tela pequena.
Na comparação entre Wallet by BudgetBakers, Spendee, Monefy, Mobills, Organizze e YNAB, o filtro certo não é qual é o mais famoso. É qual deles acompanha seu jeito real de gastar sem pedir mais tempo, mais acesso ou mais atrito do que você aceita sustentar por meses.
Se você quer um controle que dure, vale escolher um app que dê para abrir todos os dias sem esforço. No celular, o melhor aplicativo de gestão financeira é aquele que registra seus gastos, protege seus dados e ainda permite exportar para CSV ou planilha quando a análise pedir algo mais sério.
Perguntas frequentes
Um aplicativo de gastos funciona bem sem conectar o banco?
Sim, mas você perde a automação e a atualização fica por sua conta. Sem integração, o app funciona como organizador manual, o que é útil para disciplina e privacidade, especialmente se você lança dinheiro vivo, PIX e pequenas compras. O ponto fraco é o esforço contínuo para manter tudo em dia.
Posso usar um app de finanças só com arquivo CSV?
Pode, desde que o app aceite esse formato e a importação seja compatível com o que seu banco exporta. Depois de subir o arquivo, confira data, valor, descrição e possíveis duplicidades, porque o erro mais comum é o mesmo gasto aparecer duas vezes se você também usa integração automática.
Os aplicativos de controle financeiro guardam meus dados localmente ou na nuvem?
Depende do app. Alguns sincronizam na nuvem para manter histórico entre dispositivos, enquanto outros priorizam armazenamento local e pedem menos integrações. Se a privacidade pesa mais para você, o caminho local ou por arquivo costuma expor menos dados do que uma conexão contínua.
O que fazer quando uma compra aparece na categoria errada?
Corrija a transação manualmente e, se o app permitir, crie uma regra para classificar lançamentos parecidos do mesmo jeito no futuro. Isso evita retrabalho e melhora os relatórios, porque categorias erradas distorcem a leitura do mês. Se houver transação pendente, espere ela fechar antes de ajustar duas vezes.
Vale a pena pagar por versão premium de app financeiro?
Só vale se a versão grátis limitar algo que você realmente usa, como múltiplos orçamentos, exportação avançada ou integração com mais contas. Se o app já atende ao seu fluxo com lançamentos, relatórios e CSV, o pagamento vira custo extra sem ganho prático. O teste é se o recurso pago resolve um problema real da sua rotina.

O Que É NFC no Celular e Como Usar para Pagamento por Aproxime
Veja o que o celular precisa ter, como conferir o NFC e por que a carteira digital pode impedir a compra por aproximação.
Como Cadastrar Seus Cartões no Celular e Usar como Carteira Digital
Veja como cadastrar o cartão no celular, pagar por aproximação e corrigir as falhas mais comuns no iPhone e no Android.
Como Escolher um Celular Bom e Barato com Excelente Duração de Bateria
Veja como comparar bateria, tela, chip e carregamento para escolher um celular barato que não te deixa na mão.
Como Proteger os Aplicativos do Seu Celular em Caso de Perda ou Roubo
Aprenda a bloquear acesso a apps e contas logo após perder o celular. O foco é agir nos primeiros minutos e cortar sessões abertas.
Como Usar a Inteligência Artificial para Organizar Suas Tarefas e Finanças
Use IA para montar plano semanal, quebrar metas e registrar gastos. Depois revise tudo antes de aceitar.
Os Melhores Aplicativos Gratuitos para Editar Fotos de Viagem no Celular
Lightroom, Snapseed, VSCO, Canva, Google Fotos e Picsart resolvem edições de viagem no celular. Veja quando usar cada um.