
Como Cadastrar Seus Cartões no Celular e Usar como Carteira Digital
Cadastrar cartão no celular parece simples, mas não basta escanear o plástico e seguir em frente. O aparelho precisa ser compatível, o banco precisa liberar a carteira, e o pagamento acontece por aproximação, com validação no próprio celular. Aqui você vai ver como fazer isso no iPhone ou no Android, como pagar na primeira compra e por que a tokenização melhora a segurança do cartão.
Principais conclusões
- Você precisa de NFC, bloqueio de tela e internet para concluir o cadastro inicial do cartão no celular.
- O cartão só entra na carteira digital depois da validação do banco, por SMS, app ou ligação.
- Na primeira compra, o celular pede biometria ou senha antes de enviar o pagamento por aproximação.
- Se a compra for recusada, vale checar compatibilidade, limite, cartão bloqueado e NFC desligado.
- A tokenização substitui o número real do cartão por um identificador, o que reduz o risco em cada pagamento.
O que você precisa antes de cadastrar o cartão
- Verificar se o celular tem NFC e suporte ao pagamento por aproximação
- Manter o sistema operacional e o app da carteira digital atualizados
- Confirmar se o cartão foi emitido por banco ou fintech compatível com a carteira escolhida
- Ativar bloqueio de tela com senha, impressão digital ou reconhecimento facial
- Estar conectado à internet durante o cadastro e a validação inicial
Esses cinco pontos evitam boa parte das falhas já no começo. Sem NFC, o celular até abre a carteira, mas não conclui pagamento por aproximação; sem bloqueio de tela, a carteira pode barrar a inclusão do cartão; sem internet, a validação inicial costuma travar porque o banco precisa confirmar o cadastro.
Se você usa iPhone, o caminho normalmente passa por Apple Wallet e Apple Pay. No Android, os nomes mais comuns são Google Wallet, Google Pay em alguns aparelhos e Samsung Wallet em modelos Samsung, entre os mais usados, mas a lógica é a mesma: o cartão precisa ser aceito pela instituição emissora e pela carteira digital.
Como adicionar o cartão no app da carteira digital
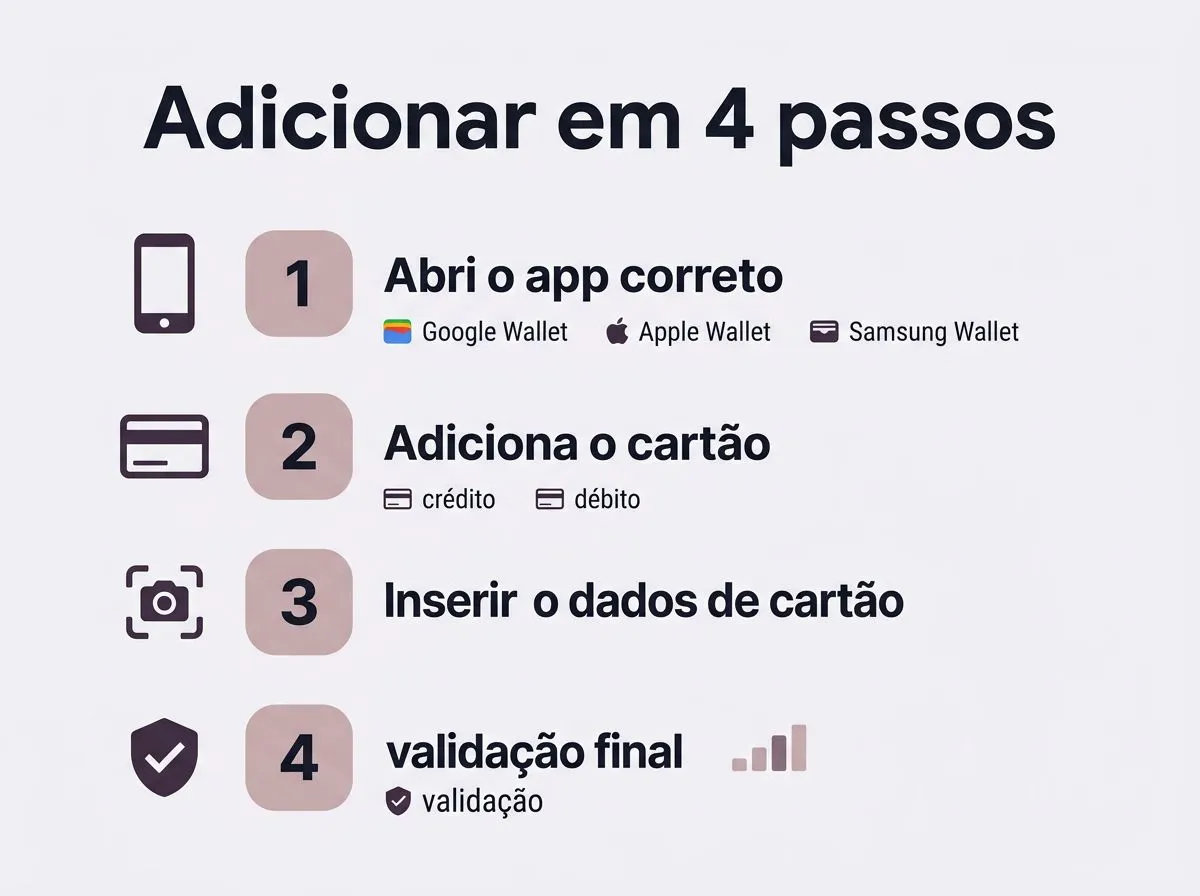
- Abra o app correto, como Google Wallet, Apple Wallet ou Samsung Wallet.
- Toque em adicionar cartão e escolha crédito ou débito.
- Digite os dados manualmente ou use a câmera para leitura automática.
- Confira os dados antes de avançar para a etapa de validação.
- Conclua a confirmação enviada pelo banco por SMS, app ou ligação.
A sequência é simples, mas o ponto decisivo está na validação final. O aplicativo só conclui o vínculo depois que o banco confirma que aquele cartão pode ser usado na carteira digital, e essa confirmação pode chegar por mensagem, notificação no app do banco ou atendimento telefônico, conforme o emissor.
Se o cartão for de crédito, a inclusão costuma ser mais direta. No débito, alguns bancos pedem checagens extras, porque a autenticação pode seguir regras internas do emissor e da bandeira. O Banco Central do Brasil não “libera” carteira digital caso a caso, mas a instituição que emitiu o cartão segue as regras da conta e do produto contratado por você.
Como usar o celular como carteira digital na primeira compra
Na primeira compra, o principal é entender que desbloquear o celular não é a mesma coisa que autorizar a transação. O aparelho pede biometria, senha ou código de acesso para confirmar que você é o dono do dispositivo; depois disso, ele envia o pagamento por NFC à maquininha compatível, sem necessidade de mostrar o cartão físico.
No iPhone, a aprovação costuma ser feita com Face ID, Touch ID ou senha. No Android, pode ser digital, reconhecimento facial ou senha do aparelho, dependendo do modelo e da carteira. Depois da autenticação, aproxime o celular da área indicada da maquininha até aparecer a confirmação na tela do aparelho ou no terminal.
Em muitos casos, o pagamento funciona até sem internet no ponto de venda, porque a autorização local do aparelho já foi feita e o terminal consegue processar a transação. Isso não quer dizer que conexão nunca seja necessária, só mostra que a compra por aproximação costuma ser mais rápida do que passar o cartão físico e digitar senha em várias situações.
Se a compra falhar, não vale insistir várias vezes sem ler a mensagem exibida. A recusa pode vir do celular, da carteira, do banco emissor ou da própria maquininha, e a tela costuma trazer pistas úteis. Se aparecer pedido de desbloqueio ou atualização, resolva isso antes de tentar de novo.
Por que o cartão pode ser recusado e como resolver
| Sintoma da recusa | Causa provável | O que verificar no banco ou no app | Como corrigir |
|---|---|---|---|
| O cartão não aparece para adicionar | Banco ou fintech não compatível, ou app desatualizado | Confirme a compatibilidade no app do emissor e atualize a carteira | Tente outro cartão aceito ou atualize o sistema e o aplicativo |
| A validação por SMS não chega | Número cadastrado desatualizado ou bloqueio do emissor | Revise telefone, caixa de entrada e notificações do app | Peça novo código ou valide por outro canal oferecido pelo banco |
| A carteira aceita o cadastro, mas a compra é recusada | Cartão bloqueado, limite insuficiente ou compra por aproximação desativada | Verifique status do cartão, limite e configurações do emissor | Desbloqueie o cartão, ajuste limite ou ative uso por aproximação |
| O celular não lê a maquininha | NFC desligado, capinha muito espessa ou aproximação errada | Veja se o NFC está ativo e se a área de leitura está correta | Ligue o NFC, retire a capinha se preciso e encoste novamente |
| A compra falha só em algumas lojas | Terminal incompatível ou configuração da loja | Teste em outra maquininha compatível com NFC | Use outro meio de pagamento ou peça ao estabelecimento outra tentativa |
| A carteira pede nova autenticação a cada uso | Bloqueio do aparelho ausente ou sessão expirada | Confira senha, biometria e bloqueio de tela | Reative a proteção do dispositivo e cadastre de novo se necessário |
Na prática, a causa mais comum é bem simples: o cartão não foi liberado pelo emissor para aquela carteira, ou o aparelho está com o NFC desligado. Em pagamentos com Apple Pay, Google Pay ou Samsung Wallet, a compatibilidade do aparelho e do banco pesa mais do que o tamanho da bandeira do cartão.
Também ajuda separar falha do cartão e falha do celular. Se o cartão físico funciona, mas o pagamento por aproximação não, o problema tende a estar na carteira, no token do aparelho ou na configuração de NFC. Se nem o cartão físico passa, aí a investigação volta para bloqueio, limite, vencimento ou segurança da conta.
Tokenização: o que ela muda na segurança do pagamento
A tokenização troca o número real do cartão por um identificador digital, chamado token, guardado e usado no dispositivo e na carteira. Em vez de transmitir o número completo do cartão a cada compra, o pagamento usa esse token, o que reduz a exposição dos dados no terminal e nas etapas intermediárias da transação.
Esse modelo é adotado no ecossistema definido por entidades como EMVCo e NFC Forum, organizações de referência em padrões, e as redes de pagamento, como Visa Token Service e Mastercard Digital Enablement Service, ajudam a viabilizar a criação e a gestão desses tokens. Na prática, isso significa que perder o celular não é o mesmo que perder o cartão físico com todos os dados expostos, porque o aparelho ainda depende de bloqueio, autenticação e, muitas vezes, desativação remota.
A proteção, porém, não faz milagre. Se o celular estiver sem senha, com biometria mal configurada ou com e-mail e senha do banco reaproveitados em outros serviços, o risco aumenta fora da carteira digital. O token protege o número do cartão na compra, mas não substitui a segurança básica do aparelho e das contas.
Por isso, vale usar senha forte no dispositivo, manter o sistema atualizado e evitar deixar notificações bancárias expostas na tela bloqueada. Se o celular for perdido, a primeira medida é bloquear o aparelho e, se necessário, pedir o bloqueio do token ou do cartão no app do banco, não só trocar a senha depois.
Quando usar e quando não usar a carteira digital
A carteira digital faz mais sentido para quem compra com frequência em lojas com pagamento por aproximação e quer reduzir a dependência do cartão físico. Ela também ajuda quem quer organizar cartões de crédito, débito e benefícios em um só lugar, inclusive em apps como Mercado Pago e PayPal, quando a função de pagamento por aproximação ou o vínculo com cartão estiver disponível no aparelho e na região.
Ela não é a melhor saída se o seu celular não tem NFC, se o banco do cartão não oferece compatibilidade ou se você costuma usar aparelhos antigos sem atualização de sistema. Nesses casos, insistir no cadastro só gera erro e perda de tempo; o caminho mais rápido costuma ser usar outro cartão compatível ou pagar pelo método que o seu aparelho realmente suporta.
Se a ideia é começar hoje, faça a checagem do aparelho, escolha a carteira certa para o seu sistema, cadastre um cartão compatível e teste a primeira compra em uma loja com NFC visível. Quando o cadastro funciona, o ganho prático vem na hora: você passa a pagar com o celular, com menos etapas no caixa e com menos necessidade de carregar o cartão físico.
Perguntas frequentes
Posso cadastrar mais de um cartão no mesmo celular?
Sim. A maioria das carteiras digitais aceita vários cartões no mesmo aparelho, desde que o banco emissor e a carteira sejam compatíveis. Depois, você pode definir um cartão padrão para pagar por aproximação e trocar o escolhido antes da compra, se quiser usar outro
Preciso estar com internet para pagar na maquininha?
Normalmente não na hora de pagar, porque a autorização por NFC costuma funcionar mesmo sem conexão naquele momento. A internet é mais importante no cadastro e na validação inicial do cartão, quando o banco confirma se ele pode ser usado na carteira digital.
Posso usar cartão de débito e crédito no mesmo app?
Sim, desde que o emissor e a carteira digital aceitem os dois tipos de cartão. Na prática, o app pode mostrar ambos e permitir alternar o padrão antes da compra, mas alguns bancos exigem validações extras no débito antes de liberar o uso.
O que fazer se o celular for perdido ou roubado?
Bloqueie o aparelho o quanto antes e, se possível, apague os dados à distância. Depois, remova os cartões pela conta da carteira digital, como Google, Apple ou Samsung, e avise o banco emissor para bloquear o token ou o cartão, se necessário.
A carteira digital substitui o cartão físico em qualquer loja?
Não. Ela funciona nas lojas com maquininha compatível com pagamento por aproximação e com o cartão já habilitado pelo emissor para uso na carteira. Em estabelecimentos sem NFC, ou em aparelhos sem essa função, o cartão físico ainda pode ser necessário.

O Que É NFC no Celular e Como Usar para Pagamento por Aproxime
Veja o que o celular precisa ter, como conferir o NFC e por que a carteira digital pode impedir a compra por aproximação.
Como Escolher um Celular Bom e Barato com Excelente Duração de Bateria
Veja como comparar bateria, tela, chip e carregamento para escolher um celular barato que não te deixa na mão.
Os Melhores Aplicativos Práticos para Fazer Gestão Financeira no Celular
Saiba o que um bom app financeiro precisa ter, como importar gastos e quais escolhas evitam retrabalho e riscos.
Como Proteger os Aplicativos do Seu Celular em Caso de Perda ou Roubo
Aprenda a bloquear acesso a apps e contas logo após perder o celular. O foco é agir nos primeiros minutos e cortar sessões abertas.
Como Usar a Inteligência Artificial para Organizar Suas Tarefas e Finanças
Use IA para montar plano semanal, quebrar metas e registrar gastos. Depois revise tudo antes de aceitar.
Os Melhores Aplicativos Gratuitos para Editar Fotos de Viagem no Celular
Lightroom, Snapseed, VSCO, Canva, Google Fotos e Picsart resolvem edições de viagem no celular. Veja quando usar cada um.