Cartão BMG para Negativados
Como solicitar o Cartão de Crédito BMG
Cartão BMG é uma das alternativas mais viáveis para quem está negativado e precisa voltar a ter acesso ao crédito.
Ele se diferencia dos cartões tradicionais por trabalhar, principalmente, com a modalidade consignada, o que facilita bastante a aprovação.
Nesse modelo, parte do valor da fatura é descontado automaticamente da sua renda, como salário ou benefício.
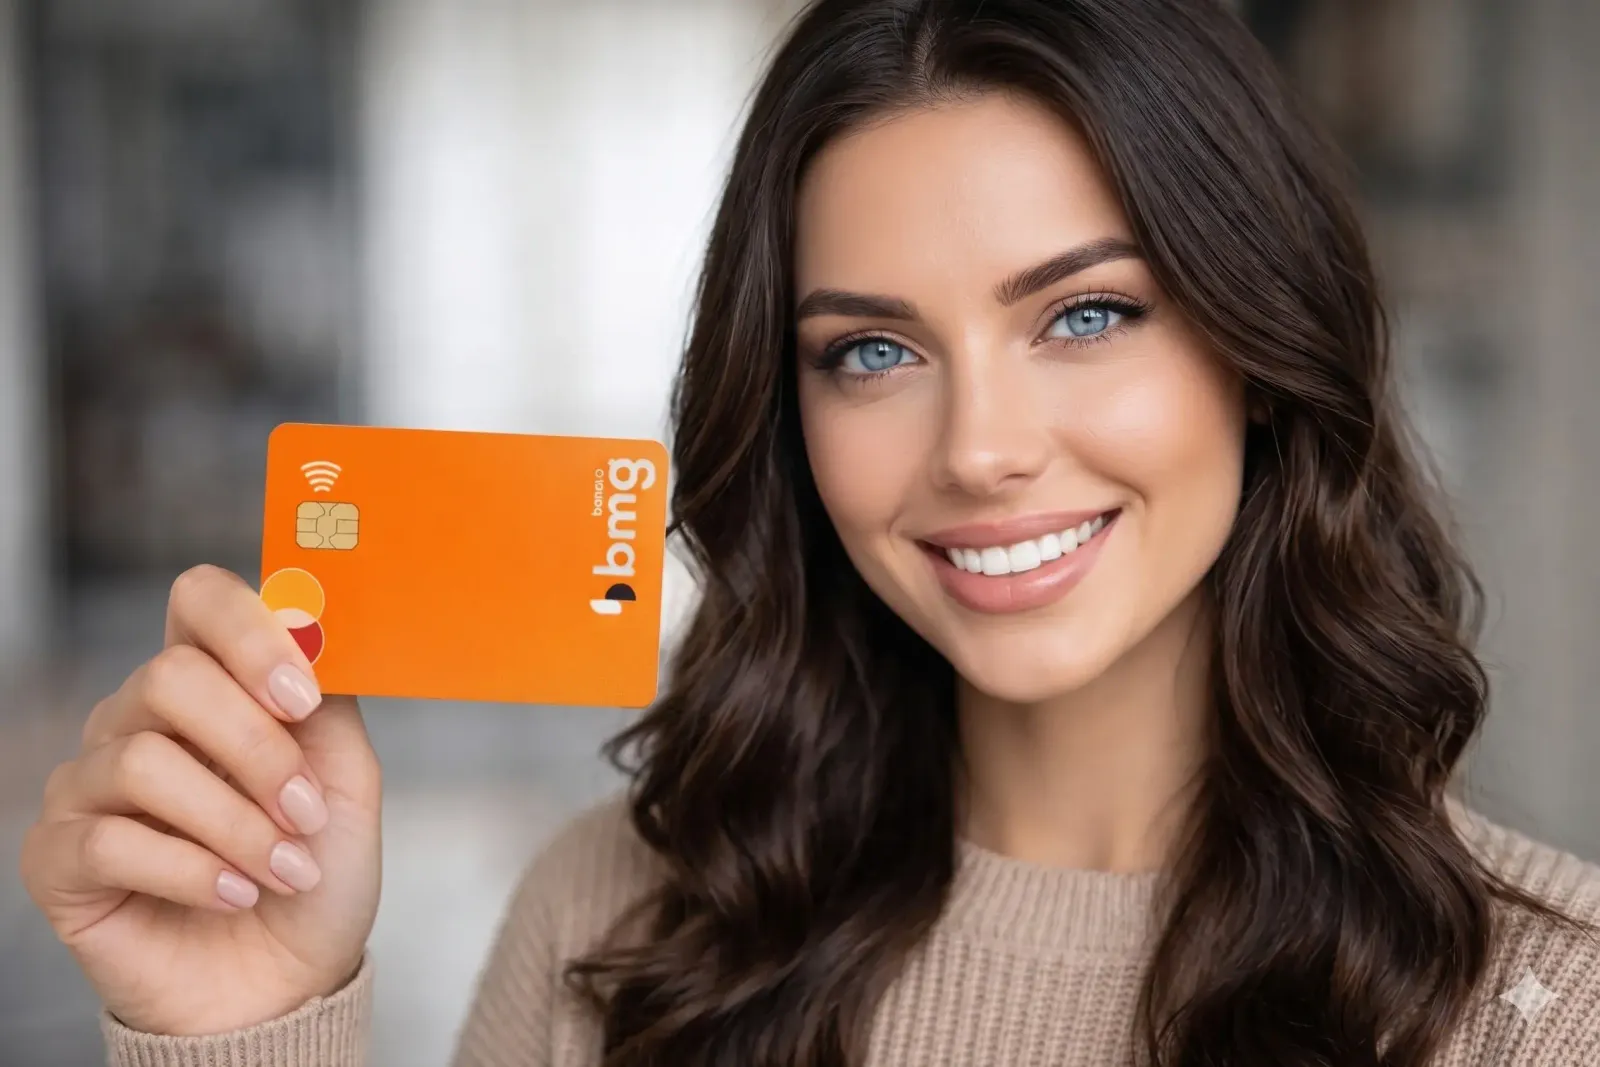
Isso reduz o risco para o banco e aumenta significativamente as chances de aprovação, mesmo para quem está com restrições no nome.
Além disso, o cartão pode ser utilizado normalmente em compras do dia a dia, funcionando de forma semelhante a um cartão de crédito comum.
Outro detalhe importante é que essa alternativa funciona bem como um ponto de partida para colocar as finanças em ordem, contanto que as parcelas sejam feitas com o pé no chão.
Quais são as grandes vantagens do Cartão BMG?
O maior atrativo do Cartão BMG é, sem dúvida, a menor burocracia para ser aprovado.
Enquanto a maioria dos bancos exige um bom histórico de crédito, o BMG trabalha com um modelo mais acessível, especialmente na versão consignada.
Isso permite que pessoas negativadas tenham acesso ao crédito de forma mais simples.
Outro ponto importante é a previsibilidade no pagamento.
Como parte da fatura é descontada automaticamente, o risco de atraso diminui, o que pode ajudar no controle financeiro.
Para completar, o cartão entrega tudo o que você precisa no dia a dia, permitindo fazer compras tanto em lojas perto de casa quanto em sites de fora do país, dependendo do modelo escolhido.
Desconto em folha: como funciona o consignado
A principal característica do Cartão BMG é o modelo consignado.
Nesse sistema:
- Parte do valor mínimo da fatura é descontado automaticamente da renda
- O restante pode ser pago normalmente, como em um cartão tradicional
- O limite é definido com base na sua renda disponível
Isso traz mais segurança para o banco e facilita a liberação do crédito.
Principais vantagens e benefícios
Aprovação facilitada para negativados
Sem anuidade na maioria dos casos
Desconto automático que reduz risco de atraso
Possibilidade de saque de parte do limite
Aceitação ampla para compras
Serviços oferecidos pelo Cartão BMG
- Compras no crédito em estabelecimentos físicos e online
- Saque de parte do limite disponível
- Controle da fatura pelo aplicativo
- Acompanhamento de gastos
- Pagamento complementar da fatura
O cartão é simples, mas atende bem às necessidades básicas.
Para quem o Cartão BMG é ideal?
O Cartão BMG é mais indicado para:
- Aposentados e pensionistas
- Servidores públicos
- Pessoas com renda fixa mensal
- Quem está negativado e precisa de crédito
Ele não é voltado para quem busca benefícios avançados, como milhas ou cashback.
Comparação com outros cartões para negativados
Comparado a opções como Nubank ou Banco Inter com limite garantido, o BMG não exige depósito inicial.
Por outro lado, esses modelos oferecem mais controle total do limite, já que o valor é seu.
Já o BMG se destaca pela praticidade, principalmente para quem recebe benefício ou salário fixo.
Como solicitar o Cartão BMG
O processo de solicitação é simples, mas é importante seguir corretamente cada etapa para aumentar suas chances de aprovação:
- Acesse o app ou site do banco BMG
Baixe o aplicativo oficial ou entre no site do banco para iniciar o processo. - Crie sua conta digital gratuita
Você vai precisar informar dados como CPF, nome completo, telefone e e-mail. Em alguns casos, será solicitado envio de documento e selfie para validação. - Escolha o tipo de cartão disponível para você
O banco pode oferecer a opção consignada (mais comum para negativados) ou outras modalidades, dependendo do seu perfil. - Preencha suas informações financeiras
Informe sua renda, vínculo (CLT, aposentadoria, benefício, etc.) e outros dados importantes. Quanto mais precisas forem as informações, melhor. - Autorize a análise de crédito
O banco fará uma avaliação do seu perfil. No caso do consignado, essa análise tende a ser mais simples. - Aguarde a aprovação
Em alguns casos, a resposta sai rapidamente. Em outros, pode levar alguns dias, dependendo da validação dos dados. - Assine o contrato digital (se necessário)
Se aprovado, você confirma os termos diretamente pelo app, sem precisar ir até uma agência. - Acesse o cartão virtual
Muitas vezes o cartão digital já fica disponível para uso imediato após aprovação. - Receba o cartão físico em casa
O envio costuma levar alguns dias. Depois disso, basta desbloquear pelo app e começar a usar.
Você será redirecionado para outro site.
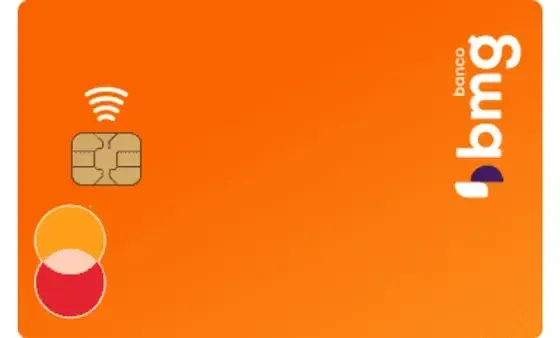
Informações gerais do Cartão BMG
| Característica | Detalhes |
|---|---|
| Anuidade | Grátis (na maioria) |
| Bandeira | Mastercard |
| Internacional | Sim |
| Tipo | Consignado |
| Conta integrada | Sim |
| Saque disponível | Sim |
Taxas e Tarifas
- Anuidade: geralmente gratuita
- Juros: menores que cartões tradicionais (no consignado)
- Saques: podem ter cobrança
- IOF: em compras internacionais
- Atraso: juros sobre o valor restante
É importante usar com controle para evitar custos.
Vale a pena solicitar o Cartão BMG?
O Cartão BMG vale a pena principalmente para quem está negativado e precisa de uma forma mais acessível de crédito.
Ele não oferece benefícios avançados, mas cumpre bem o papel de facilitar o acesso ao crédito com mais segurança para o banco e mais previsibilidade para o usuário.
Se o objetivo é voltar a ter crédito e organizar a vida financeira, pode ser uma boa escolha.
Perguntas Frequentes
Como funciona o cartão de crédito consignado do BMG?
O cartão consignado do banco Banco BMG funciona com desconto automático de parte da fatura na sua renda, como salário ou benefício. O valor mínimo é debitado diretamente, e o restante pode ser pago normalmente. Isso reduz o risco de atraso e facilita a aprovação.
Como ver o saldo do cartão consignado BMG?
Você pode consultar o saldo e limite diretamente pelo aplicativo do banco BMG. Lá também é possível acompanhar faturas, gastos e movimentações em tempo real.
Qual é o limite do cartão consignado?
O limite é definido com base na sua renda e na margem consignável disponível. Ou seja, quanto maior sua renda fixa, maior tende a ser o limite liberado.