O Que É Custo Efetivo Total (CET) e Por Que Ele É Tão Importante
Quem recebe uma proposta de empréstimo costuma olhar primeiro para a parcela e para a taxa anunciada. O problema é que isso pode esconder o custo real da operação. O CET, Custo Efetivo Total, é o número que reúne juros, tarifas, tributos e outros encargos da contratação, e por isso costuma ser a referência mais útil para comparar crédito de verdade. Este guia não trata de financiamento imobiliário nem de cartão de crédito rotativo, que têm leitura própria de custo.
Principais conclusões
- O CET reúne juros, tarifas, tributos e seguros em um único percentual, o que facilita a comparação real da oferta.
- Uma taxa nominal menor pode sair mais cara se o CET incluir IOF, tarifa de cadastro ou seguro prestamista.
- Compare CETs com o mesmo prazo, porque parcelas de 12 e 24 meses não geram o mesmo custo final.
- O CET precisa aparecer na proposta e no contrato antes da assinatura, junto com prazo, valor líquido e total a pagar.
O que é o CET no empréstimo e o que ele inclui
O CET é o custo total do crédito para você, expresso em forma percentual, e não apenas a taxa de juros que aparece na vitrine da oferta. Na prática, ele mostra quanto a operação pesa de fato no bolso quando você soma juros, tributos, tarifas e encargos que fazem parte daquela contratação específica.
No crédito pessoal, no consignado e em várias modalidades com garantia, o CET pode incluir itens como IOF, tarifa de cadastro, seguro prestamista e outras cobranças vinculadas à proposta de empréstimo. A composição exata muda conforme o produto e a instituição, então a leitura correta é sempre a do contrato de crédito e da proposta entregue antes da assinatura, não a de um exemplo genérico.
O ponto central é simples: uma oferta com juros aparentemente baixos pode ficar cara quando traz custos embutidos. Por isso, o CET foi criado justamente para dar uma visão única do custo global, algo que a taxa nominal de juros sozinha não consegue fazer.
CET e taxa nominal de juros: qual é a diferença prática
A taxa nominal de juros mostra basicamente o preço do dinheiro emprestado, enquanto o CET mostra o custo completo da contratação. Essa diferença derruba muita comparação apressada: a taxa nominal pode parecer melhor, mas o total pago pode ser maior por causa de tarifas, seguros e tributos.
Veja a lógica. Uma proposta pode anunciar juros menores, mas cobrar tarifa de cadastro, incluir seguro prestamista e diluir tributos no contrato. Outra pode ter juros um pouco mais altos, porém com menos encargos. Se você comparar só a taxa nominal, escolhe pelo pedaço mais visível da oferta e ignora o que realmente altera o custo final.
É aqui que o CET vira o parâmetro principal. Quando houver IOF, tarifa de cadastro ou seguro vinculado, o número que interessa para comparação é o CET, porque ele traduz tudo isso em um único percentual. A taxa nominal continua útil, mas como peça secundária da análise.
Como o CET muda a comparação entre propostas
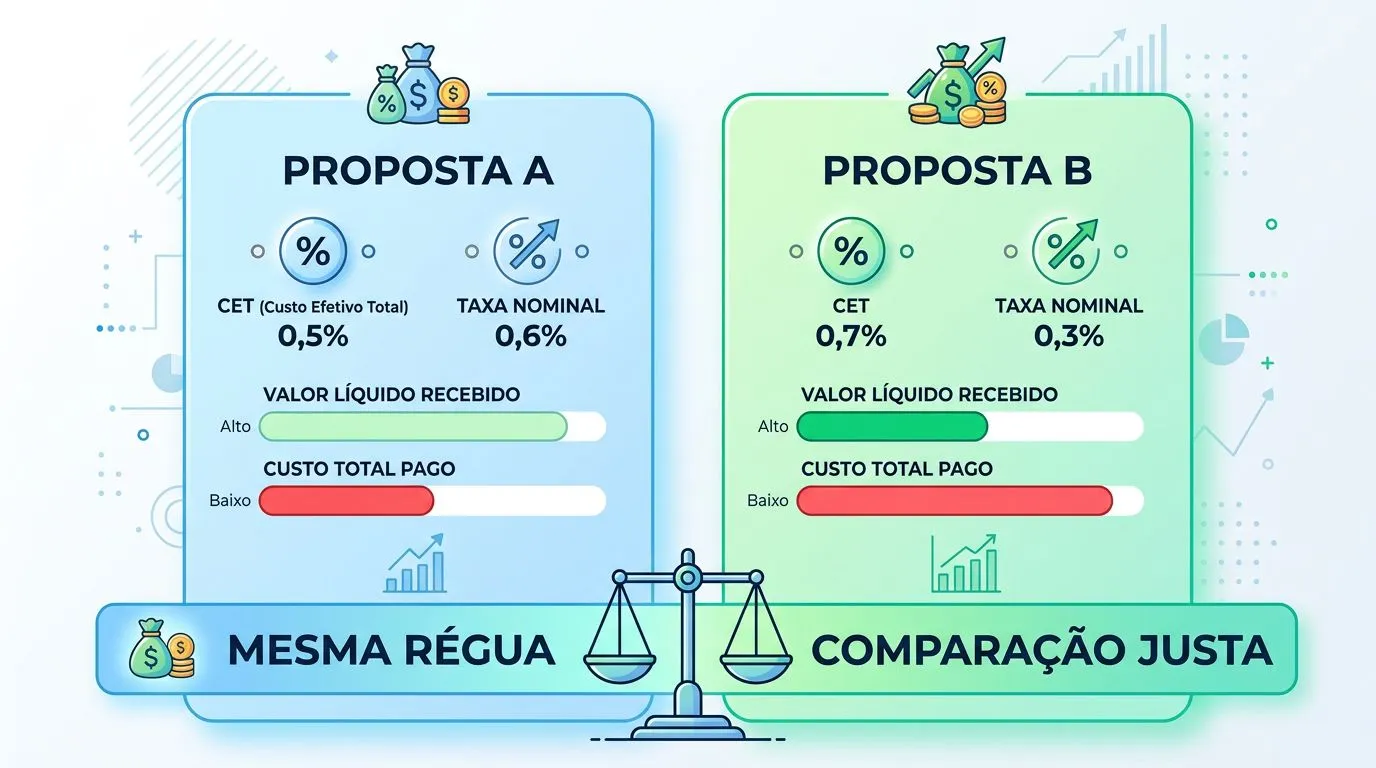
O CET altera a comparação porque coloca todas as ofertas na mesma régua: custo total da operação. A tabela abaixo mostra um exemplo didático de como propostas parecidas no anúncio podem terminar com custos diferentes no contrato.
| Proposta | CET | Taxa nominal de juros | Valor líquido recebido | Custo total pago | Condição da oferta |
|---|---|---|---|---|---|
| A | 2,8% ao mês | 2,1% ao mês | R$ 9.700 | R$ 12.240 | Inclui IOF, tarifa de cadastro e seguro prestamista |
| B | 3,1% ao mês | 2,6% ao mês | R$ 10.000 | R$ 12.100 | Sem seguro, com tarifa menor |
| C | 2,9% ao mês | 2,4% ao mês | R$ 9.850 | R$ 12.500 | Parcelas mais longas, encargos diluídos |
O que essa leitura mostra, na prática, é que o CET ajuda a separar preço anunciado de custo efetivo. A proposta A parece competitiva pela taxa nominal, mas o valor líquido recebido cai e o total pago sobe. Já a proposta B tem taxa nominal um pouco maior, porém entrega um custo total menor. É esse tipo de diferença que faz o CET ser mais confiável do que o número isolado de juros.
Também vale notar que comparar CET de prazos diferentes exige cuidado. Um crédito em 12 meses não é igual a um crédito em 24 meses, mesmo com CET parecido, porque a duração altera o desembolso e o custo acumulado. O CET ajuda muito, mas ele não substitui a leitura do prazo, do valor líquido e do total pago.
Onde conferir o CET antes de assinar
O CET deve aparecer na proposta de empréstimo, nas informações pré-contratuais e no contrato de crédito. Se ele não estiver visível nesses documentos, a leitura da oferta já merece desconfiança, porque a instituição precisa deixar claro o custo da operação antes da contratação.
- Verifique a proposta ou simulação apresentada pela instituição e procure o campo CET, não só a parcela mensal.
- Leia as informações pré-contratuais e localize o CET junto com o valor financiado, o prazo e o total a pagar.
- Confira se o número aparece em CET mensal e CET anual, quando a oferta trouxer as duas formas.
- Veja se a composição do CET menciona tributos, tarifas e seguros vinculados, como IOF, tarifa de cadastro e seguro prestamista.
Se houver diferença entre a simulação e o contrato, a explicação precisa estar documentada. Isso acontece, por exemplo, quando muda o prazo, entra um seguro que não estava claro ou a contratação sofre ajuste de valor. A verificação mais segura é guardar a proposta, comparar com o contrato e, se necessário, pedir a reemissão da oferta antes de assinar.
Para checagem adicional, o consumidor pode consultar o próprio histórico de operações no Registrato, do Banco Central do Brasil, e comparar se o crédito contratado bate com o que foi prometido. Se houver dúvida sobre descontos, encargos ou movimentações ligadas à dívida, também faz sentido conferir a situação cadastral e de inadimplência no Serasa, mas isso não substitui a leitura do contrato.
Erros comuns ao usar o CET na prática
- Comparar CET de prazos diferentes como se fossem equivalentes, porque o prazo muda o custo total e a leitura da parcela.
- Olhar só a parcela mensal e ignorar o total pago, o que costuma esconder encargos relevantes no fim da operação.
- Achar que todo custo extra entra da mesma forma em qualquer oferta, quando alguns encargos podem variar conforme o produto e a instituição.
- Confundir CET com taxa nominal de juros ou com taxa promocional de entrada, que normalmente não mostra o custo completo.
- Fechar contrato sem conferir se o CET da proposta é o mesmo do contrato de crédito, especialmente quando há seguro prestamista ou tarifa de cadastro.
O erro mais caro é usar o CET como número decorativo, em vez de critério de decisão. Ele só funciona bem quando você lê junto com prazo, valor líquido recebido e total pago. Se esses três pontos não fecharem, o percentual isolado pode enganar tanto quanto uma parcela bonita demais para ser verdade.
O que o Banco Central e o CMN exigem sobre o CET
O CET existe porque o regulador quer que o consumidor enxergue o custo efetivo da contratação, e não apenas a taxa de vitrine. As regras são definidas pelo Conselho Monetário Nacional e aplicadas na prática pelas instituições supervisionadas pelo Banco Central do Brasil, o que dá ao número uma função de transparência na oferta de crédito.
Na leitura do contrato, isso significa que o CET não é enfeite de formulário. Ele deve ajudar você a decidir se aquela proposta faz sentido frente a outras alternativas, inclusive quando a diferença entre duas ofertas está escondida em tarifa, seguro ou tributo. Se a instituição não explica a composição, peça antes de assinar.
Também vale um cuidado importante: o CET informado é aquele da proposta específica. Mudou o prazo, alterou o valor, entrou um produto agregado ou houve renegociação, o número muda junto. Em crédito, o que vale é a fotografia da oferta que você vai assinar, não um percentual solto de uma simulação antiga.
Como usar o CET para decidir com mais segurança
O CET só faz sentido quando você compara propostas equivalentes, com o mesmo prazo e o mesmo valor solicitado. Primeiro, olhe a taxa nominal. Depois, confira o CET, o valor líquido que entra na conta e o total que sai do seu bolso até o fim do contrato. Às vezes uma proposta tem CET maior, mas entrega mais dinheiro líquido ou cobra menos encargos acessórios, e aí a decisão pode mudar. É justamente essa leitura completa que mostra o quadro real.
Na prática, a melhor escolha costuma ser a que junta CET menor, contrato mais claro e um custo total que caiba no orçamento sem apertar a renda. Se a diferença entre duas ofertas parecer pequena, vale olhar o impacto no total pago, porque parcelas que parecem próximas podem virar dezenas ou centenas de reais a mais no fim da operação. Não dá para confiar só na parcela mensal.
Antes de fechar, guarde a proposta, leia o contrato de crédito com calma e confira se o CET bate com o que foi ofertado. Se algo não ficar claro, peça uma nova emissão da simulação com os mesmos dados usados na contratação. Crédito bom não é o que parece barato no anúncio, é o que você entende por completo antes de assinar.
Perguntas frequentes
O CET é obrigatório em todo empréstimo?
Em operações de crédito para pessoa física, o CET costuma ser informação essencial da oferta e da contratação, porque mostra o custo total antes da assinatura. No crédito supervisionado pelo Banco Central, ele não é enfeite de proposta: deve aparecer junto das condições que o consumidor vai aceitar. Se não estiver claro na simulação ou no contrato, vale pedir a reemissão antes de assinar.
O CET pode mudar depois da contratação?
Em regra, o CET apresentado vale para as condições usadas na contratação. Se houver mudança de prazo, valor, seguro, tarifa ou outro encargo, o custo final pode mudar e o número precisa ser reavaliado. Por isso, o que vale é a fotografia da oferta assinada, não uma simulação antiga com dados diferentes.
Por que duas propostas com a mesma taxa de juros têm CET diferente?
Porque a taxa nominal mostra só o preço do dinheiro, enquanto o CET inclui também tarifas, tributos e seguros vinculados à operação. Uma proposta pode ter juros parecidos e ainda assim ficar mais cara se embutir IOF, tarifa de cadastro ou seguro prestamista. É o CET que revela qual crédito pesa menos no total.
Posso comparar CET de empréstimo consignado com crédito pessoal comum?
Pode, mas a comparação só faz sentido se prazo, valor solicitado, forma de desconto e condições contratuais forem equivalentes. Consignado e crédito pessoal comum têm estruturas diferentes, então um CET parecido não garante custo final igual. O ideal é usar o CET como referência, sem ignorar o prazo e o total pago em cada proposta.