Financiamento x Empréstimo: qual a diferença entre os dois
Se a sua ideia é pegar dinheiro para comprar um carro, um imóvel ou outro bem definido, você está falando de financiamento. Se o crédito entra na conta para uso livre, sem amarração de destino, isso já é empréstimo. A diferença parece pequena, mas muda o contrato, a garantia, o custo e o risco de inadimplência. Este guia vale para financiamento comum e crédito pessoal; não entra em leasing, que é outra operação.
Principais conclusões
- No financiamento, o crédito fica ligado a um bem específico, como carro ou imóvel; no empréstimo, o dinheiro entra livremente na conta.
- A diferença prática aparece no contrato: financiamento costuma usar garantia do próprio bem, enquanto empréstimo pessoal nem sempre exige garantia.
- Compare o CET, não só os juros, porque tarifas, seguros e prazo podem mudar o custo final da operação.
- Se houver atraso, o financiamento pode envolver retomada da garantia; no empréstimo sem garantia, o efeito mais comum é cobrança e negativação.
- A decisão certa depende do destino do dinheiro: compra definida pede financiamento; necessidade de caixa pede empréstimo.
O que muda entre financiamento e empréstimo
O ponto central é o destino do dinheiro. No empréstimo, o valor cai na sua conta e você usa como quiser, seja para quitar dívidas, reformar a casa ou cobrir uma despesa pontual. No financiamento, o crédito fica ligado à compra de um bem ou serviço específico, como um veículo, um imóvel ou um equipamento, conforme explica o Banco Central do Brasil.
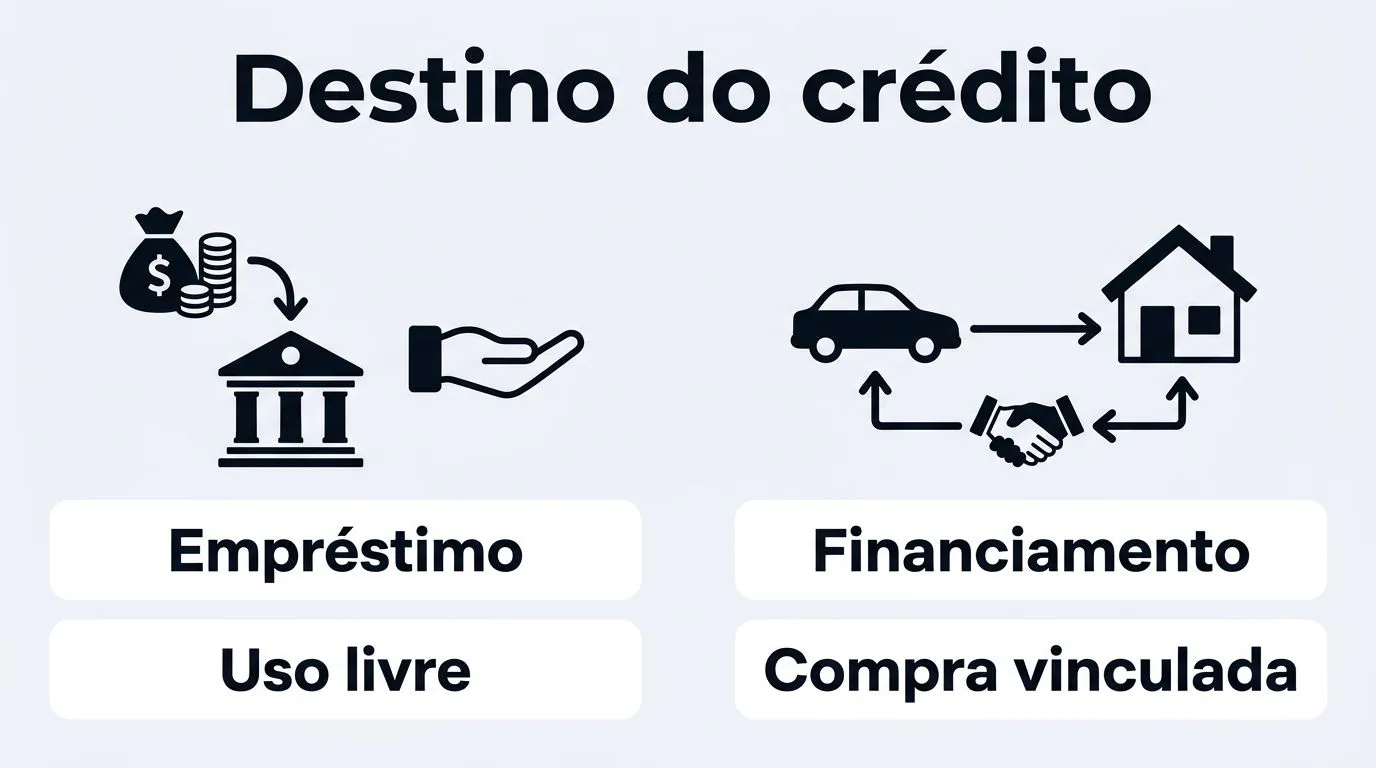
Na prática, isso muda a análise do banco. Quando o dinheiro tem destino livre, a instituição observa mais de perto sua renda, seu histórico e sua capacidade de pagamento. Quando o crédito está vinculado a um bem, esse próprio bem costuma entrar na operação como parte da segurança do contrato, o que altera a forma de precificar e cobrar o risco.
Por isso, a compra de um carro costuma aparecer como financiamento, enquanto uma necessidade de caixa, sem compra amarrada, costuma entrar como empréstimo pessoal. A mesma pessoa pode ter acesso às duas opções, mas cada uma atende a uma finalidade diferente. Se você confundir as duas coisas, corre o risco de contratar uma linha de crédito mais cara do que precisava.
Dinheiro livre, bem vinculado e garantia na operação
| Ponto | Empréstimo | Financiamento |
|---|---|---|
| Tipo de operação | Crédito para uso livre | Crédito ligado à compra de um bem ou serviço |
| Destino do dinheiro | Não tem destinação obrigatória | Fica vinculado ao bem financiado |
| Garantia real | Pode existir, mas não é obrigatória | É comum haver bem vinculado ao contrato |
| Exemplo prático | Crédito pessoal para pagar contas | Compra de veículo ou imóvel |
| Leitura prática | Mais flexível, costuma depender mais do perfil do cliente | Mais direcionado, costuma envolver análise do bem e da garantia |
Quando há garantia real, o banco ganha uma proteção extra. A alienação fiduciária é o modelo mais comum nesses contratos: o bem fica vinculado à operação até a quitação. A Lei nº 9.514/1997 trata dessa estrutura nos contratos com imóvel, e o Banco Central também destaca essa lógica em produtos como o crédito com garantia de imóvel da CAIXA.
O efeito prático é direto: o bem não é só o objeto comprado, ele também reduz o risco da operação para quem empresta. Para o cliente, isso pode significar condições melhores do que as de um crédito sem garantia. Mas também traz uma obrigação mais delicada, porque o bem pode ser usado como lastro do contrato se houver inadimplência.
Custos: juros, CET e o que faz o crédito ficar mais caro
A taxa de juros é apenas uma parte da conta. O número que você precisa comparar de verdade é o Custo Efetivo Total, o CET, porque ele reúne encargos e despesas da operação. Em outras palavras, o CET mostra quanto o crédito custa de ponta a ponta, não só a taxa anunciada na vitrine.
Para não comparar propostas erradas, consulte as séries de Taxas de Juros do Banco Central do Brasil. O próprio Banco Central informa que as taxas médias variam conforme a situação cadastral do cliente, o valor dado como entrada no financiamento e as garantias consideradas na operação. Isso explica por que dois clientes recebem condições diferentes no mesmo produto.
Na comparação prática, uma oferta com taxa nominal menor pode sair mais cara no CET se trouxer tarifas, seguros obrigatórios, prazo alongado ou exigências que elevem o custo final. O prazo mais longo reduz a parcela, mas normalmente aumenta o total pago. Já uma entrada maior tende a diminuir o valor financiado e pode melhorar a condição da proposta.
Se você quer uma referência oficial do que está sendo praticado no mercado, o Banco Central publica as médias por modalidade. Isso não substitui a proposta que o banco entrega no seu nome, mas ajuda a perceber se a oferta está fora da curva. Em crédito, comparar só a parcela é um erro comum; comparar só a taxa também.
Contrato, inadimplência e o que acontece se a parcela não for paga
- Leia o contrato antes de assinar e procure três pontos: CET, prazo total e cláusula de garantia. Se houver alienação fiduciária, isso precisa estar claro na primeira leitura, não escondido no meio das páginas.
- No financiamento, o bem costuma ficar vinculado ao contrato. Se houver atraso prolongado e inadimplemento, as condições de retomada ou execução da garantia seguem o que foi pactuado e o que a lei permite, por isso a leitura da cláusula é indispensável.
- No empréstimo sem garantia vinculada, o atraso gera cobrança, encargos de mora e negativação conforme o contrato e as regras aplicáveis, mas não envolve a mesma dinâmica de retomada do bem financiado.
- Antes de fechar, confira o que o contrato diz sobre vencimento, juros de atraso, multa, seguros e eventuais tarifas. Se a operação tiver bem dado em garantia, veja também quando a instituição pode executar a garantia e como isso é formalizado.
O Banco Central mantém o Relatório de Empréstimos e Financiamentos (SCR), que reúne as dívidas e os compromissos registrados com instituições do Sistema Financeiro Nacional. Esse é o tipo de informação que ajuda a entender como o mercado enxerga seu nível de endividamento. Se você já tem vários contratos, isso pesa na aprovação e no custo de novas linhas.
Na prática, a pior decisão é assinar pela parcela mais baixa sem olhar o contrato inteiro. A parcela cabe hoje, mas o prazo pode alongar a dívida por anos e a garantia pode colocar um bem importante em risco. Para crédito com imóvel, por exemplo, a CAIXA descreve o uso do imóvel como garantia mesmo quando ele ainda está financiado por ela, o que mostra como a operação pode ficar amarrada ao bem por mais de uma via.
Como decidir entre financiamento e empréstimo
Se o dinheiro tem destino certo e o bem vai servir de base para a operação, o financiamento costuma fazer mais sentido. Se a necessidade é flexível, como organizar caixa, cobrir uma despesa ou concentrar pagamentos, o empréstimo é mais direto. O critério não é só “qual parcela cabe”, e sim “qual operação combina com o objetivo e com o risco que você aceita assumir”.
Considere também o tipo de garantia. Quando a operação exige alienação fiduciária, o crédito pode sair mais competitivo, mas o bem fica atrelado ao contrato. Quando não há garantia vinculada, a liberdade é maior, porém o custo tende a ser mais sensível ao perfil do cliente. O Banco Central, as instituições financeiras e as sociedades de crédito, financiamento e investimento, as SCFIs, atuam exatamente nesse espaço de análise de risco e finalidade do crédito.
Há ainda um ponto institucional importante: o Banco Central do Brasil, criado pela Lei nº 4.595/1964 e com autonomia prevista na LC 179/2021, regula e fiscaliza o sistema financeiro. Isso importa porque as regras que moldam empréstimo e financiamento não nascem de campanha de banco, elas vêm de um arcabouço regulatório que define como o produto pode ser ofertado e contratado.
A escolha mais segura é direta: compare proposta por proposta, com atenção ao CET, ao prazo, à garantia e ao destino do dinheiro. Se a operação é para comprar um bem específico, use a modalidade adequada. Se o recurso precisa ficar livre para uso geral, não empurre um financiamento só porque a parcela começa menor. O contrato certo é aquele que encaixa finalidade, custo total e risco real no seu orçamento.
Perguntas frequentes
Empréstimo pessoal e financiamento são a mesma coisa?
Não. No empréstimo, o dinheiro entra sem destinação obrigatória; no financiamento, ele fica ligado à compra de um bem ou serviço definido no contrato. Essa diferença também muda a análise de risco do banco: no financiamento, o próprio bem costuma entrar como parte da segurança da operação.
Posso usar um empréstimo para comprar carro ou casa?
Pode, se o banco aprovar essa linha para o seu caso. Mas isso não transforma a operação em financiamento nem vincula automaticamente o carro ou o imóvel ao contrato. Se a compra já é o objetivo principal, o financiamento costuma ser a modalidade mais coerente com o destino do dinheiro.
O financiamento sempre tem juros menores que o empréstimo?
Não necessariamente. O custo final depende da modalidade, do prazo, da entrada, das garantias e do seu perfil de crédito. O Banco Central recomenda comparar as propostas pelo CET, porque ele mostra o custo total da operação, não só a taxa anunciada.
O bem financiado pode ser retomado em caso de atraso?
Pode, quando o contrato prevê alienação fiduciária ou outra garantia vinculada ao bem. Nesse caso, a retomada segue o que foi pactuado e o que a lei permite, então o contrato precisa ser lido com atenção antes da assinatura. No empréstimo sem garantia ligada ao bem, a cobrança segue outra dinâmica.
Onde consulto as taxas médias do mercado?
Na página de Taxas de Juros do Banco Central, que reúne as médias por modalidade e por período consultado. É a referência oficial para ver se uma oferta está acima ou abaixo do que o mercado vem praticando, embora a taxa final do seu contrato possa mudar conforme o seu perfil e as garantias apresentadas.