Financiamento pela Caixa Econômica Federal: como funciona
Financiamento pela Caixa Econômica Federal é o crédito habitacional usado para comprar, construir, reformar ou ampliar um imóvel, com regras próprias de análise, prazo e garantia. Não é consórcio nem empréstimo pessoal, e a escolha da modalidade depende do objetivo do imóvel, da renda e do enquadramento da operação.
Principais conclusões
- A Caixa trabalha com modalidades diferentes para compra, construção, reforma e ampliação, e isso muda indexador, prazo e uso do FGTS.
- A análise não olha só a renda: idade, cadastro, imóvel e documentos da obra também entram na aprovação.
- A lista de documentos varia conforme a operação, então o ideal é conferir a documentação básica antes de abrir a proposta.
- Taxa anunciada não basta, porque o indexador pode alterar o comportamento da parcela ao longo do contrato.
- Escolher a modalidade errada pode fazer você pagar por uma estrutura de crédito mais cara do que o necessário.
O que a Caixa financia e quais modalidades existem
A Caixa financia compra de imóvel pronto, aquisição de terreno, construção em terreno próprio, construção com compra de terreno, reforma e ampliação, conforme a modalidade escolhida. Em termos práticos, o produto pode entrar no SBPE, no Minha Casa Minha Vida ou em crédito com recursos livres, e essa definição muda o indexador, o uso de FGTS e as condições do contrato.
| Modalidade | Finalidade | Indexador | Uso de FGTS | Observações práticas |
|---|---|---|---|---|
| Compra de imóvel pronto | Aquisição de imóvel residencial ou comercial já concluído | Varia conforme a linha contratada, com referência à TR em parte das linhas | Pode ser permitido em imóveis residenciais, se as regras vigentes forem atendidas | Faz sentido para quem quer mudar rápido e já encontrou um imóvel regularizado |
| Aquisição de terreno e construção | Comprar o lote e financiar a obra no mesmo contrato | TR nas linhas de aquisição e construção do SBPE, ou TR no Minha Casa Minha Vida | Pode ser permitido, conforme enquadramento da operação | A liberação costuma acompanhar etapas da obra, então o cronograma precisa estar coerente |
| Construção em terreno próprio | Financiar a obra em lote já quitado | TR ou outra forma prevista na modalidade contratada | Pode ser permitido, se a regra da linha admitir | Exige projeto, orçamento e documentação da obra mais organizados |
| Reforma e ampliação | Financiar melhorias em imóvel existente | Taxa de juros fixa no SBPE para reforma, segundo a cartilha da Caixa | Pode haver uso de FGTS em casos admitidos pelas regras vigentes | Serve para quem não quer comprar outro imóvel, mas precisa melhorar o atual |
| Minha Casa Minha Vida | Financiamento habitacional dentro do programa | TR, conforme a cartilha da Caixa | Pode ser permitido, conforme as regras do programa | A linha depende do enquadramento de renda e das faixas do programa |
| Crédito com recursos livres | Operação habitacional fora das faixas do programa, quando disponível | CDI, em contratos pós-fixados | Depende da regra da operação | Tende a fazer sentido para perfis que aceitam indexador variável |
A Caixa também informa, na Cartilha Habitação PF, que o financiamento imobiliário pode ser contratado com diferentes indexadores, inclusive TR, taxa fixa e CDI, conforme a modalidade. Isso faz diferença, porque a taxa anunciada não mostra tudo: o indexador altera o comportamento da parcela ao longo do tempo.
Esta seção não cobre consórcio nem crédito de outros bancos. Se o seu caso for compra de terreno sem obra, imóvel rural ou uma linha empresarial, a análise muda, e você precisa seguir a regra específica do produto, não a habitacional comum.
Quem pode pedir e quais documentos a Caixa costuma exigir
Pode pedir financiamento pela Caixa quem consegue comprovar renda, tem cadastro compatível com a análise de crédito e apresenta a documentação do comprador, do imóvel e, quando houver, da obra. A idade do proponente mais velho também entra no cálculo do prazo máximo, então não basta ter renda: é preciso caber nas regras da operação.
- Perfil do proponente: pessoa física ou, em alguns casos, pessoa jurídica enquadrada na regra da linha; a Caixa avalia capacidade de pagamento, histórico cadastral e idade do proponente mais velho.
- Comprovação de renda: holerite, extratos, pró-labore, declaração de Imposto de Renda, recibo de entrega e outros comprovantes aceitos no caso concreto.
- Documentos pessoais: documento oficial de identificação, CPF, estado civil e comprovante de residência atualizado.
- Documentos do imóvel: matrícula atualizada, certidões, certidão de ônus reais quando exigida e demais peças que comprovem a regularidade do bem.
- Documentos da obra: projeto, orçamento, memorial descritivo e assinaturas do responsável técnico quando houver construção, reforma ou ampliação.
- Uso de FGTS ou pessoa jurídica: nesses casos, a análise costuma pedir documentos extras, como a última declaração do Imposto de Renda, contrato social e alterações registradas, conforme a situação.
- Checklist oficial: a Documentação básica da Caixa muda conforme a modalidade, a origem da renda e o tipo de imóvel, então o conferimento final deve ser feito antes da entrada do pedido.
A lista oficial da Documentação básica traz exatamente o que costuma ser pedido, inclusive itens de imóvel, renda e FGTS. O erro mais comum aqui é chegar com os documentos do comprador em ordem e deixar o imóvel com matrícula antiga, certidão vencida ou obra sem orçamento coerente.
Como funciona a solicitação, a análise e a contratação
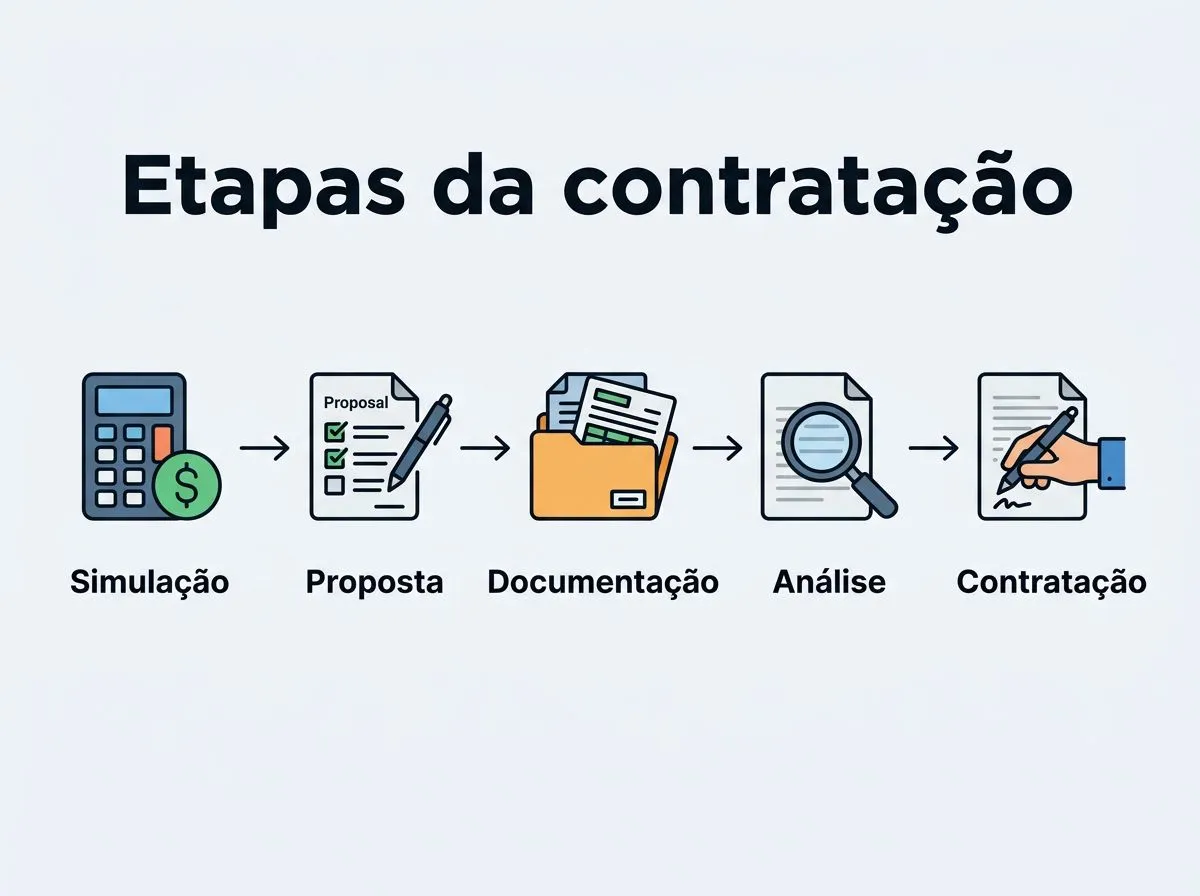
- Fazer a simulação no canal da Caixa, escolhendo objetivo, valor, prazo e tipo de financiamento. É nessa etapa que você enxerga se o plano cabe na renda e no prazo pretendido.
- Entregar a proposta e a documentação do comprador, do imóvel e da renda. Quanto mais organizado estiver o dossiê, menos o processo para em exigências adicionais.
- Passar pela análise de crédito e pela avaliação do imóvel. A Caixa verifica capacidade de pagamento e confirma se o bem pode entrar na operação no valor esperado.
- Receber a aprovação, assinar o contrato e providenciar o registro no cartório quando a contratação exigir esse passo. Sem registro, em muitos casos a operação não se conclui.
- Acompanhar o início do pagamento. Segundo as Perguntas frequentes sobre financiamento habitacional, o primeiro pagamento vence 30 dias após a assinatura do contrato, e a data pode ser escolhida na contratação ou alterada depois, durante a vigência.
- Fechar a operação sem pendências documentais. O processo costuma travar por renda incompatível, documento vencido, matrícula irregular, avaliação abaixo do preço combinado ou dados divergentes entre proposta e escritura.
Na prática, o ponto mais sensível é a coerência entre o que foi informado na proposta e o que aparece nos documentos. Se a renda muda, se o imóvel tem restrição ou se a obra não bate com o orçamento, a análise volta e o cronograma escorrega.
Taxas, custos, prazos e formas de pagamento
No financiamento pela Caixa, taxa de juros, indexador e sistema de amortização são coisas diferentes. A taxa é o custo do dinheiro; o indexador, como TR ou CDI, corrige o saldo em determinadas linhas; e a amortização é a forma como a dívida vai sendo reduzida, o que interfere no peso da parcela ao longo do contrato.
A Cartilha Habitação PF informa que, no Minha Casa Minha Vida, o financiamento é indexado pela TR, que no SBPE a aquisição e construção usam TR, enquanto a reforma usa taxa fixa, e que modalidades de recursos livres podem ser contratadas com CDI.
Isso quer dizer que a parcela não deve ser lida só pela taxa inicial: o indexador e o prazo mudam o custo efetivo do contrato. A mesma proposta pode parecer confortável no começo e ficar mais pesada se a estrutura da operação for mal escolhida.
O prazo máximo de amortização varia conforme a modalidade e a idade do proponente mais velho, como a própria cartilha da Caixa informa. Em outras palavras, o contrato mais longo nem sempre é o melhor, porque reduzir a parcela costuma elevar o custo total pago no fim. Para decidir, o leitor precisa olhar a parcela que cabe hoje e o total que aceita pagar ao longo dos anos.
Além da parcela, entram na conta a entrada, os seguros obrigatórios, eventuais tarifas da operação e as despesas de registro e cartório. Em financiamentos habitacionais, também pode haver uso de FGTS, desde que as regras vigentes sejam atendidas, o que ajuda a compor a entrada ou amortizar o saldo em situações permitidas pela linha.
Antes de fechar, vale conferir as taxas de juros e as condições vigentes no simulador e nos canais oficiais da Caixa. O valor final não depende só da taxa anunciada, mas da combinação entre indexador, prazo, sistema de amortização, seguros e perfil do contrato.
Como escolher a modalidade certa sem pagar por algo que não precisa
- Compra de imóvel pronto: faz sentido quando você quer ocupar o imóvel logo e o bem já está regularizado. É a escolha mais direta quando a prioridade é tempo, não obra.
- Aquisição de terreno e construção: combina com quem quer comprar o lote e tocar a obra dentro do mesmo financiamento. É a modalidade certa quando o projeto será executado em etapas e a liberação precisa seguir o avanço físico da obra.
- Construção em terreno próprio: serve para quem já tem o lote quitado e quer financiar só a obra. Aqui, o cuidado maior é com projeto, orçamento e cronograma, porque o banco vai cruzar isso com a avaliação.
- Reforma ou ampliação: faz sentido quando o imóvel atual atende à localização, mas não atende ao uso. É útil para melhorar o que você já tem sem assumir uma compra nova.
- SBPE ou Minha Casa Minha Vida: a escolha depende da renda, do enquadramento e da faixa aplicável. O programa muda o acesso e as condições, então o nome da linha não deve ser escolhido antes de conferir o perfil.
- Conferir a cartilha oficial: vale especialmente se houver FGTS, imóvel comercial, renda variável ou obra. Nesses casos, o detalhe documental manda mais do que a intenção de compra.
- Critério prático de decisão: escolha a modalidade que melhor combina objetivo do imóvel, documentação já disponível e regra que você realmente consegue cumprir.
Se o objetivo é comprar, não faça a rota da obra. Se o objetivo é reformar, não force uma linha desenhada para aquisição. A modalidade errada costuma custar tempo, gerar exigências e alongar a aprovação sem trazer benefício real.
Para checar o caminho exato, consulte a Cartilha Habitação PF, a página de Financiamento de Imóvel e as Perguntas Frequentes para quem comprar um imóvel no site da Caixa. O nome comercial da linha não basta: o que decide é se a documentação, a renda e o tipo de imóvel fecham com a regra da operação.
Fechamento
O financiamento pela Caixa funciona melhor quando você define três coisas sem rodeio: o que quer comprar ou fazer, quais documentos já tem em mãos e qual parcela cabe no orçamento sem apertar a rotina. Com isso, a decisão fica mais objetiva e o processo anda mais rápido.
O próximo passo é escolher entre três decisões práticas. Primeiro, decidir se o caso é compra, construção ou reforma, porque isso define a modalidade. Segundo, conferir se o seu perfil cabe no SBPE ou no Minha Casa Minha Vida, ou se a linha com CDI faz sentido para você. Terceiro, separar a documentação completa antes da simulação final, porque a aprovação costuma travar em papel faltando, não na ideia do financiamento.
Perguntas frequentes
O primeiro pagamento do financiamento na Caixa vence quando?
Segundo as perguntas frequentes da própria Caixa, o primeiro pagamento vence 30 dias após a assinatura do contrato. A Caixa também informa que a data pode ser escolhida na contratação ou ajustada depois, durante a vigência do contrato, então vale conferir esse campo antes de assinar.
Posso escolher a data de vencimento das parcelas?
Sim. A Caixa informa que a data de vencimento pode ser definida na contratação e também alterada depois, durante a vigência do contrato. Na prática, isso ajuda a encaixar a parcela no dia em que sua renda entra, sem mexer no restante das condições do financiamento.
A Caixa financia imóvel residencial e comercial?
A cartilha de financiamento da Caixa informa que o financiamento imobiliário pode atender imóveis residenciais e comerciais, mas a análise e as condições variam conforme a modalidade.
É possível usar FGTS no financiamento pela Caixa?
Sim, para aquisição de imóveis residenciais, desde que todas as regras vigentes sejam atendidas. O uso do FGTS também pode entrar em outras situações permitidas pela linha, como composição de entrada ou amortização, mas sempre dentro das regras do contrato e do enquadramento do imóvel.
A Caixa financia construção, reforma e ampliação?
Sim. A cartilha da Caixa para pessoa física lista modalidades para construção, conclusão, reforma e ampliação de unidades habitacionais. Na prática, a operação muda conforme o caso: construção costuma exigir projeto e orçamento, enquanto reforma e ampliação seguem regras próprias da linha contratada.