Financiamento Imobiliário: como funciona e quando solicitar
O financiamento imobiliário costuma passar pela análise do comprador, do vendedor e do imóvel antes da assinatura. A CAIXA informa prazo de até 35 anos para pagar e financiamento de até 90% do valor do imóvel em algumas linhas. Na prática, o crédito só avança quando a documentação fecha, o contrato é assinado e o registro entra no Cartório de Registro de Imóveis. Este guia mostra como funciona, quando pedir e o que comparar para não olhar só para a taxa anunciada.
Principais conclusões
- A CAIXA informa prazo de até 35 anos e financiamento de até 90% do valor em algumas linhas, mas isso depende da modalidade.
- O banco analisa comprador, vendedor e imóvel: um bom crédito não compensa matrícula com problema ou documento faltando.
- A taxa nominal sozinha engana, porque o CET reúne juros, seguros, tarifas e outros encargos do contrato.
- O registro no Cartório de Registro de Imóveis é etapa obrigatória para concluir a operação; em contratos CAIXA, o registro deve ser apresentado em até 30 dias.
- Uma entrada maior reduz o valor financiado e o custo total, então vale comparar isso com o uso de FGTS e prazo maior ou menor.
Como o financiamento imobiliário funciona do início ao fim
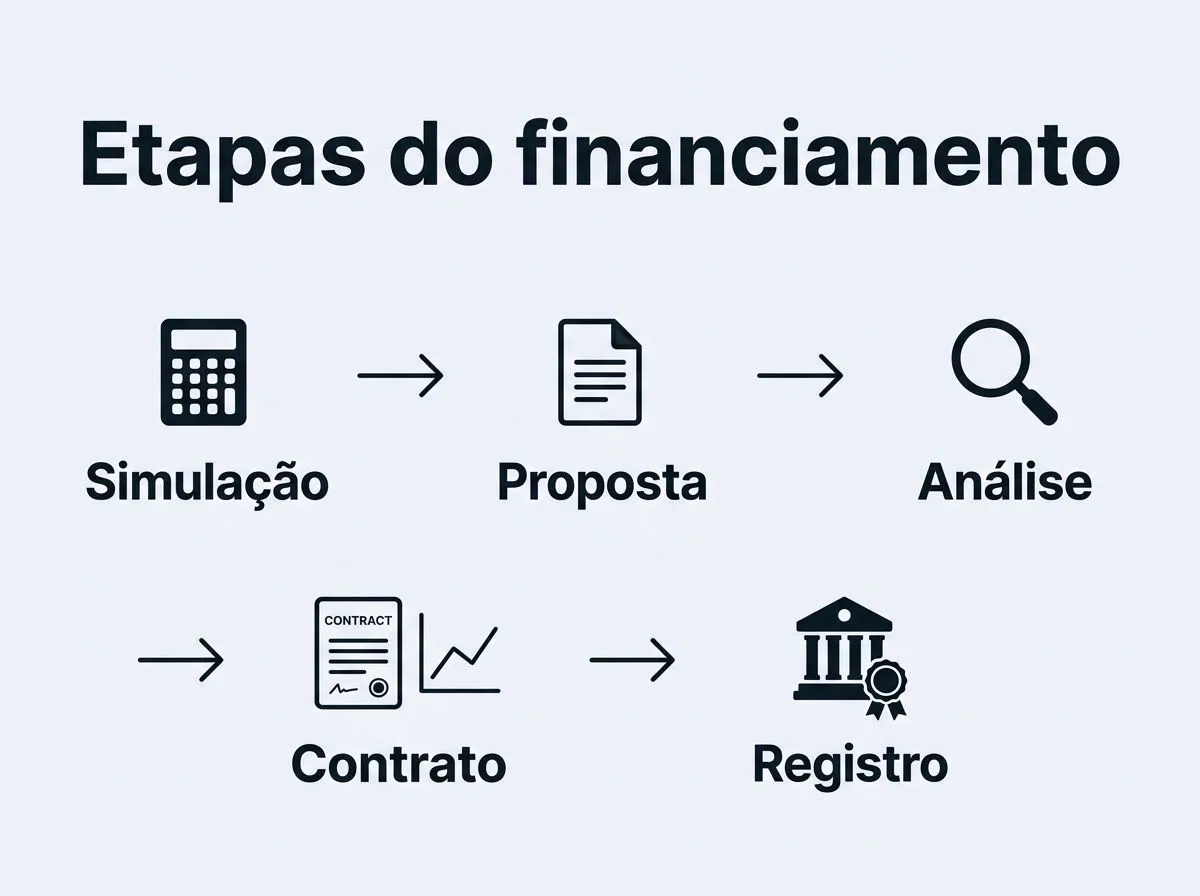
- A primeira fase é a simulação e a proposta. Nessa etapa, o banco pede a renda, o valor do imóvel, a entrada disponível e o prazo desejado, e devolve uma estimativa de parcela, taxa, sistema de amortização e custo total provável. É aqui que o comprador percebe se a conta cabe no orçamento antes de avançar.
- Depois vem a análise de crédito, que não olha só para quem compra. A CAIXA informa que avalia a documentação do comprador, do vendedor e do imóvel para aprovar e liberar o crédito, então um bom perfil financeiro não resolve se a matrícula tiver problema ou se o vendedor estiver com pendência documental.
- Com a aprovação, o contrato é assinado pelas partes e segue para registro no Cartório de Registro de Imóveis. Esse registro não é detalhe burocrático: sem ele, a operação não se conclui como financiamento imobiliário regular, e em operações acompanhadas pela CAIXA o contrato registrado deve ser apresentado em até 30 dias após a assinatura.
- Só depois do registro ocorre a liberação do crédito conforme a estrutura do contrato. Em compras de imóvel na planta ou em construção, a própria CAIXA descreve que parte do valor pode ser liberada em momentos distintos, e a parcela começa a vencer conforme o contrato assinado, com cobrança mensal do encargo que reúne amortização, juros, seguro e eventuais taxas.
Quais critérios o banco avalia e quais documentos costuma exigir
- Renda comprovada, comprometimento da renda com a parcela e histórico de crédito. O banco quer saber se a prestação cabe no mês sem empurrar o cliente para atraso logo no começo. Se a renda já estiver muito comprometida, a aprovação enfraquece mesmo quando o imóvel é bom.
- Documentos do comprador, como identificação, CPF, comprovante de renda e comprovante de estado civil quando aplicável. Em geral, o banco cruza esses dados com o cadastro e com a análise de capacidade de pagamento, então divergência de nome, endereço ou estado civil atrasa a análise.
- Documentos do vendedor e do imóvel, incluindo matrícula atualizada, certidões e dados que permitam a análise jurídica. Aqui o objetivo é confirmar propriedade, ônus, ações e eventuais restrições que possam impedir a venda financiada.
- Pontos que travam a análise com frequência: renda declarada sem comprovação suficiente, divergências cadastrais, matrícula desatualizada, pendência de certidões e documentos do vendedor incompletos. O erro mais comum é achar que só o comprador é analisado; na prática, o contrato depende da limpeza jurídica do imóvel também.
Quanto custa financiar um imóvel e como a parcela é formada
A taxa nominal conta só uma parte da história. O que mostra melhor o custo real é o CET, o Custo Efetivo Total, porque ele reúne juros, seguros, tarifas, tributos e outras despesas previstas no contrato. Em financiamento imobiliário, isso pesa bastante, porque duas propostas com a mesma taxa nominal podem ter CET diferente e, na prática, prestações e custo final diferentes quando uma embute seguro mais caro, tarifa maior ou um indexador mais sensível.
Os indexadores mudam a leitura da parcela ao longo do tempo.
A TR é a referência mais tradicional em muitos contratos habitacionais, enquanto o IPCA aparece em linhas que seguem a inflação, e o Banco Central do Brasil discute justamente como a indexação afeta o comportamento da prestação e o comprometimento de renda durante o contrato.
Em um contrato atrelado ao IPCA, a parcela pode oscilar mais do que em uma estrutura ligada à TR, então a comparação correta não é só “qual taxa é menor hoje”, mas “como a prestação se comporta daqui para frente”.
A parcela também não é formada apenas por amortização e juros. Na cartilha da CAIXA, o termo usado para a prestação é encargo mensal, e ele pode reunir amortização, juros, seguro e taxas, o que explica por que a prestação final sai maior que a divisão seca entre principal e juros.
No sistema Price, por exemplo, a prestação tende a ficar estável, mas a parte de juros é maior no começo e a amortização cresce ao longo do tempo, então o saldo devedor cai mais devagar nas primeiras parcelas.
Para quem quer reduzir o saldo mais rápido, isso altera a estratégia de entrada, prazo e uso de FGTS.
O uso do FGTS pode ajudar a amortizar ou pagar parte das prestações, desde que a operação se enquadre nas regras do fundo e do sistema contratado. Na prática, ele costuma fazer mais diferença quando o mutuário quer reduzir o saldo devedor ou aliviar uma parcela já apertada, mas não substitui uma entrada bem planejada. Uma entrada maior reduz o valor financiado, encurta o custo financeiro e diminui o risco de começar o contrato estrangulado.
Quando solicitar financiamento imobiliário e como comparar propostas
| Critério | Quando faz sentido | O que observar na prática |
|---|---|---|
| Momento da solicitação | Quando a renda já está organizada, a documentação está pronta e o imóvel foi escolhido | Evita retrabalho, perda de prazo e proposta em cima de dados incompletos |
| Entrada e prazo | Quando a entrada cabe sem desmontar sua reserva e o prazo não alonga demais o custo total | Prazo maior reduz parcela, mas aumenta juros totais; entrada maior reduz o montante financiado |
| Taxa e CET | Quando duas propostas parecem parecidas, mas o custo final precisa ser comparado de verdade | Olhe o CET para entender o contrato inteiro, não só a taxa nominal |
| Indexador | Quando você quer saber se a parcela tende a oscilar mais ou menos ao longo do tempo | TR e IPCA têm comportamentos diferentes; isso pesa no risco de variação da prestação |
| Sistema de amortização e FGTS | Quando o contrato permite escolha ou uso do fundo para amortizar | Verifique o enquadramento no SFH, no SFI e nas regras do FGTS antes de contar com esse efeito |
O que verificar antes de assinar e registrar o contrato
- ITBI e custas cartorárias precisam entrar no orçamento da compra. A cartilha da CAIXA aponta essas despesas no momento do registro, e ignorá-las costuma apertar o caixa justamente na fase em que o comprador acha que “já passou o pior”.
- O contrato precisa chegar ao Cartório de Registro de Imóveis dentro do prazo exigido pela operação. Na cartilha da CAIXA para compra ou construção, o registro do contrato deve ser apresentado em até 30 dias após a assinatura, e perder esse prazo pode travar desembolsos e exigir nova providência documental.
- Condições para liberação do crédito devem ser conferidas antes da assinatura. Em muitas operações, o banco só libera a verba depois de receber o contrato registrado e conferir os documentos finais, então assinar sem entender essa ordem é pedir atraso.
- Leia com atenção indexador, seguros, taxas e cláusulas de reajuste. O erro comum é olhar só a prestação inicial e esquecer que o contrato pode mudar de comportamento conforme TR, IPCA, seguro mensal e amortizações adicionais entram na conta.
Como comparar propostas sem cair na armadilha da taxa anunciada
A boa comparação começa pelo custo total, não pela propaganda da menor taxa. Se uma proposta traz juros nominais baixos, mas CET maior por causa de seguro, tarifa ou indexação mais agressiva, ela pode sair mais cara ao longo do contrato.
Por isso, compare sempre o CET, o indexador, os seguros e o prazo com a mesma base de simulação, usando a mesma entrada, o mesmo prazo, o mesmo valor de imóvel e o mesmo sistema de amortização; mudar essas variáveis no meio da comparação embaralha a leitura.
O segundo filtro é o comportamento da parcela. Uma prestação que cabe hoje pode ficar desconfortável se estiver ligada a um indexador que oscila mais, e isso pesa ainda mais quando a renda da família já está comprometida com outras despesas fixas. O melhor contrato não é o que só “aprova mais fácil”, e sim o que mantém previsibilidade suficiente para você não depender de renegociação cedo demais.
O terceiro filtro é operacional. Se o imóvel ainda depende de regularização, se o vendedor não tem toda a documentação ou se você pretende usar FGTS e ainda não conferiu o enquadramento, a proposta aparentemente boa pode atrasar ou até cair. A decisão certa costuma ser a que combina preço, segurança jurídica e folga de caixa para os custos que vêm junto com a assinatura.
Fechamento: o que decidir agora
Se o seu imóvel já está definido e a documentação está quase pronta, a decisão principal é avançar para a simulação formal e pedir o CET completo por escrito. Se a renda está apertada, a pergunta certa não é só “aprova ou não aprova”, e sim quanto da parcela sobra depois de juros, seguro e taxa. Se você pretende usar FGTS, confirme antes se o contrato e o imóvel se enquadram nas regras do fundo e do sistema de financiamento escolhido.
Também vale decidir entre prazo maior e entrada maior. Prazo mais longo ajuda a caber no mês, mas encarece o total pago; entrada maior reduz a dívida desde o começo, mas exige caixa disponível agora. No fim, compare sempre as propostas com a mesma base, porque a menor taxa nominal nem sempre é o menor custo real.
Perguntas frequentes
Posso usar FGTS para reduzir a dívida ou as parcelas depois da contratação?
Sim. Em linhas de crédito habitacional da CAIXA, o FGTS pode ser usado para amortizar o saldo devedor ou pagar parte das prestações, desde que a operação se enquadre nas regras do fundo e do contrato. Na prática, isso ajuda mais quando o objetivo é aliviar uma parcela apertada ou reduzir o saldo mais rápido.
O que acontece se o contrato não for registrado no cartório?
Sem o registro no Cartório de Registro de Imóveis, o financiamento não se conclui como operação regular. No fluxo descrito pela CAIXA, o contrato registrado precisa ser apresentado em até 30 dias após a assinatura, e a liberação do crédito fica vinculada a esse documento.
Qual a diferença entre prestação e encargo mensal?
Na linguagem da CAIXA, os dois termos podem ser usados como sinônimos na prática do financiamento. O encargo mensal reúne a parcela de amortização, os juros e, em geral, itens como seguro e taxas, por isso o valor final costuma ser maior do que a soma seca de principal e juros.
É possível financiar imóvel novo e usado na mesma lógica?
Em geral, sim, mas a lógica não é idêntica em todos os detalhes. O artigo mostra que a análise, os documentos e a etapa de vistoria ou registro podem mudar conforme o tipo de imóvel e a linha de crédito, então vale conferir a regra específica antes de avançar.