Financiamento de Carros: vale a pena fazer?
Financiamento de carros vale a pena quando a parcela cabe com folga no orçamento e o custo total não distorce demais o preço do veículo. A conta certa não compara a parcela com o aluguel de comprar à vista, e sim o preço à vista com tudo o que será pago até quitar, incluindo juros, IOF, tarifas, seguros e registro.
Principais conclusões
- A decisão depende de a parcela caber com folga no orçamento, porque o carro ainda vai exigir IPVA, seguro e manutenção.
- Prazo maior reduz a prestação, mas pode aumentar bastante o total pago até a quitação.
- O CET é o número que você deve comparar entre propostas, não só a taxa de juros.
- Antes de assinar, confira juros, IOF, tarifas, seguros, registro e todas as cláusulas de atraso.
- Se houver quitação antecipada, o contrato deve mostrar como funciona o abatimento dos juros futuros.
Este texto trata do financiamento comum para pessoa física. Ele não cobre leasing nem consórcio, porque a lógica de custo, propriedade e risco muda bastante de um para o outro.
Quando o financiamento de carros vale a pena
Ele faz sentido quando você precisa do carro agora, tem uma entrada relevante e consegue pagar a dívida sem apertar despesas essenciais. Quanto maior a entrada, menor o valor financiado; quanto menor o prazo, menor o total de juros. O ponto de corte de verdade não é “consigo pagar a parcela”, e sim “consigo pagar a parcela sem esticar a dívida a ponto de o carro ficar caro demais”.
A comparação correta é direta: preço à vista contra custo total do financiamento. Se o vendedor concede desconto à vista, esse desconto entra na conta. Se a proposta embute taxas e seguros, eles entram também. Olhar só para a parcela mensal costuma levar ao erro clássico, aceitar um prazo longo demais para caber hoje e acabar pagando muito mais caro no fim.
A renda disponível também pesa na decisão. Se a prestação aperta o orçamento ou empurra outras contas para o cartão, o financiamento deixa de ser ferramenta e vira atraso anunciado. Em geral, a leitura prática é esta: a parcela precisa caber com margem para IPVA, seguro, manutenção e combustível, porque o carro não termina na prestação.
Há exceções com regra própria. A Medida Provisória 1359/26, citada pela Câmara dos Deputados, abriu crédito específico para motoristas de aplicativo e taxistas, e o BNDES informou condições favoráveis para carros novos de até R$ 150 mil, com recorte de elegibilidade e regras próprias. Isso não serve como referência geral para qualquer comprador, porque é um programa segmentado, com público e condições específicos.
O que mais pesa na parcela e no custo total
| Fator | Efeito na parcela | Efeito no custo total | O que conferir na proposta | Sinal de alerta |
|---|---|---|---|---|
| Entrada maior | Reduz o valor financiado e costuma aliviar a prestação | Diminui juros pagos ao longo do contrato | Valor de entrada, saldo financiado e prazo | Entrada baixa demais para compensar a taxa |
| Prazo maior | Baixa a parcela mensal | Aumenta os juros acumulados e o total pago | Número de meses e custo final somado | Parcela confortável demais para um prazo longo |
| Taxa de juros | Eleva ou reduz diretamente a prestação | Mexe forte no valor final do contrato | Taxa nominal e CET | Comparar só a taxa e ignorar o CET |
| CET | Pode revelar custo maior do que a taxa anunciada | Resume juros, IOF, tarifas e seguros | CET informado antes da assinatura | Proposta sem CET claro ou com letras pequenas |
| Tarifas, seguro e registro | Podem aumentar pouco a parcela, mas somam no mês a mês | Sobem o custo total de forma relevante | Cobranças acessórias e quem as recebe | Aceitar itens sem saber se são obrigatórios |
| IOF | Entra no valor financiado ou no custo embutido | Aumenta o custo efetivo da operação | Como o imposto foi calculado na proposta | Negligenciar o imposto por olhar só a parcela |
A tabela Price é a forma mais comum de estruturar parcelas fixas, então a aparência de estabilidade pode enganar. A prestação não muda, mas a composição muda ao longo do contrato, e o peso dos juros no começo é maior. Por isso, duas propostas com parcelas parecidas podem esconder custos finais bem diferentes.
O CET é o número que realmente ajuda a comparar propostas, porque reúne os encargos do crédito. O Idec recomenda checar esse indicador antes de fechar negócio, e o raciocínio faz sentido: se duas ofertas têm juros parecidos, mas uma embute tarifa, seguro ou custo adicional, o CET mostra a diferença que a taxa isolada esconde.
O registro do contrato também pode entrar no pacote. A Anoreg informa que os valores de registro variam conforme o valor do contrato, o que significa que esse item, sozinho, não costuma ser o maior peso do financiamento, mas pode virar uma cobrança incômoda se o comprador não o enxergar na proposta desde o começo.
Quais custos e direitos conferir no contrato
- Conferir o CET antes de assinar, porque ele resume o custo efetivo da operação e permite comparar ofertas diferentes.
- Verificar se a proposta detalha juros, IOF, tarifas, seguros e eventual taxa de registro do contrato.
- Pedir as condições por escrito antes da contratação, com valor financiado, prazo, parcela, entrada e saldo final previsto.
- Confirmar se há itens financiáveis extras, como seguro do veículo e seguro prestamista, apenas quando a linha específica os permitir.
- Ler as cláusulas de atraso, cobrança de multa, juros de mora, vencimento antecipado e renegociação para saber o que acontece se a parcela atrasar.
A prática que mais evita dor de cabeça é ler a proposta inteira antes de aceitar a simulação. Muita gente olha só o valor da parcela e descobre depois que o contrato tinha tarifa, seguro embutido ou cobrança adicional no registro. Se isso não está claro no papel, a oferta ainda não é comparável.
A CAIXA, por exemplo, divulga linha de crédito para financiamento de veículo novo com até 80% do valor do carro, e isso mostra como a entrada exigida pode mudar bastante de uma instituição para outra. Esse tipo de dado ajuda a calibrar a expectativa, mas não substitui a leitura da proposta concreta, porque cada banco monta o contrato com taxa e custos próprios.
O que acontece se houver atraso ou quitação antecipada
- Veja no contrato quais encargos incidem no atraso da parcela, como multa, juros de mora e outras cobranças previstas.
- Se a parcela atrasar, calcule o impacto no saldo total antes de aceitar qualquer renegociação.
- Quando houver dinheiro para antecipar a dívida, peça o demonstrativo atualizado do saldo devedor.
- Confira se os juros futuros foram abatidos na quitação antecipada e se não houve cobrança indevida de encargos que deveriam sair da conta.
- Guarde o comprovante de quitação e a confirmação de encerramento do contrato.
A quitação antecipada costuma valer a pena quando você consegue reduzir juros futuros sem mexer na reserva de emergência. O ganho real está no abatimento dos encargos que ainda venceriam. Se a antecipação zera o caixa e força nova dívida depois, o benefício desaparece rápido.
No atraso, a regra prática é não negociar no escuro. Antes de aceitar um alongamento, peça o saldo atualizado e veja quanto o atraso custou de fato. Às vezes a renegociação só reorganiza a dívida e esconde o custo extra em parcelas maiores ou prazo mais longo.
Como comparar propostas de financiamento de carros na prática
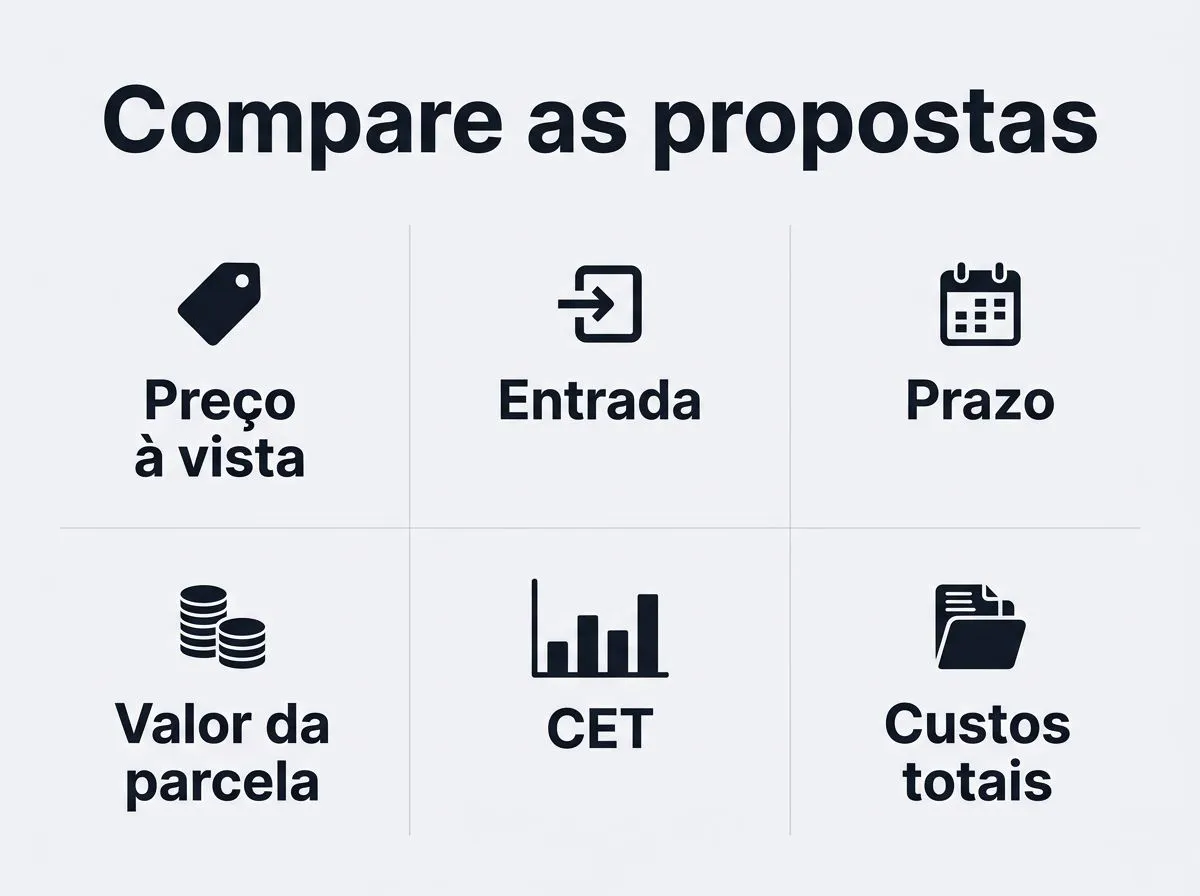
- Anote o preço do carro à vista, a entrada, o prazo e o valor da parcela em cada proposta.
- Some todos os custos ao longo do contrato, incluindo juros, CET, IOF, tarifas e seguros.
- Compare propostas de bancos e financeiras pelo custo total do financiamento, não apenas pela taxa mensal.
- Teste cenários com entrada maior e prazo menor para ver quanto o total pago cai.
- Escolha a oferta que cabe no orçamento sem alongar demais a dívida e sem esconder cobranças no contrato.
Na prática, a comparação fica mais honesta quando você coloca a conta no mesmo papel ou na mesma planilha. Se uma proposta tem parcela menor, mas prazo maior, ela pode sair mais cara no fim. Se outra pede entrada maior, pode reduzir bastante o total pago, desde que essa entrada não esvazie sua reserva.
Para quem quer usar o carro para trabalhar, a conta precisa considerar a receita esperada, e não só a vontade de trocar de veículo. As condições divulgadas pelo BNDES para taxistas e motoristas de aplicativo mostram que linhas específicas podem existir para esse público, mas elas não mudam a lógica central: o carro só vale a pena financiado se a operação inteira fizer sentido no caixa, do primeiro pagamento à última parcela.
Se a proposta não deixa claros o CET, o IOF, o prazo total e as cobranças acessórias, ela ainda não está pronta para assinatura. A melhor oferta não é a que mostra a menor parcela isolada, e sim a que revela o custo total sem truques e ainda cabe no orçamento sem sufoco.
Perguntas frequentes
Qual é a diferença entre taxa de juros e CET no financiamento de carros?
A taxa de juros mostra só o custo do dinheiro emprestado, enquanto o CET reúne tudo o que entra na operação, inclusive IOF, tarifas, seguros e, em alguns casos, registro. É o CET que ajuda a comparar propostas de verdade, porque duas ofertas com a mesma taxa podem ter custos finais bem diferentes.
Posso quitar o financiamento antes do prazo?
Sim. A quitação antecipada costuma reduzir os juros que ainda venceriam, então o saldo devedor cai quando você pede o demonstrativo atualizado antes de pagar. Só vale conferir se o contrato não trouxe cobranças indevidas na conta final e se essa antecipação não vai desorganizar sua reserva de emergência.
O que acontece se eu atrasar uma parcela?
Normalmente aparecem multa, juros de mora e outros encargos previstos em contrato. Se o atraso se prolonga, a dívida pode ser renegociada, o nome pode ser negativado e, em alguns casos, o veículo pode ser retomado. O ponto crítico é pedir o saldo atualizado antes de aceitar qualquer acordo, para não alongar a dívida sem perceber o custo extra.
O financiamento pode incluir outros itens além do carro?
Sim, mas só em linhas específicas. O artigo cita operações voltadas a motoristas de aplicativo e taxistas, nas quais podem entrar seguro do veículo, seguro prestamista e equipamentos de segurança, conforme a regra do programa. Fora dessas linhas segmentadas, o comum é esses itens só aparecerem se estiverem expressamente previstos na proposta e no contrato.