
Como Funciona o Empréstimo com Garantia de Imóvel (Home Equity)
O empréstimo com garantia de imóvel, ou home equity, é uma operação em que o imóvel entra como garantia da dívida e, por isso, costuma trazer prazos mais longos e juros menores do que o crédito pessoal comum. Não se trata de financiamento imobiliário nem de consignado: aqui o imóvel já é seu e serve de lastro para um novo empréstimo, com risco real de perda do bem em caso de inadimplência.
Principais conclusões
- A garantia costuma ser registrada por alienação fiduciária, e a instituição só avança após a matrícula do imóvel estar regular.
- A análise vai além da renda: matrícula atualizada, comprovantes e avaliação do imóvel entram na decisão.
- O custo real não é só a taxa nominal, mas o CET, que inclui tarifas e encargos da operação.
- Em atraso prolongado, a garantia pode ser executada, então a parcela precisa caber com folga no orçamento.
- Faz mais sentido para dívidas maiores, com prazo longo, quando o objetivo é reduzir a parcela sem perder o controle do custo total.
O que é o empréstimo com garantia de imóvel e como ele se diferencia do empréstimo pessoal
O ponto central é direto: o banco ou a financeira aceita o imóvel como garantia e, com isso, assume menos risco do que assumiria em um empréstimo pessoal sem garantia. Na prática, isso costuma abrir espaço para prazos maiores, parcelas menores e um custo total potencialmente mais competitivo, mas a troca é séria, porque o bem fica vinculado à operação até a quitação.
No empréstimo pessoal, a análise pesa mais sobre renda, score e histórico de pagamento. No home equity, além disso, a instituição também examina o imóvel, a matrícula, a regularidade documental e o valor de avaliação, porque a garantia precisa ser suficiente para cobrir a exposição do crédito em caso de atraso prolongado.
A consequência prática aparece na conta do mês. Parcelas menores aliviam o orçamento, mas o prazo mais longo também mantém a dívida por mais tempo e pode elevar o custo total pago ao final. Por isso, a comparação correta não passa só pela taxa nominal: é preciso olhar o CET e o prazo de contratação que realmente cabe no fluxo de caixa do leitor.
Essa modalidade não se confunde com o financiamento imobiliário, que serve para comprar ou construir imóvel, nem com o consignado, em que a parcela é descontada em folha ou benefício. Aqui a lógica é outra: transformar um patrimônio já constituído em acesso a crédito com garantia real.
Como a garantia imobiliária é constituída no contrato
A garantia nasce no contrato e se completa no registro. Na prática do mercado, a estrutura mais comum é a alienação fiduciária de imóvel, prevista na Lei nº 9.514/1997, em que a propriedade fica vinculada ao credor até a quitação, embora o devedor continue usando o imóvel enquanto paga a dívida.
Esse registro no Cartório de Registro de Imóveis não é detalhe burocrático, é a etapa que dá efeito real à garantia. Sem a averbação correta, a instituição não tem a mesma segurança jurídica sobre o bem, e o contrato perde força para sustentar a operação como crédito com garantia imobiliária.
Em algumas situações, podem aparecer estruturas diferentes, inclusive hipoteca, mas ela é menos comum no mercado de consumo atual. A diferença importa porque a alienação fiduciária costuma dar ao credor um caminho de retomada mais previsível, enquanto a hipoteca segue outra lógica jurídica, com efeitos e trâmites distintos.
O contrato normalmente define valor liberado, prazo, taxa, forma de amortização, eventos de atraso, encargos de mora e condições de execução da garantia. É ali que o leitor encontra o custo efetivo da operação e as consequências de não pagar, então a leitura precisa ser literal, não apenas rápida.
Quais documentos e informações costumam ser exigidos na análise
- Documentos pessoais, como RG ou CNH, CPF e comprovante de estado civil, porque a instituição precisa identificar quem contrata e se o imóvel pode ser vinculado ao nome correto.
- Comprovação de renda, que pode incluir holerite, extrato bancário, declaração de imposto de renda, pró-labore ou outro documento aceito pela política da instituição, já que a parcela precisa caber no orçamento.
- Documentos do imóvel, principalmente matrícula atualizada do Cartório de Registro de Imóveis, escritura ou documento equivalente e, quando houver, certidão de ônus reais.
- Informações cadastrais e histórico de crédito, que podem ser consultados em bases como Serasa e SPC Brasil, além de análise interna do banco sobre comportamento de pagamento.
- Dados sobre a situação do imóvel, como ocupação, endereço, tipo de uso e existência de financiamento anterior, penhora, indisponibilidade ou outros ônus que afetem a contratação.
Na prática, o erro mais comum é separar só os documentos pessoais e esquecer a matrícula atualizada. Sem ela, a análise trava, porque a instituição precisa confirmar titularidade, averbações e eventuais restrições antes de avançar para a proposta formal.
Também vale observar que a renda precisa ser demonstrável. Quem trabalha por conta própria costuma conseguir avançar, mas precisa organizar melhor extratos, declaração de IR e movimentação financeira para sustentar a capacidade de pagamento perante a instituição.
Quais custos entram no custo total da operação
| Tipo de custo | Quando costuma aparecer | Quem costuma cobrar | Impacto no custo total | Exemplos comuns | Se pode variar por instituição |
|---|---|---|---|---|---|
| Taxa de juros nominal | Ao longo de todo o contrato | Banco ou financeira | É a base da parcela e do saldo devedor | Juros prefixados ou atrelados a índice, conforme proposta | Sim |
| CET, custo efetivo total | Desde a proposta até o pagamento final | Instituição financeira e terceiros | Mostra o custo real da operação, com tudo incluído | Juros, tarifas, seguros e despesas de registro | Sim |
| Tarifa de avaliação do imóvel | Na fase de análise do bem | Instituição ou empresa credenciada | Aumenta o desembolso inicial | Vistoria, laudo e avaliação de mercado | Sim |
| Custas de cartório e registro | Na constituição da garantia | Cartório de Registro de Imóveis | Podem pesar no início do contrato | Registro da alienação fiduciária e averbações | Sim |
| ITBI e imposto sobre transmissão | Só em casos específicos ligados à estrutura da operação | Município, quando aplicável | Pode existir em operações específicas, mas não é regra do home equity comum | Verificação conforme a natureza jurídica do ato | Sim |
| Seguro e despesas acessórias | Durante a contratação e, em alguns casos, ao longo do contrato | Seguradora ou instituição | Pode elevar o valor mensal ou inicial | Seguro habitacional ou de danos, conforme exigência contratual | Sim |
O ponto decisivo é comparar CET com CET, e não taxa com taxa. Uma proposta pode mostrar juros mais baixos, mas cobrar avaliação, registro e outras despesas que encarecem o pacote final. Para o consumidor, isso muda a decisão porque o que importa é quanto sai do bolso ao longo de todo o contrato, não apenas no anúncio da taxa.
Se a instituição não informar com clareza a composição do CET, o melhor caminho é pedir a planilha detalhada antes de assinar. Banco do Brasil, Bradesco, Itaú Unibanco, Santander, Caixa Econômica Federal e Creditas trabalham com políticas e estruturas próprias, então a comparação deve ser individual, proposta por proposta.
O que acontece se houver atraso ou inadimplência
- Primeiro vem o atraso e a cobrança amigável ou extrajudicial, com contato da instituição para regularização da parcela em aberto. Nesse ponto, ainda costuma haver espaço para negociação, mas os encargos por atraso já podem começar a pesar no saldo.
- Se a pendência continuar, ocorre a constituição em mora, conforme o contrato e a legislação aplicável. É o momento em que a dívida fica formalmente caracterizada como inadimplida, e o processo passa a ter efeitos mais graves para o devedor.
- Depois, a garantia pode ser executada conforme a estrutura contratual, especialmente quando há alienação fiduciária. A Lei nº 9.514/1997 disciplina esse caminho e torna a leitura da cláusula de inadimplência indispensável antes da assinatura.
- Se o débito não for regularizado, o imóvel pode ir a leilão ou ser retomado nos termos previstos no contrato e na lei. O risco aqui é concreto: o imóvel não funciona como mera referência cadastral, ele está juridicamente vinculado à dívida.
- Ao final, a venda do bem pode quitar total ou parcialmente a operação. Se sobra saldo após a quitação do débito e das despesas, o excedente segue a regra contratual e legal; se falta, o credor pode buscar o restante conforme o caso.
Na prática, a pior decisão é entrar nessa linha de crédito sem considerar o atraso como hipótese real. Quem usa o imóvel como garantia precisa ter folga no orçamento, porque uma queda de renda, um desemprego ou um gasto de saúde pode transformar uma parcela confortável em risco patrimonial elevado.
Também vale diferenciar essa execução da lógica do crédito pessoal comum. Em um empréstimo sem garantia, a cobrança costuma seguir outro caminho jurídico; no home equity, o imóvel está no centro da operação, e isso muda o grau de exposição do tomador.
Quando o home equity faz sentido e quando não faz
Faz sentido quando o objetivo é trocar dívidas mais caras por uma estrutura mais longa e previsível, ou quando o consumidor precisa de um valor maior e consegue suportar a disciplina de pagamento por vários anos. Também pode ser útil para reorganizar passivos, desde que a nova parcela caiba com folga e o custo total compense a troca.
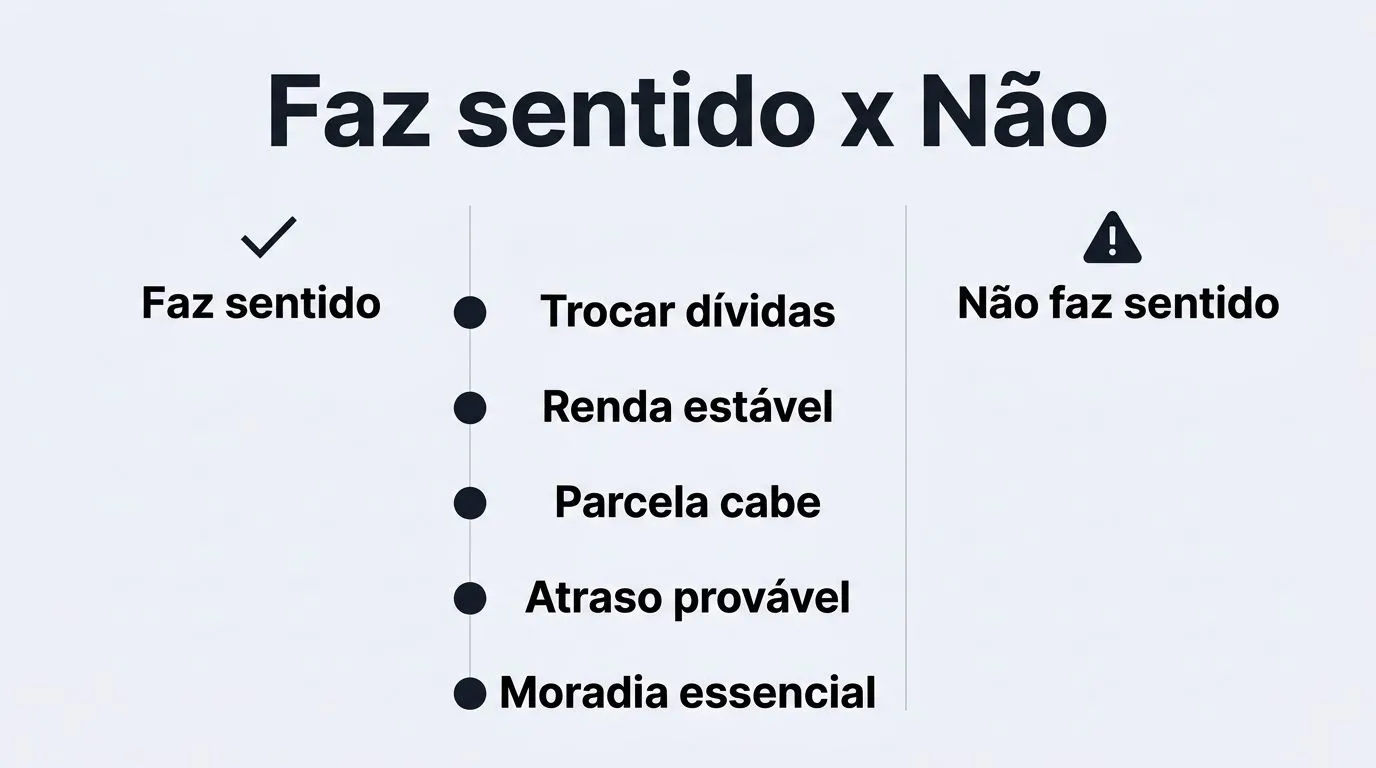
Não faz sentido quando a renda é instável, quando há chance relevante de atraso ou quando o imóvel é a principal reserva patrimonial da família. Se a função do bem é moradia essencial e não há espaço para risco, a garantia pode ser excessiva para a necessidade de crédito.
A decisão correta depende de três coisas: valor da parcela, custo total e segurança de pagamento. Se a parcela cabe só apertada, a operação não está saudável; se o CET destrói a economia frente a outras linhas, a vantagem desaparece; se há dúvida sobre renda futura, o risco sobe demais.
Em termos práticos, o leitor deve pedir a simulação por escrito, exigir a composição do CET, confirmar a matrícula do imóvel e ler a cláusula de inadimplência antes de assinar. Se uma dessas quatro etapas faltar, a proposta ainda não está madura para contratação.
Perguntas frequentes
O imóvel precisa estar quitado para entrar como garantia?
Em geral, o imóvel precisa estar regularizado e com matrícula apta a receber o registro da garantia, mas isso não significa, necessariamente, que ele esteja sem qualquer pendência anterior. O ponto decisivo é a viabilidade jurídica da constituição da garantia, e a instituição também vai olhar titularidade, ônus e documentação antes de aprovar a operação.
Posso usar imóvel residencial e comercial como garantia?
Pode haver aceitação de imóvel residencial e comercial, sim, desde que a política do credor permita e a documentação esteja em ordem. Na prática, a análise também considera a matrícula, a localização, o tipo de uso e se existem restrições ou ônus que prejudiquem o registro da garantia.
Quanto tempo leva para liberar o crédito?
O prazo varia conforme a análise cadastral, a avaliação do imóvel, a assinatura do contrato e, principalmente, o registro em cartório, que costuma ser a etapa mais lenta. Se faltar documento ou houver necessidade de ajustar a matrícula, a liberação pode demorar mais do que o previsto na proposta inicial.
O imóvel continua no meu nome durante o contrato?
Na alienação fiduciária, você continua usando o imóvel enquanto paga, mas ele fica vinculado à dívida até a quitação. Em outras palavras, a lógica contratual muda a titularidade jurídica da garantia durante o contrato, por isso é essencial ler com atenção a cláusula de inadimplência e o registro antes de assinar.

Quais Cuidados Tomar ao Pedir Empréstimo Pela Internet para Evitar Golpes
Cheque CNPJ, autorização e contrato antes de enviar dados ou pagar qualquer taxa. Veja como identificar fraude e agir se o golpe já aconteceu.
Como Funciona o Empréstimo com Garantia de Veículo e Suas Vantagens
Saiba como o empréstimo com garantia de veículo funciona, o que encarece a operação e quais riscos existem se houver atraso.
Como Simular Empréstimo Pessoal Online com Segurança e Sem Erros
Veja como simular empréstimo pessoal online, comparar custos e identificar sinais de golpe antes de contratar.
Como Funciona o Empréstimo Consignado e Quem Tem Direito
Veja como funciona o desconto em folha, quem pode contratar e por que a margem consignável define a aprovação.
Empréstimo para Negativado: Como Funciona e Quais As Opções Reais
Consignado e crédito com garantia costumam ser as saídas mais comuns. Compare CET, prazo e risco antes de assinar.
Como os Juros do Empréstimo São Calculados e Como Afetam a Parcela
Juros simples e compostos mudam o custo total e a parcela. Veja a fórmula, um exemplo comparativo e o que checar no contrato.