Caixa ou Banco do Brasil: onde receber seu salário
Conta salário é a conta aberta para receber remuneração, criada a pedido do empregador. Se o salário cai na Caixa ou no Banco do Brasil, o ponto decisivo não é só o banco, mas saber se o crédito entra direto nessa conta ou se você usa portabilidade para mandar o valor para outra conta da sua escolha. Esta pauta trata da rotina de quem recebe salário, não de conta corrente comum contratada por conta própria.
Principais conclusões
- A conta salário é aberta pelo empregador e pode exigir portabilidade para você usar outra conta no dia a dia.
- A portabilidade não troca seu emprego nem a folha, só muda o banco onde o dinheiro fica disponível depois do processamento.
- Na Caixa, o caminho oficial inclui o app CAIXA e o menu Meu Salário para localizar a conta vinculada.
- A conta salário é mais limitada que a conta corrente e, na CAIXA, não permite saque em autoatendimento do Banco24Horas.
Como o salário cai na Caixa e no Banco do Brasil
O salário pode cair direto na conta salário indicada pelo empregador ou ir para uma conta corrente informada ao RH, se a empresa tiver esse arranjo com o banco. A conta salário não funciona como uma conta corrente comum, ela existe para o pagamento da remuneração e é aberta por iniciativa do empregador, como resume a Câmara dos Deputados ao explicar a regra da conta salário.
Na prática, a origem do crédito e a conta onde o dinheiro fica disponível nem sempre são a mesma coisa. O Portal do Servidor informa que o pagamento será creditado apenas se a conta informada for conta corrente, e isso ajuda a separar dois cenários que muita gente confunde: receber o salário na conta de origem ou recebê-lo depois de uma portabilidade.
Na Caixa, o caminho de consulta passa pelo app CAIXA e pelo menu Meu Salário, que a própria instituição orienta para localizar a conta vinculada e seguir com a escolha do recebimento. No Banco do Brasil, a lógica do dia a dia é parecida: o que manda é o dado cadastrado pelo empregador e a configuração que você vê no app ou no canal de atendimento do banco para conferir onde o crédito está entrando hoje.
O que você precisa checar agora é simples. Veja no contracheque qual banco aparece, confirme com o RH se o vínculo é conta salário ou conta corrente e abra o app do banco para olhar a conta que recebe o crédito. Se o salário já entra em outra instituição por portabilidade, a conta de origem continua existindo, mas o dinheiro passa a ser movimentado no banco de destino.
Como pedir portabilidade salarial e o que muda na prática
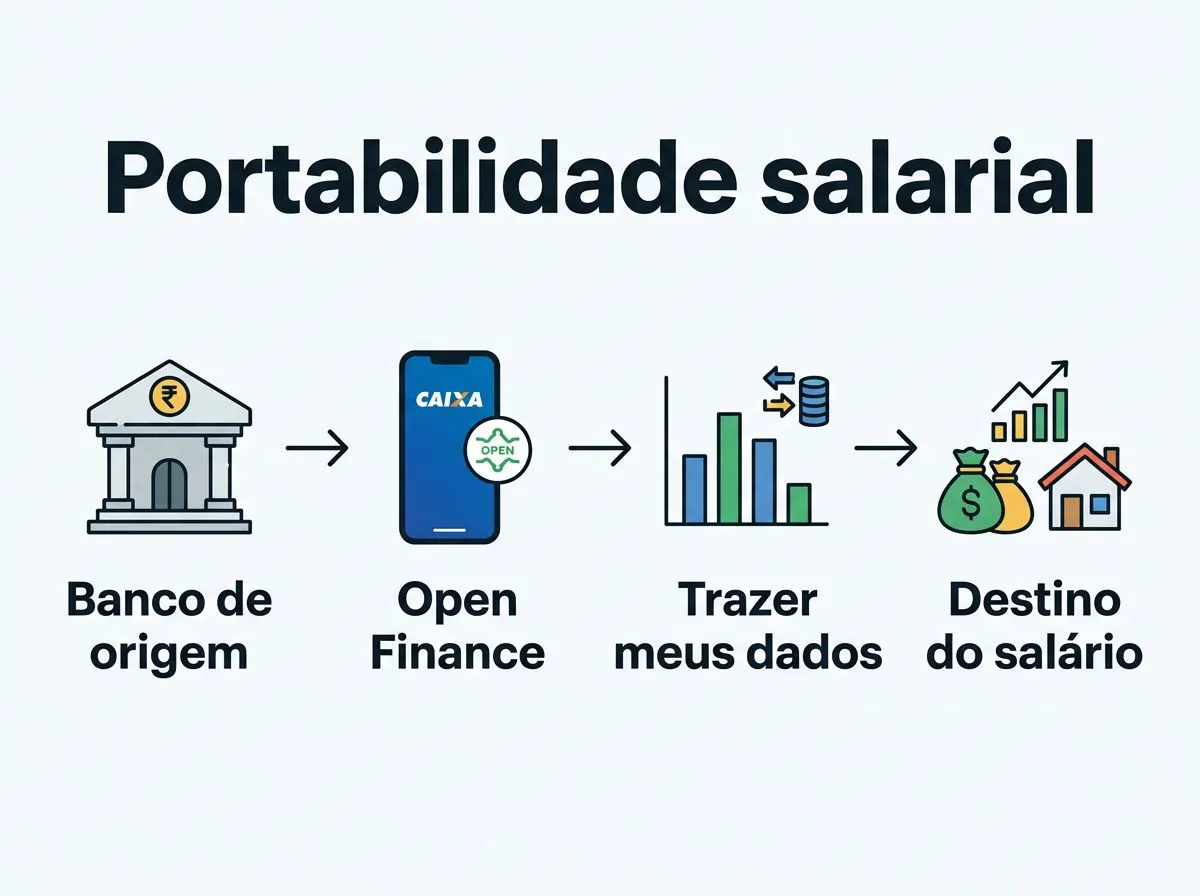
- No banco de origem, localize a opção de portabilidade salarial ou de Open Finance. Na Caixa, a orientação oficial é entrar no app CAIXA, abrir o menu Open Finance e tocar em “Trazer meus dados de outro banco”.
- No banco de destino, informe seus dados de identificação e a conta que vai receber o salário. O fluxo costuma pedir CPF, número da conta e confirmação da solicitação pelo próprio app ou canal digital.
- Confirme se a conta escolhida aceita crédito de salário. A portabilidade não altera o empregador nem o direito ao pagamento, ela só muda o destino do depósito depois de processada a solicitação.
- Guarde a confirmação e acompanhe o primeiro crédito. O ponto de atenção aqui é horário de processamento, datas de folha e eventual divergência de dados bancários.
- Se o valor não cair no prazo esperado, volte primeiro ao cadastro do RH e ao app do banco de origem. O erro mais comum é pedir portabilidade com conta errada ou com dado desatualizado.
A mudança prática da portabilidade é esta: você não troca de emprego, não troca de folha e não perde o vínculo com o pagador. Você só decide onde o salário vai cair depois que o sistema processa a ordem. Por isso, a conta salário de origem e a conta onde você vai gastar o dinheiro podem ser bancos diferentes.
Na comparação entre Caixa e Banco do Brasil, a portabilidade costuma ser útil quando o banco de origem serve só como ponte e você já concentra cartões, investimentos e transferências em outra instituição. Se o uso diário já acontece ali mesmo, manter o crédito sem portabilidade reduz um passo e evita erro de cadastro.
Serviços, tarifas e limitações que mudam a experiência no dia a dia
A conta salário costuma ser mais limitada que a conta corrente. Ela existe para o crédito da remuneração e, conforme a tabela de tarifas da CAIXA, não permite saque em autoatendimento do Banco24Horas. Isso importa porque quem depende de dinheiro físico, especialmente fora da rede do banco, sente esse limite na prática antes de pensar em qualquer vantagem teórica.
Quando o cliente precisa sair da conta salário para uma conta corrente, entram as tarifas.
A tabela de tarifas da CAIXA mostra que serviços bancários podem ter cobrança individual ou fazer parte de pacotes, e a conta corrente é o produto que normalmente amplia a movimentação, mas também pode gerar custo se você ultrapassar o que está incluído.
O Banco do Brasil segue a mesma lógica de mercado: vale olhar a tabela vigente do banco antes de decidir, porque o pacote certo depende do uso real, não do nome da conta.
Na prática, o que mais pesa é transferência, saque, extrato e atendimento. Se você recebe salário e faz quase tudo no aplicativo, a conta salário pode bastar enquanto o dinheiro for transferido para outra conta sem custo relevante. Se você movimenta com frequência, paga contas em agências, precisa de mais saques ou quer uma rotina mais ampla, a conta corrente tende a fazer mais sentido, desde que os custos não comam a vantagem.
Há ainda o acesso por canais físicos. O Banco24Horas é um ponto de atenção porque nem toda conta salário aceita esse uso, e a regra pode mudar entre banco, pacote e tipo de movimentação. Em vez de assumir que todo banco faz igual, confira a tabela de tarifas do banco e o menu de serviços da conta antes de ficar preso a uma conta que não atende sua rotina.
Caixa ou Banco do Brasil: como comparar para o seu perfil de uso
| Critério de comparação | Quando a Caixa tende a ser mais prática | Quando o Banco do Brasil tende a ser mais prático | Ponto de atenção antes de decidir |
|---|---|---|---|
| Acesso ao salário e ao cadastro | Se o empregador já usa a Caixa e o caminho no app CAIXA ou no Meu Salário já está configurado | Se o RH já informou o Banco do Brasil como banco de folha e você quer centralizar a vida financeira ali | Confira o dado cadastrado no RH, não só o app |
| Portabilidade salarial | Quando você quer manter o salário creditado na origem e depois levá-lo por Open Finance | Quando o banco de destino já é o seu banco principal e a operação digital é mais simples para você | Verifique se a conta destino aceita crédito e se os dados estão corretos |
| Tarifas e serviços | Quando a combinação entre conta salário e uso básico reduz a necessidade de pacote pago | Quando a conta corrente do banco escolhido já cobre transferências, saques e extratos que você usa | Compare a tabela de tarifas vigente, não a memória de preços |
| Uso de caixa eletrônico e agência | Quando você já fica perto da rede física que usa no dia a dia | Quando seu uso é majoritariamente digital e você depende menos de atendimento presencial | Acesso físico só ajuda se realmente estiver no seu trajeto |
| Rotina financeira | Se você quer receber e sacar o mínimo necessário, sem muita movimentação | Se você paga contas, faz PIX e concentra movimentação em um único banco | Conta fácil de usar vale mais do que nome forte no contracheque |
A comparação útil não é qual banco é melhor em abstrato, mas qual banco dá menos atrito para o meu salário. Se você usa a conta só para receber e transferir, a diferença entre Caixa e Banco do Brasil tende a aparecer no app, na facilidade de cadastro e no custo do pacote. Se você precisa de atendimento frequente, a rede física e a organização do banco no seu bairro pesam mais do que a fama da instituição.
Checklist antes de escolher onde deixar o salário
- Veja no RH qual banco recebe o salário hoje e se o depósito é em conta salário ou conta corrente.
- Confirme se a portabilidade já foi feita ou se ainda depende de solicitação formal no app ou no canal do banco.
- Abra a tabela de tarifas da conta que você pretende usar e confira quantos saques, extratos e transferências estão incluídos.
- Teste o app antes de decidir, porque a experiência de uso do CAIXA, do Banco do Brasil e do banco de destino pesa no dia a dia.
- Cheque se você precisa de caixa eletrônico, agência ou atendimento presencial perto da sua rotina.
- Se a conta destino for corrente, simule o custo mensal real com base no que você usa de fato, não no que parece barato no anúncio.
No fim, a melhor escolha depende de três decisões práticas. Primeiro, descubra onde o salário é creditado hoje, porque isso define se você precisa só usar a conta ou também pedir portabilidade. Segundo, compare as tarifas e os serviços que você realmente usa, porque uma conta barata no papel pode sair cara no uso. Terceiro, escolha o banco que exige menos esforço para acessar o dinheiro no seu cotidiano, seja Caixa, seja Banco do Brasil.
Perguntas frequentes
Posso receber salário na Caixa e depois transferir para o Banco do Brasil sem pagar por isso?
Sim, a portabilidade salarial permite que o salário entre em uma instituição e siga para outra. O ponto de atenção é que a transferência do salário pode ser gratuita, mas outros serviços da conta, como saques, extratos e pacotes, podem ter cobrança. Na prática, vale conferir a tabela de tarifas do banco onde o dinheiro vai ficar disponível.
A conta salário permite movimentação normal do dinheiro?
Não como uma conta corrente comum. A conta salário é voltada ao crédito da remuneração e costuma ter limites de movimentação, então o que você consegue fazer depende dos serviços liberados pelo banco. No caso da Caixa, por exemplo, o próprio artigo destaca que ela não permite saque em autoatendimento do Banco24Horas.
Se eu pedir portabilidade, o empregador precisa refazer meu cadastro?
Normalmente não, porque a portabilidade é tratada entre os bancos e não muda o vínculo com o empregador. O que precisa estar certo é o dado bancário usado na solicitação, além de a conta de destino estar corretamente identificada no processo. Se houver erro de cadastro, o primeiro lugar para conferir é o RH.
O salário pode cair em conta poupança ou precisa ser conta corrente?
Depende do que o empregador aceita e do tipo de conta cadastrado para o crédito. O artigo mostra que pode haver pagamento direto em conta salário ou em conta corrente informada ao RH, então o mais seguro é confirmar com o RH e verificar se o banco destino aceita a conta escolhida para receber o salário.